
주택모기지론 연금은 주택을 활용하여 자금을 마련하는 두 가지 주요 방안인 주택모기지론과 주택연금을 함께 지칭하는 용어입니다. 이 두 제도는 이름이 비슷하여 혼동하기 쉽지만, 자금의 흐름과 주된 이용 목적에서 명확한 차이를 보입니다. 주택모기지론은 주택을 담보로 목돈을 빌려 매달 원리금을 상환하는 대출 상품이며, 주택연금은 주택을 담보로 맡기고 매달 연금 형태로 생활비를 수령하는 제도입니다. 특히 은퇴 후 노후 생활비 마련을 위해 주택연금에 대한 관심이 높아지고 있습니다.
블로거들은 주택모기지론과 주택연금의 차이점을 명확히 구분하여 설명하고 있습니다. 주택모기지론은 주로 주택 구입 시점이나 자산 형성기에 목돈 마련을 위해 활용되며, 만 19세 이상 성인이 소득 증빙을 통해 신청할 수 있습니다. 반면 주택연금은 은퇴 이후 노후 생활비 마련이 주된 목적이며, 부부 중 1인이 만 55세 이상일 때 신청 가능합니다. 또한, 주택모기지론은 LTV 및 DSR 규제를 적용받아 대출 한도가 제한될 수 있지만, 주택연금은 국가 보증으로 평생 주거 및 연금 수령이 보장되고 재산세 감면 혜택도 제공됩니다.
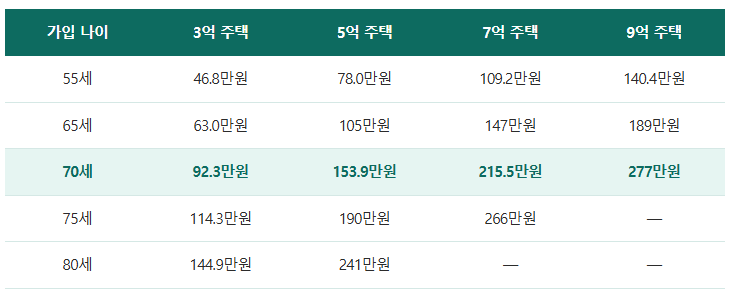
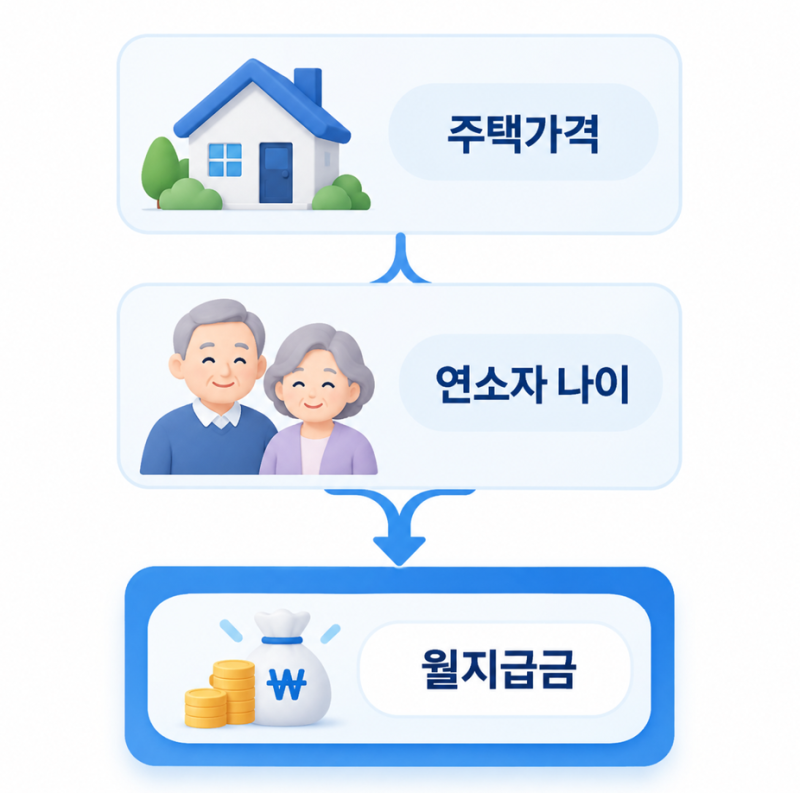
주택연금의 월 수령액은 주택 가격과 부부 중 연소자의 나이에 따라 결정되며, 나이가 많을수록 수령액이 증가하는 특징이 있습니다. 가입 자격은 부부 합산 공시가격 12억 원 이하 주택에 해당하지만, 실제 월 지급액은 한국부동산원이나 KB국민은행 시세, 또는 감정평가액을 기준으로 산정됩니다. 2026년 3월 1일부터 신규 신청자의 월 지급금 기준이 조정되었으므로, 최신 기준을 확인하여 자신의 상황에 맞는 정확한 수령액을 파악하는 것이 중요합니다.