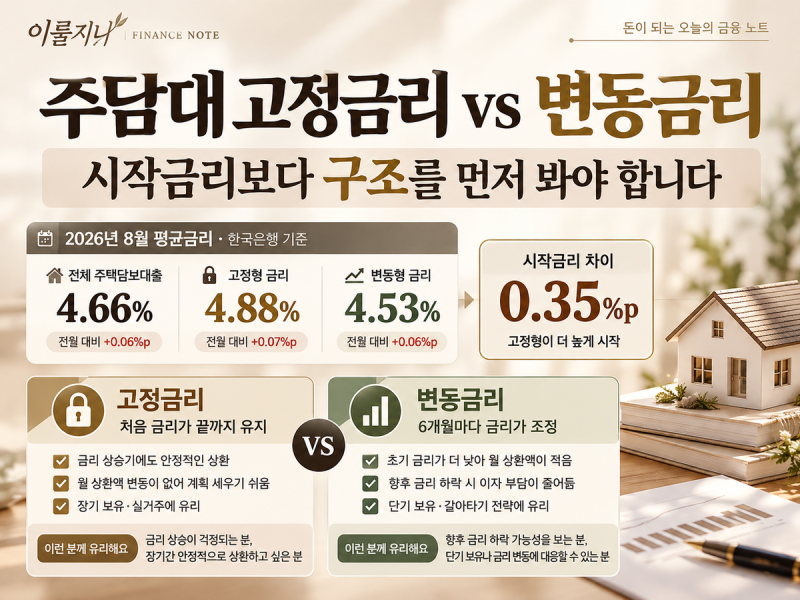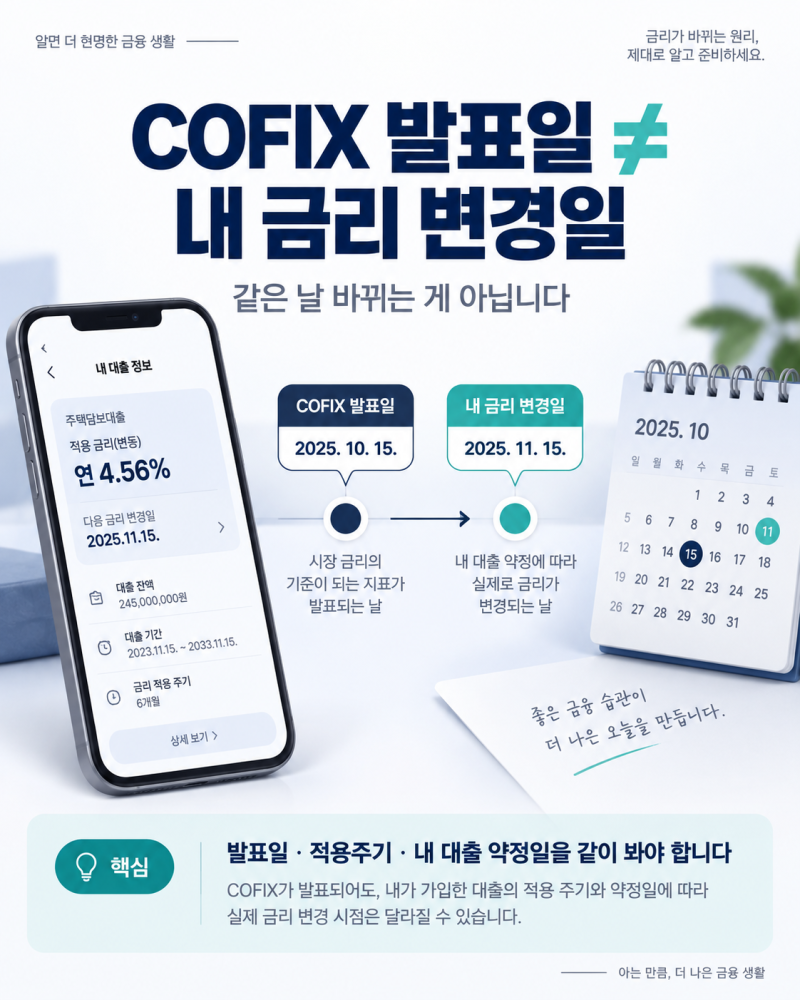
COFIX 기준금리 신잔액은 은행의 자금조달 비용을 나타내는 지표 중 하나로, 주택담보대출 금리 산정에 중요한 역할을 합니다. 특히 신규취급액 COFIX, 잔액기준 COFIX와 함께 대출 상품 선택 시 고려해야 할 주요 요소로 부각되고 있습니다. 은행연합회 공시 자료에 따르면, COFIX 신잔액은 일반적으로 다른 COFIX 유형보다 변동 폭이 작고 낮은 수준을 유지하는 경향이 있습니다. 이는 다양한 조달 자금을 포함하여 산정되기 때문입니다.
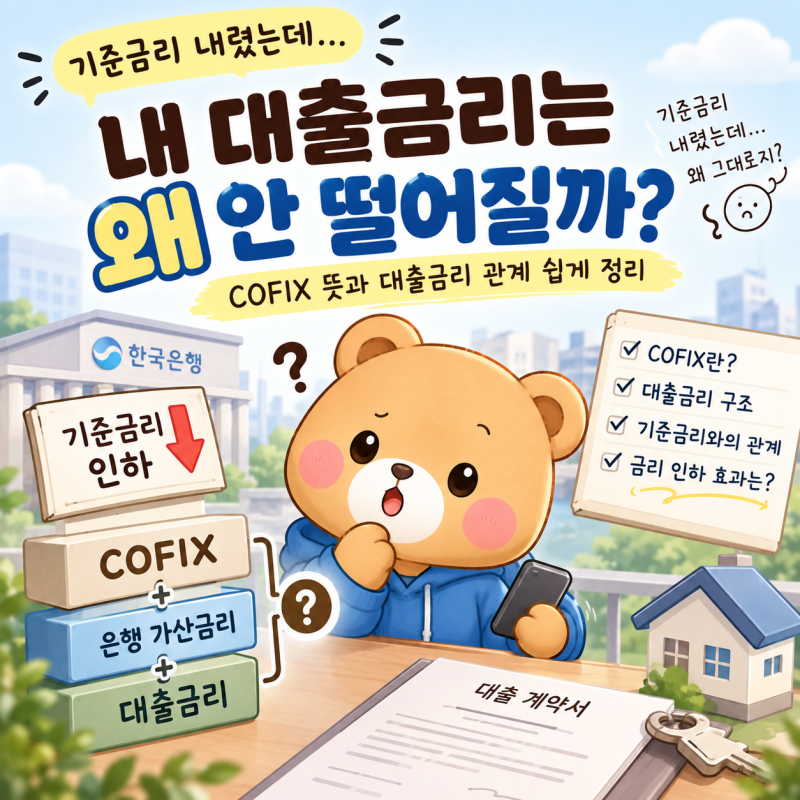
실제 블로그 후기들을 살펴보면, COFIX 신잔액 기준금리가 신규취급액 기준보다 낮음에도 불구하고 최종 주택담보대출 금리는 오히려 더 높게 책정되는 경우가 있다는 점이 강조됩니다. 이는 대출금리가 단순히 COFIX 기준금리만으로 결정되는 것이 아니라, 은행별 가산금리와 우대금리가 복합적으로 적용되기 때문입니다. 따라서 대출 상품을 비교할 때는 COFIX 기준금리뿐만 아니라 각 은행의 가산금리, 우대금리 조건을 종합적으로 확인해야 한다는 의견이 많습니다.
주택담보대출을 고려하는 경우, COFIX 기준금리 신잔액의 수치만으로 대출 상품의 유불리를 판단하기보다는, 최종 대출금리 산정 방식인 '기준금리 + 가산금리 - 우대금리' 전체를 비교하는 것이 중요합니다. 특히 은행별로 적용되는 가산금리가 COFIX 유형에 따라 크게 달라질 수 있으므로, 여러 은행의 상품을 면밀히 비교하고 자신의 상황에 맞는 최적의 조건을 찾아야 합니다. 이러한 정보는 은행연합회 소비자포털 등에서 확인할 수 있습니다.