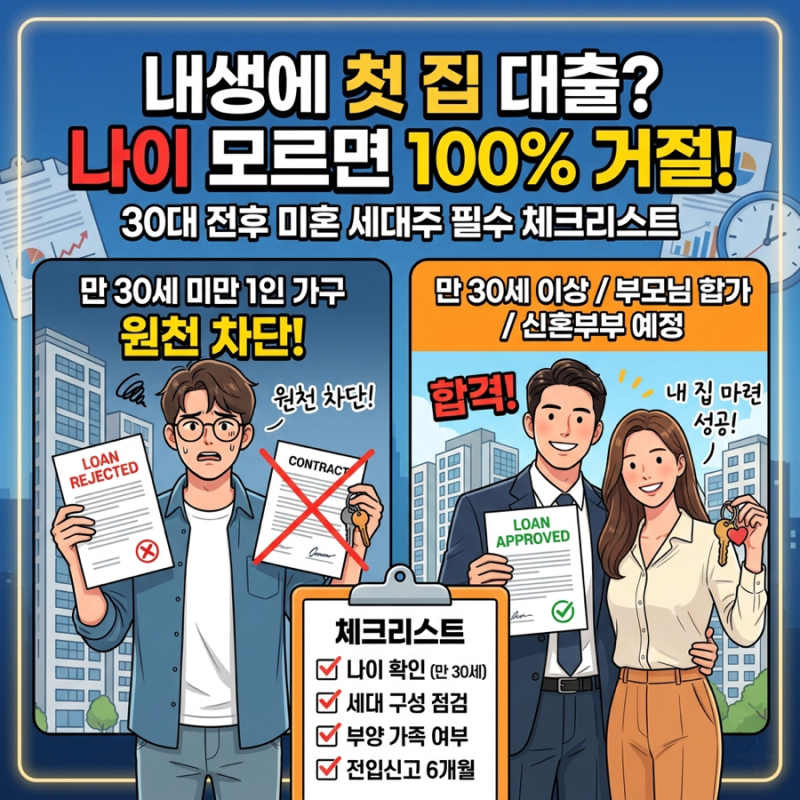
내생에 첫집 대출은 미혼 단독세대주에게 연 7천만원 이하의 소득 기준을 적용하지만, 실제 대출 승인 여부는 소득보다 나이와 주택 가격 조건에 크게 좌우됩니다. 특히 만 30세 미만 미혼 단독세대주는 원칙적으로 대출 대상에서 제외되는 경우가 많아 주의가 필요합니다. 이는 부양가족이 있는 가구에 기금 예산이 우선 배정되기 때문입니다.
많은 블로거들이 소득 기준에만 집중하지만, 실제로는 만 30세 미만 미혼 단독세대주는 대출 접수 자체가 거절되는 심사 불가 대상이 될 수 있습니다. 반면, 만 30세 이상이 되면 신청 자격이 주어지지만, 기혼자나 다인 가구에 비해 여전히 까다로운 제약 조건들이 존재합니다. 일부 블로거는 부모님 등 직계존속 1인 이상과 6개월 이상 동거 시 예외적으로 대출이 가능하다고 설명합니다.
따라서 내생에 첫집 대출을 고려하는 미혼 단독세대주는 소득뿐만 아니라 본인의 연령과 세대 구성 조건을 면밀히 확인해야 합니다. 특히 만 30세 미만 청년은 일반 시중은행 상품을 이용하거나, 직계존속 부양 등 우회 전략을 사전에 검토하여 계약금 손실을 방지하는 것이 중요합니다. 주택도시기금의 예비세대주 제도 활용 여부도 확인해볼 필요가 있습니다.