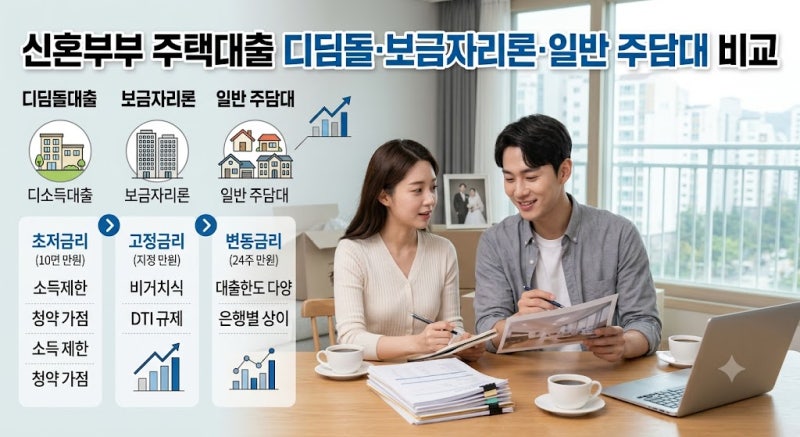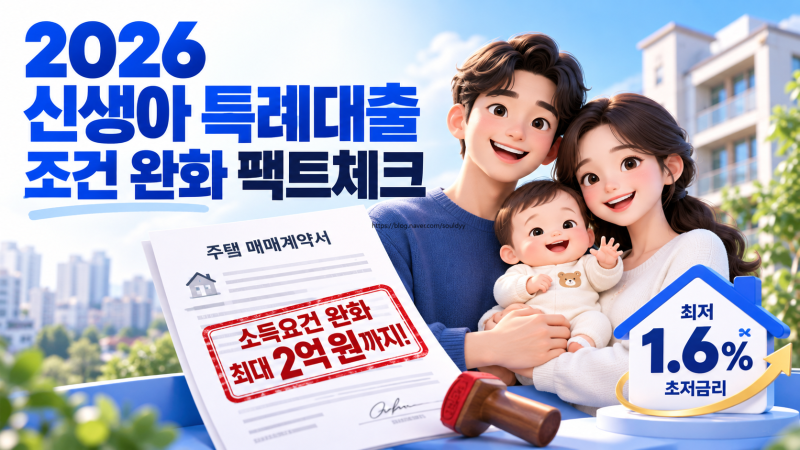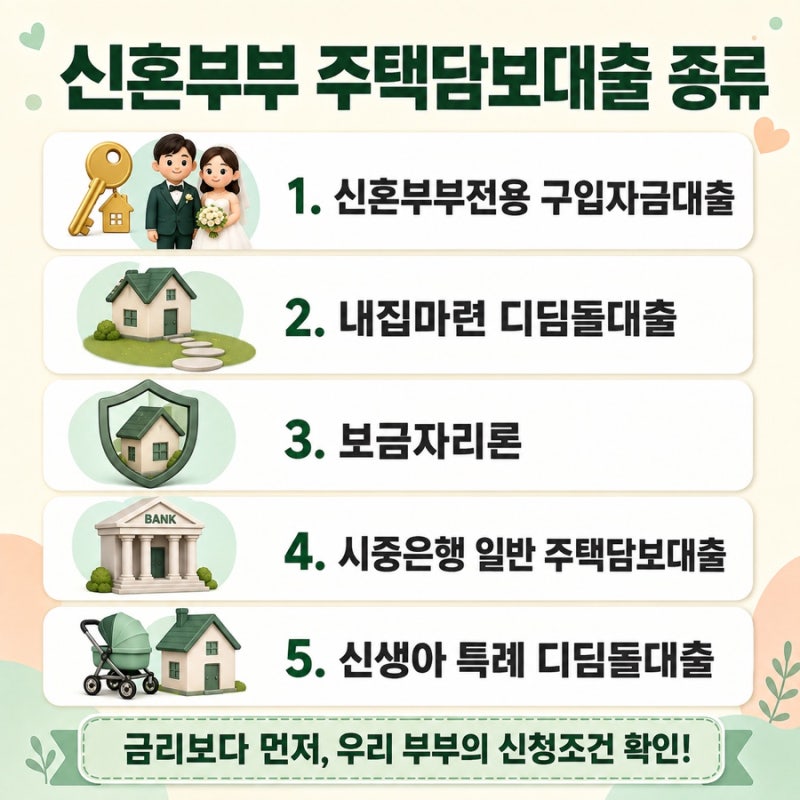
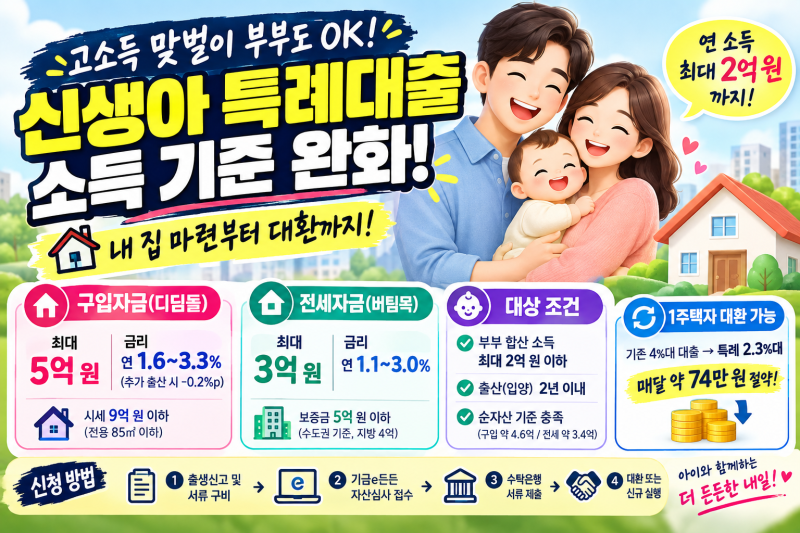
주택담보대출(주담대) 시 부부합산 소득을 활용하는 방식이 신혼부부 및 맞벌이 가구 사이에서 큰 관심을 받고 있습니다. 특히 2026년 8월 이후 신혼부부 주담대 정책이 완화되면서, 혼인신고 후 소득 합산으로 인해 정책대출 이용이 어려웠던 점이 개선될 예정입니다. 이는 결혼 페널티를 줄이고 더 많은 신혼부부가 주택 마련 기회를 얻을 수 있도록 돕기 위함입니다.
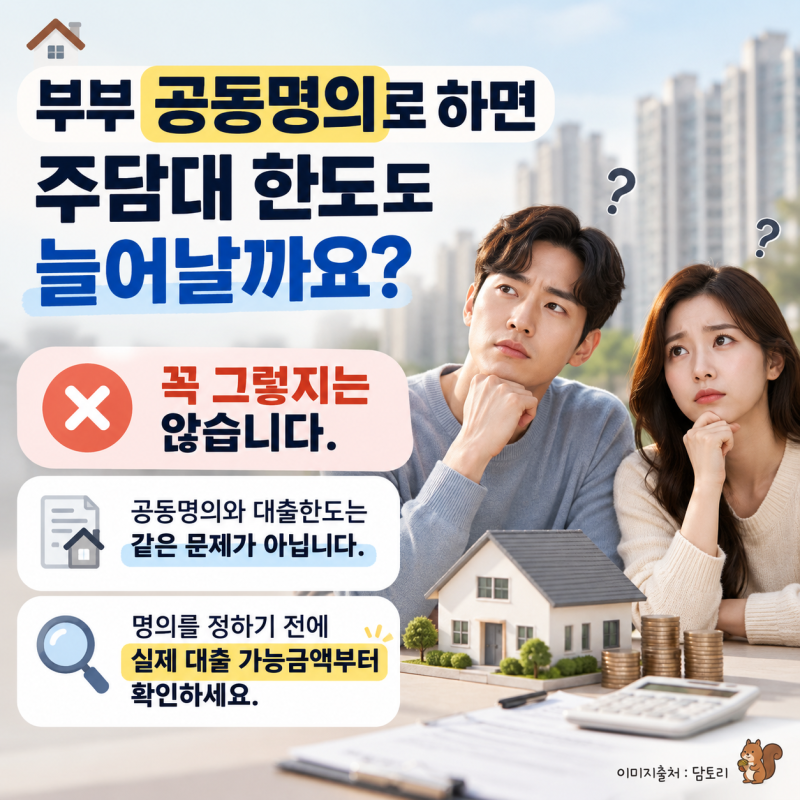
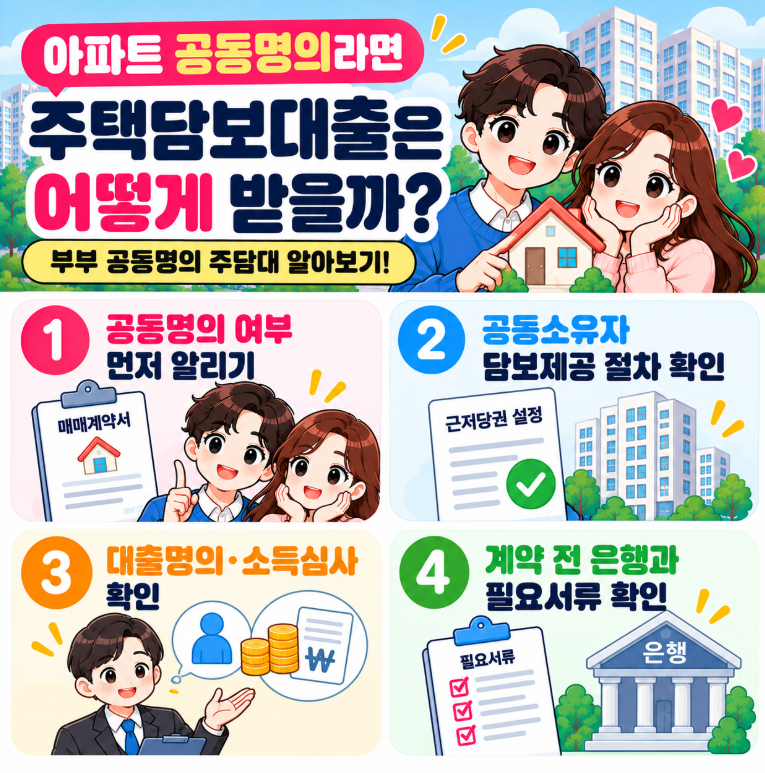
블로거들은 주담대 부부합산 시 소득뿐만 아니라 기존 부채도 함께 고려해야 한다고 강조합니다. 단순히 부부의 연봉을 합산한다고 해서 대출 한도가 무조건 늘어나는 것이 아니며, 배우자의 기존 대출 여부와 규모가 대출 가능 금액에 큰 영향을 미친다는 분석입니다. 또한, 공동명의와 공동차주, 배우자 소득 합산 심사는 각각 다른 개념이므로, 대출 상품과 금융기관별 조건을 면밀히 확인해야 한다고 조언합니다.
실제 대출 심사에서는 부부의 소득과 부채 현황을 종합적으로 평가하여 대출 한도가 결정됩니다. 따라서 주담대를 계획 중인 부부라면, 단순히 소득 합산의 유리함만 볼 것이 아니라, 배우자의 기존 부채 현황과 DSR(총부채원리금상환비율) 규제 등을 함께 고려하여 전략적으로 접근하는 것이 중요합니다. 특히 정책대출의 경우, 소득 기준 외에도 순자산, 주택 가격 등 다양한 조건을 충족해야 합니다.