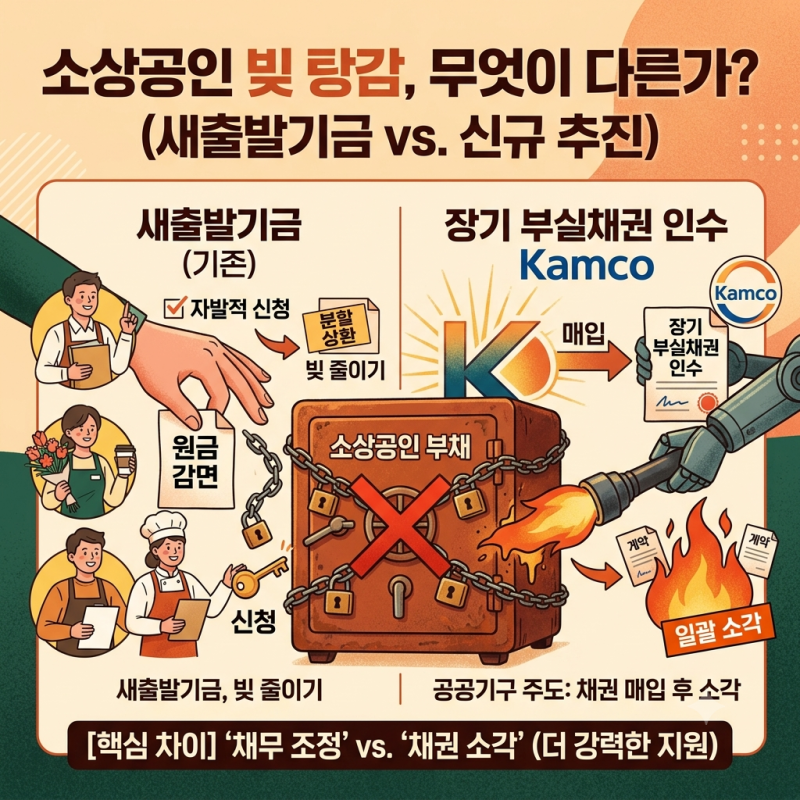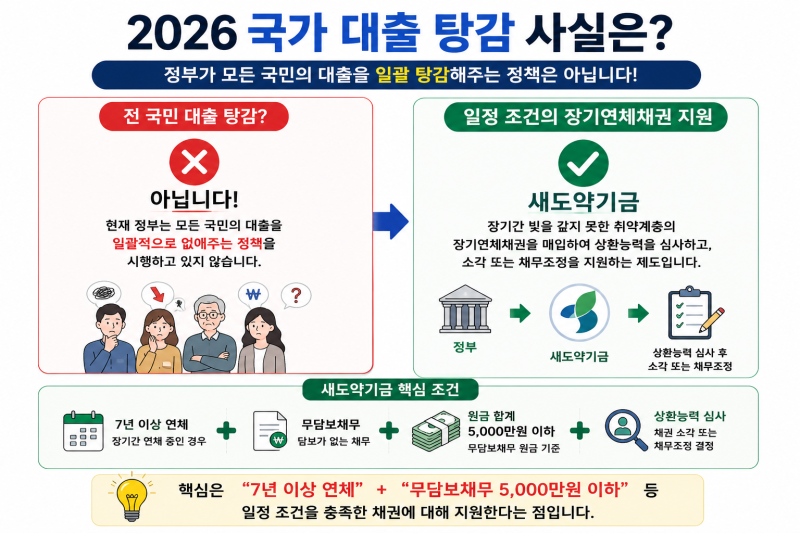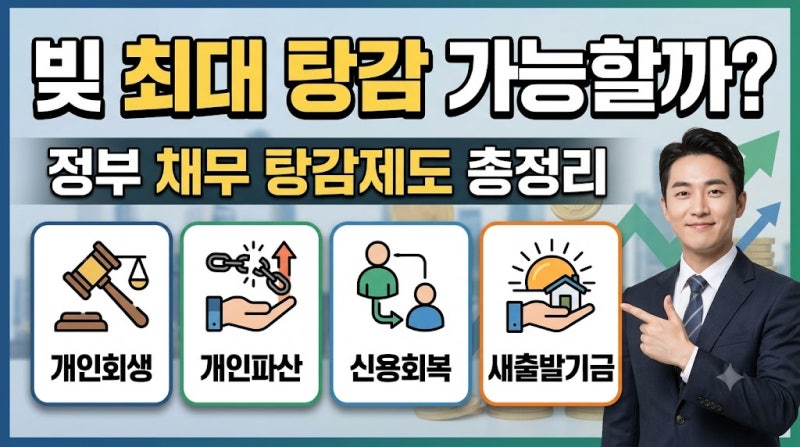

정부의 대출 탕감 제도가 최근 많은 관심을 받고 있습니다. 특히 소상공인과 취약계층을 대상으로 한 채무조정 및 원금 감면 정책들이 발표되면서, 경제적 어려움을 겪는 이들에게 한 줄기 희망이 되고 있습니다. 하지만 모든 채무자가 일괄적으로 빚을 탕감받는 것은 아니며, 개인의 소득, 재산, 연체 기간, 채무 규모 등에 따라 감면 폭이 결정되는 복잡한 구조를 가지고 있습니다. 정부는 새출발기금 등을 통해 최대 90%까지 원금 조정이 가능한 경우도 있다고 설명하고 있습니다.
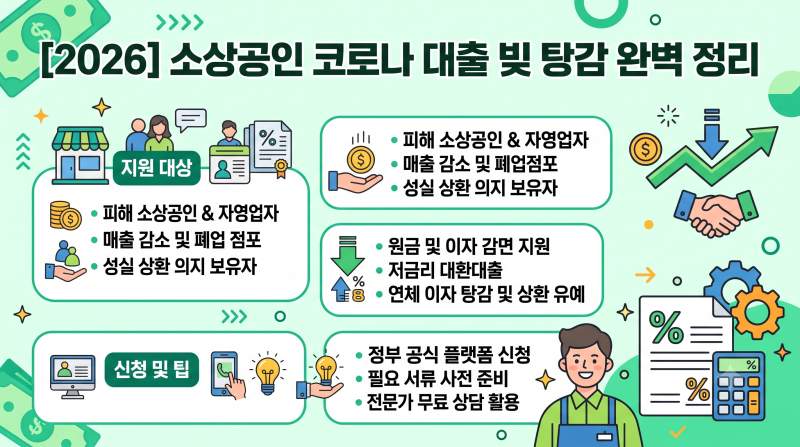
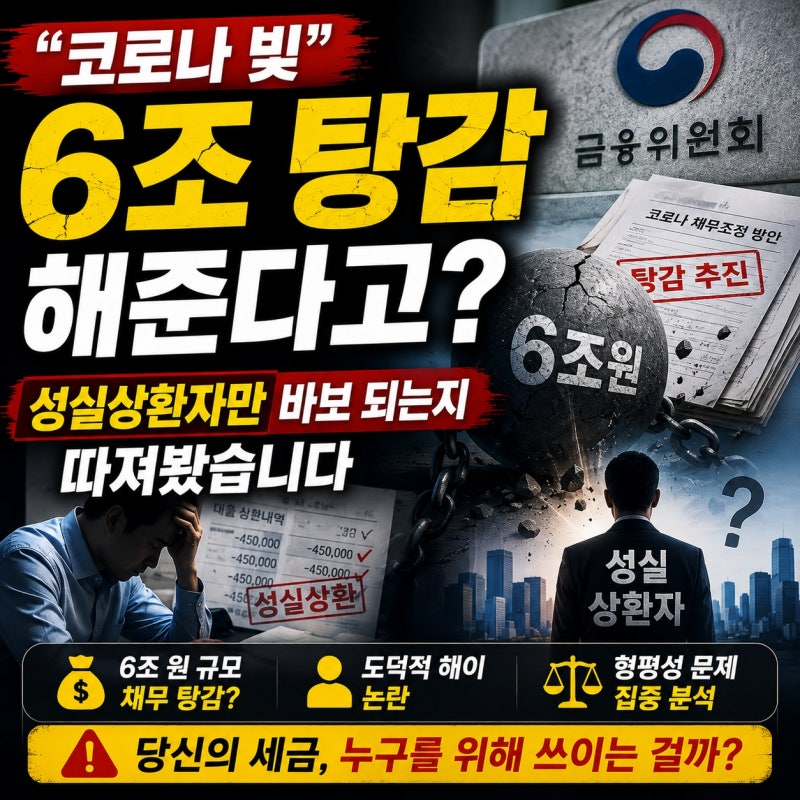
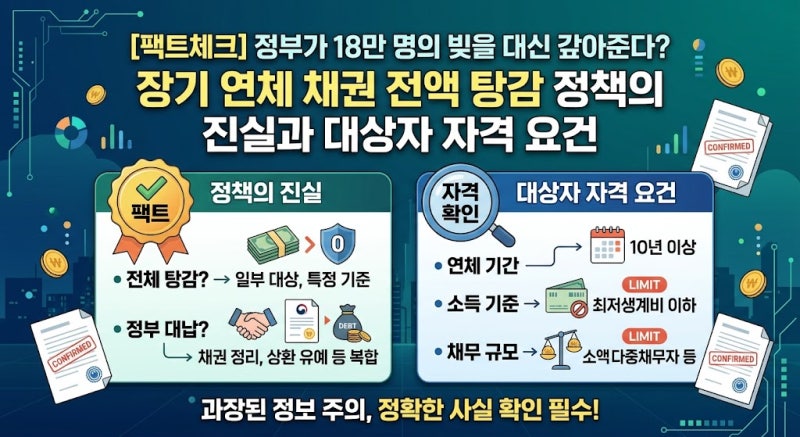
일부 블로거들은 정부의 대출 탕감 정책이 성실하게 빚을 갚아온 사람들에게 상대적 박탈감을 안겨줄 수 있다는 비판적인 시각을 제시합니다. 반면, 다른 블로거들은 경제적 재기를 돕는 포용금융의 필요성을 강조하며, 채무조정 제도가 불가피한 복지 정책임을 주장하고 있습니다. 특히 코로나19 시기 대출을 받은 소상공인 중 장기 연체자들을 대상으로 한 특별 채무조정 방안에 대해, 모든 소상공인이 대상이 아니며 상환 능력 심사를 거쳐 지원 대상과 수준이 결정된다는 점을 명확히 하고 있습니다.
정부의 대출 탕감 제도를 활용하고자 한다면, 본인의 전체 채무액, 담보대출 및 신용대출 규모, 월평균 소득, 보유 재산, 연체 기간, 개인사업자 여부 등을 면밀히 파악하는 것이 중요합니다. 이러한 정보를 바탕으로 신속채무조정, 개인워크아웃, 새출발기금 등 본인에게 가장 적합한 채무조정 제도를 선택하고, 각 제도의 조건과 신청 방법을 상세히 확인하여 신중하게 접근해야 합니다.