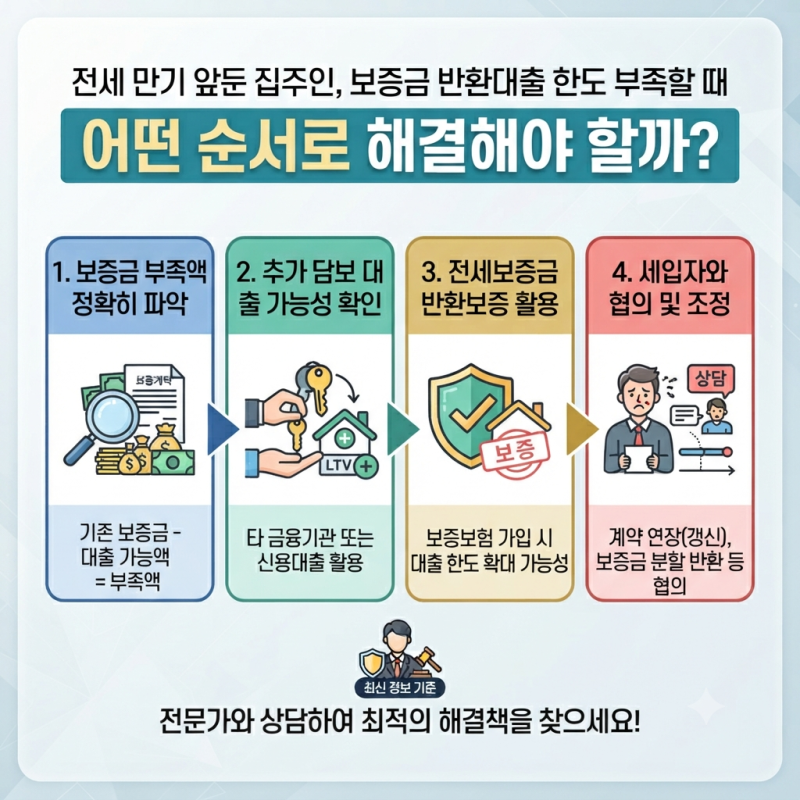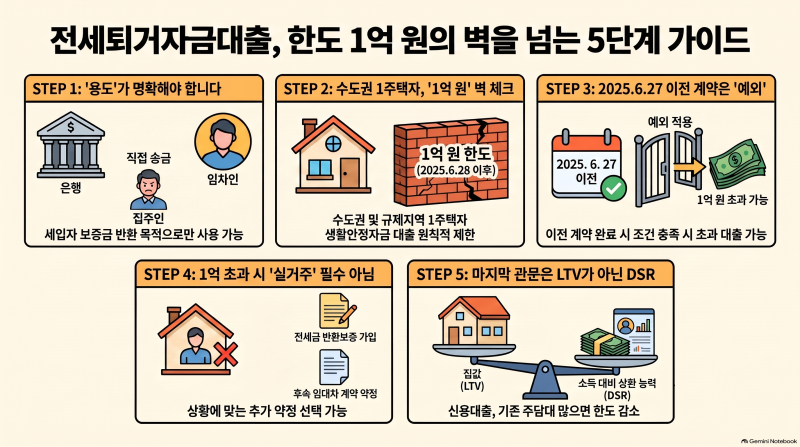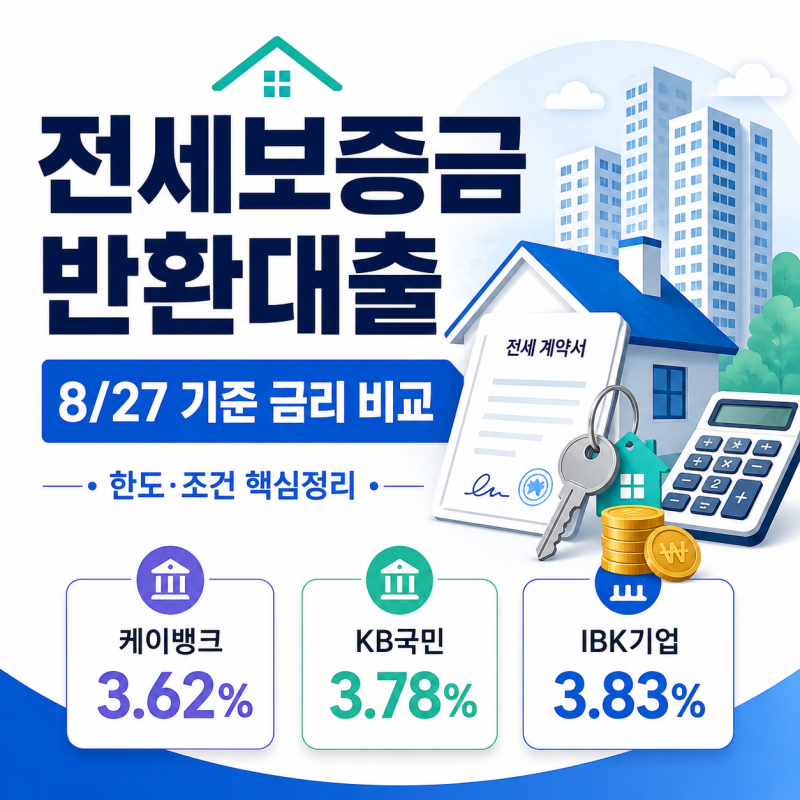
전세자금 반환대출은 세입자 퇴거 시 임대인이 보증금을 마련하기 위해 받는 주택담보대출을 의미합니다. 최근 주택담보대출 규제 강화로 DSR 적용 여부와 대출 한도에 대한 혼란이 많으나, 전세보증금 액수만으로 한도가 결정되는 것이 아니며 담보가치, 기존 대출, 소득, 금융회사의 심사기준 등이 종합적으로 고려됩니다. 특히 역전세 반환 목적 대출에는 별도의 규제 완화가 적용되어 임대인의 자금 마련에 중요한 역할을 합니다.
블로거들은 전세자금 반환대출 시 DSR 적용 여부를 가장 중요한 요소로 꼽습니다. 일반적인 주택담보대출과 달리, 역전세 반환 목적의 대출은 일정 요건 충족 시 DSR 대신 DTI 60%를 적용받을 수 있어 대출 가능 금액이 크게 늘어날 수 있다고 설명합니다. 또한, 임대인의 자금 조달이 어려울 경우 세입자 명의의 전세보증금 담보대출이 대안이 될 수 있다는 점도 강조하며, 각자의 상황에 맞는 대출 주체와 담보 대상을 명확히 구분해야 한다고 조언합니다.
전세자금 반환대출을 고려한다면 계약 만료 직전에 급하게 알아보기보다 최소 몇 주 전부터 금융회사에 대출 가능 금액을 확인하는 것이 중요합니다. 특히 DSR 대신 DTI 60%를 적용받을 수 있는 역전세 반환 목적의 예외 규정은 시기별로 조정될 수 있으므로, 신청 시점의 최신 기준을 은행에서 직접 확인하는 것이 현명합니다. 후속 세입자 없이도 기존 세입자에게 보증금을 돌려줄 수 있는 브릿지 대출 형태도 있으니, 다양한 가능성을 검토하시기 바랍니다.