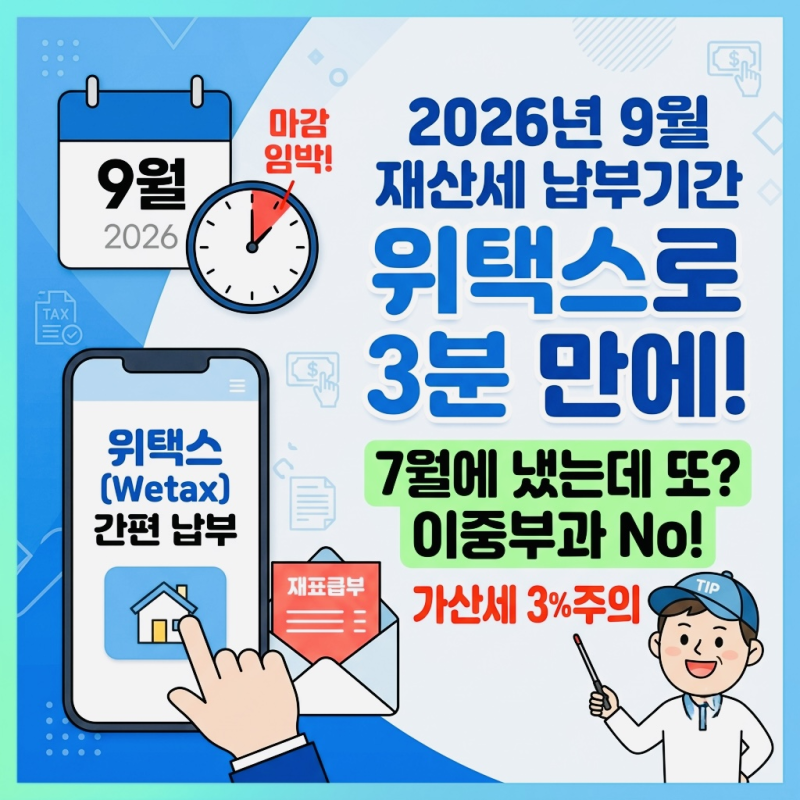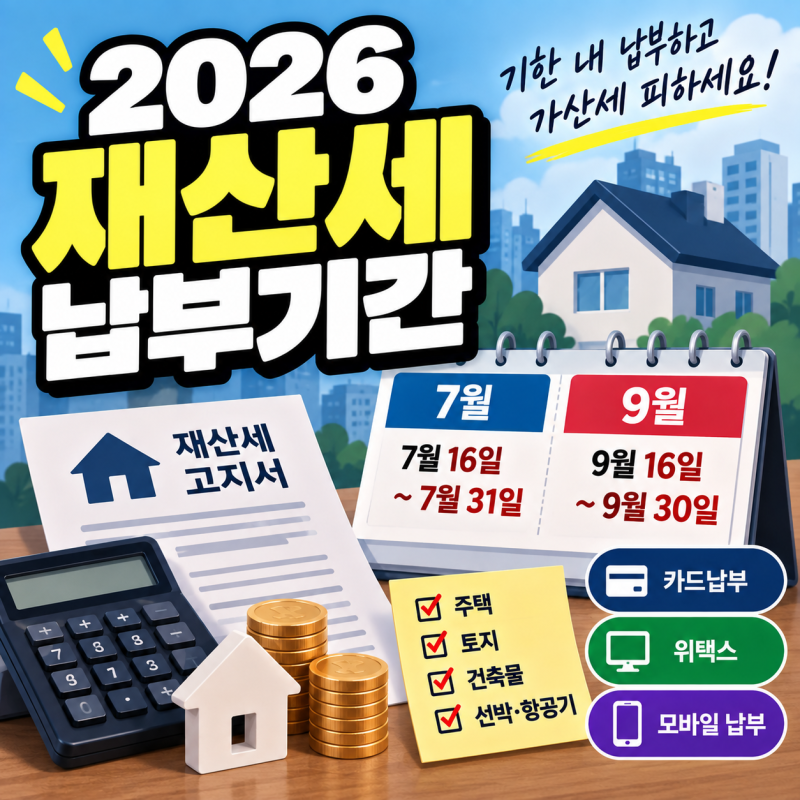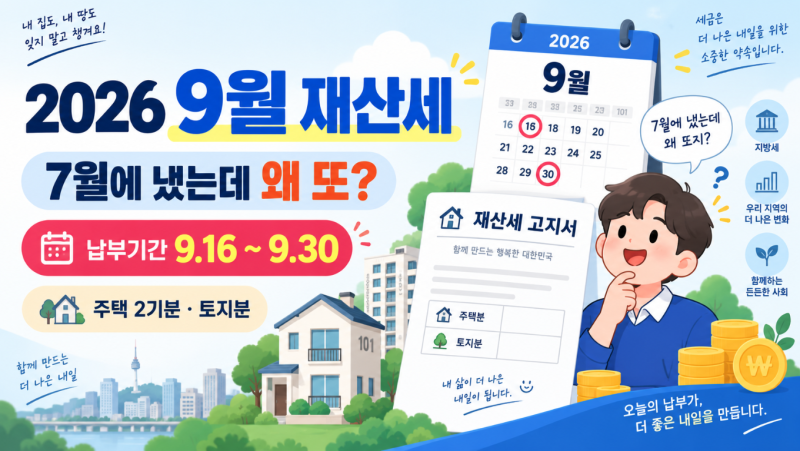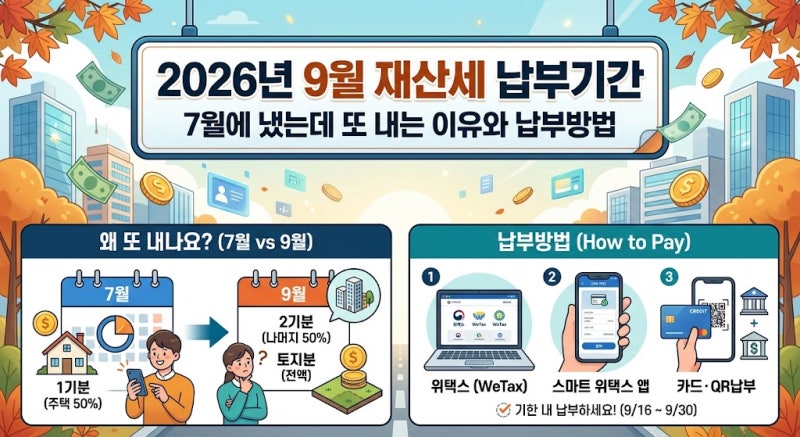

재산세는 매년 6월 1일 과세기준일 기준으로 부동산 소유자에게 부과되는 지방세로, 납세자의 부담을 줄이고자 7월과 9월에 나누어 고지됩니다. 특히 주택분 재산세는 연간 세액의 절반씩 두 차례에 걸쳐 납부하며, 9월에는 주택분 2기분과 토지분이 부과됩니다. 많은 납세자가 7월에 재산세를 납부했음에도 9월에 다시 고지서를 받는 이유가 바로 이 분할 납부 원칙 때문입니다.
블로거들은 7월에 재산세를 냈는데 9월에 또 고지서가 오는 상황에 대해 다양한 관점에서 설명하고 있습니다. 일부 블로거는 주택분 재산세가 20만 원 이하인 경우 7월에 전액 일시 납부되어 9월에는 고지서가 발송되지 않는다는 점을 강조합니다. 반면, 다른 블로거들은 9월에 토지분 재산세가 100% 부과되므로 주택분과 별개로 납부해야 함을 상세히 안내하며, 6월 1일 과세기준일 소유자에게 납세 의무가 있다는 점을 명확히 합니다.
재산세 납부기한은 9월 16일부터 9월 30일까지이며, 기한을 넘기면 3%의 납부지연가산세가 부과되므로 주의가 필요합니다. 고지서를 받지 못했더라도 전자고지나 모바일 고지를 신청했거나 주소 변경 등으로 우편물 수령이 어려울 수 있으니, 위택스나 이택스를 통해 직접 조회하여 납부 여부를 확인하는 것이 중요합니다. 특히 주택분 재산세가 20만 원을 초과하는 경우 7월과 9월 분할 납부가 원칙이므로, 자신의 납부 내역을 꼼꼼히 살펴보는 것이 현명합니다.