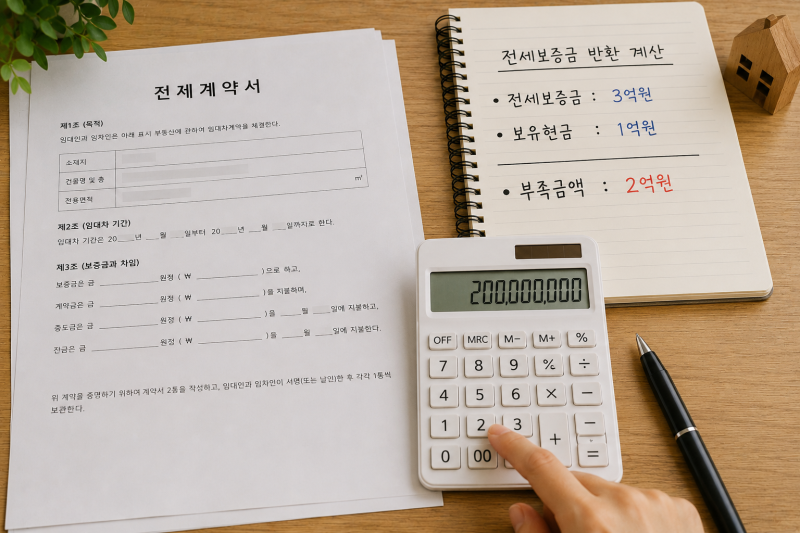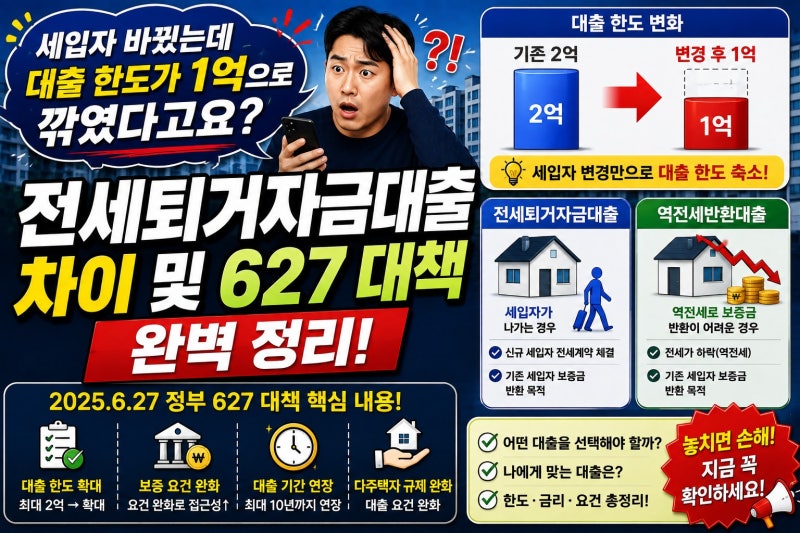
전세금 반환대출은 집주인이 임차인에게 보증금을 돌려주기 위해 주택을 담보로 받는 대출을 의미하며, 전세 시세 하락이나 신규 세입자 미확보 시 자금 마련을 위해 활용됩니다. 과거에는 생활안정자금 목적 주택담보대출에 연간 한도가 있었으나 현재는 폐지되었으며, 임차보증금 반환 목적 대출 역시 LTV와 DSR 등 대출 규제 범위 내에서 실제 가능 금액이 결정됩니다. 따라서 단순히 전세보증금 액수만큼 대출이 나오는 것은 아닙니다.
블로거들은 전세금 반환대출 한도가 1억원으로 제한되는지에 대한 궁금증을 해소하며, 실제로는 주택가격에 따른 LTV, 기존 주택담보대출 잔액, 다른 부채, 연소득에 따른 DSR, 그리고 금융회사 자체 심사 등이 복합적으로 작용한다고 설명합니다. 특히 DSR(총부채원리금상환비율) 심사가 중요하게 고려되며, 기존 신용대출이나 주택담보대출이 많다면 추가 대출 가능 금액이 줄어들 수 있다고 강조합니다. 일부 블로거는 2023년 7월 발표된 역전세 반환대출 규제완화로 DTI 60%가 적용되는 특례가 2025년 말 종료 예정이었으나 일몰이 폐지되어 현재도 지속 적용되고 있다고 언급합니다.
세입자 퇴거가 예정되어 있다면 계약 만료 직전에 급하게 알아보기보다 최소한 몇 주 전에는 금융회사에 대출 가능 금액을 확인하는 것이 안전합니다. 임대인의 대출이 DSR 규제로 막혔을 경우, 세입자 명의의 전세보증금 담보대출을 검토하는 것도 하나의 대안이 될 수 있습니다. 이때 임대인 동의 여부와 안전한 퇴거를 위한 리스크 점검이 필수적이며, 임차보증금 반환채권을 기반으로 한 대출 한도를 미리 파악하는 것이 중요합니다.