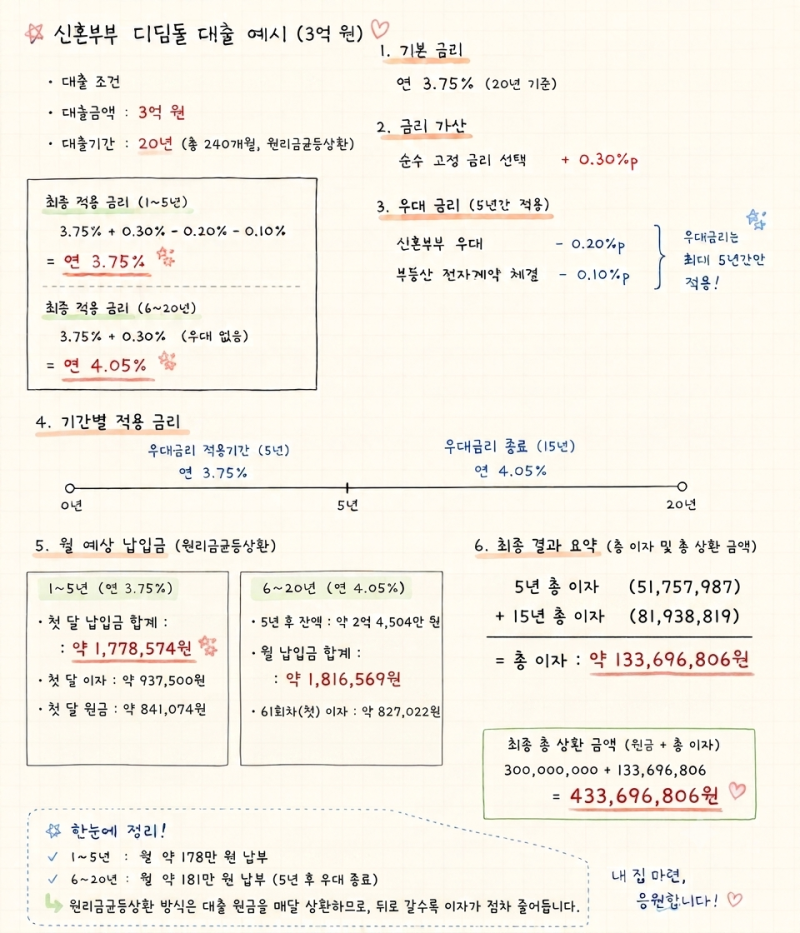

디딤돌대출은 서민의 내 집 마련을 돕기 위한 정부 정책 모기지로, 시중은행 주택담보대출보다 낮은 금리와 안정적인 상환 구조를 제공하여 금리 변동성이 큰 시기에 주목받고 있습니다. 특히 5년 변동금리 옵션은 고정금리와 함께 선택지로 제공되어, 대출자의 자금 계획에 맞춰 유연하게 활용할 수 있는 것이 특징입니다. 금리 인상기에는 정책모기지의 금리 상승폭이 제한적이며, 중도상환수수료 부담이 적어 향후 금리 하락 시 대환 전략을 취하기에도 유리합니다.
실제 사용자들은 디딤돌대출 선택 시 고정금리와 5년 변동금리 사이에서 고민하는 경우가 많습니다. 금리 인상기에는 초기 금리 차이가 크지 않다면 만기까지 변동 없는 고정금리나 긴 주기의 고정형을 선택하는 것이 자금 계획 수립에 유리하다는 의견이 많습니다. 하지만 5년 변동금리는 5년마다 금리가 재조정되므로, 향후 금리 하락이 예상될 경우 유리할 수 있어 신중한 선택이 필요합니다. 소득 수준과 대출 만기에 따라 금리가 차등 적용되는 점도 고려해야 할 부분입니다.
디딤돌대출을 활용할 때는 본인의 소득 수준, 주택 가격, 그리고 향후 금리 변동에 대한 예측을 바탕으로 고정금리와 5년 변동금리 중 어떤 방식이 더 유리할지 면밀히 검토해야 합니다. 특히 , 디딤돌대출은 소득과 유형별로 다양한 금리가 적용되며, 지방 미분양 주택 구매 시 추가 금리 인하 혜택도 제공되므로 이러한 세부 조건을 꼼꼼히 확인하는 것이 중요합니다.