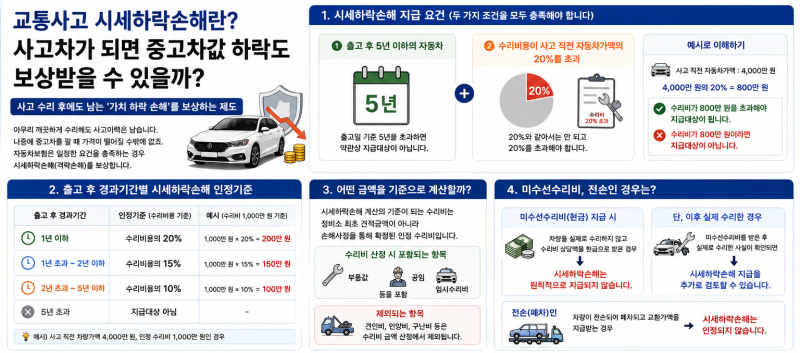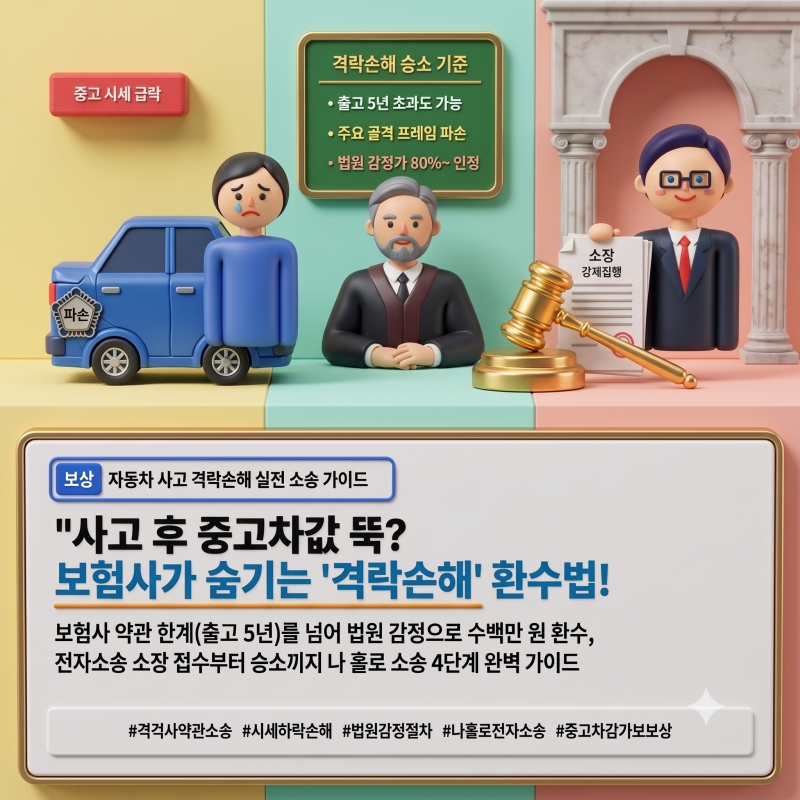
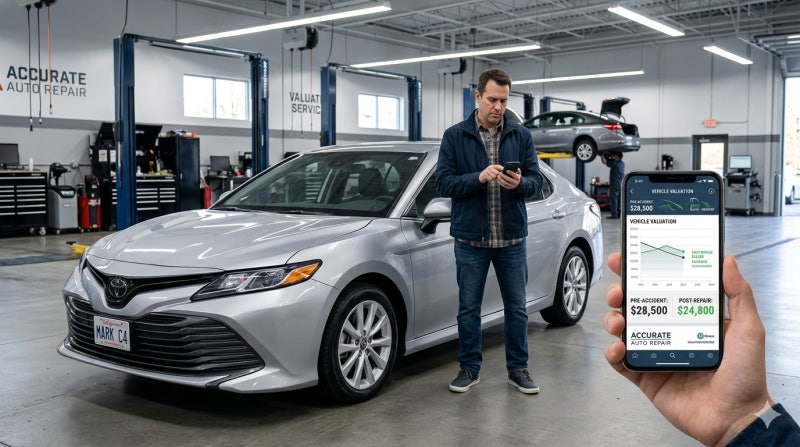
자동차 사고로 차량의 주요 골격이 손상되면 수리 후에도 중고차 시장에서 큰 폭의 감가가 발생하며, 이를 법적으로 격락 손해(시세 하락 손해)라고 부릅니다. 상대방 보험사는 표준 약관의 엄격한 지급 기준(출고 5년 이내, 수리비가 차량 가액의 20% 초과 등)만을 내세워 보상을 거부하거나 적은 금액을 제시하는 경우가 많습니다. 그러나 대법원 판례는 차량의 주요 골격 손상으로 원상 회복이 불가능한 가치 하락이 발생했다면, 약관 기준과 무관하게 실제 시세 하락 손해를 배상해야 한다고 판결하고 있습니다.
블로거들은 보험사 약관 기준과 법원 소송 판결 기준의 차이를 명확히 설명하며, 약관이 보험사 내부 지급 기준일 뿐 법적 강제력이 없으므로 소송을 통해 법원 기준을 적용받는 것이 유리하다고 강조합니다. 특히 출고 5년 초과 차량이나 수리비가 차량 가액의 20% 미만인 경우에도 주요 골격 손상이 있다면 감정평가사의 감정평가서를 첨부하여 소액재판이나 민사 조정을 통해 보상받을 수 있다고 안내합니다. 반면, 일부 블로거는 약관상 대상 조건을 먼저 따져보고, 대상일 때 수리비에 출고 경과기간별 비율을 적용하는 보험사의 지급 기준을 상세히 설명하며, 개인 사고 시에는 상대 보험사의 적용 약관을 확인하는 것이 중요하다고 조언합니다.
실제 블로거들은 격락 손해 소송 청구가 가능한 핵심 조건으로 피해 차량 무과실 또는 저 과실 사고를 꼽으며, 모든 단순 접촉 사고가 소송 대상이 되는 것은 아니라고 주의를 줍니다. 또한, 수리 기간 중 렌터카를 이용하지 않았다면 상대 보험사 대물 항목에서 동급 최저가 렌트비의 35%에 수리 일수를 곱한 교통비(대차료)를 꼭 받아내야 한다고 강조합니다. 보험사 대물 지급결의서를 확인할 때 수리 일수와 하루 단가가 정확히 합산되었는지 대조 후 청구하는 것이 현명한 팁으로 제시됩니다.