은행 대출상담사는 은행 대신 대출 접수를 받는 모집인을 의미하며, 최근 주택담보대출(주담대) 시장에서 그 역할이 다시금 주목받고 있습니다. 금융당국의 가계대출 총량 목표 상향 조정 이후 신한, 하나, IBK기업은행 등 주요 은행들이 9월부터 대출상담사 접수를 재개하며 대출 창구가 열리는 추세입니다. 그러나 8월 주담대 금리가 3년 9개월 만에 최고치를 기록하는 등 대출 문턱은 여전히 높은 상황입니다.
블로거들은 대출상담사 접수 재개 소식에 반색하면서도, 실제 대출 실행까지는 여전히 어려움이 많다고 입을 모읍니다. 특히 상담사별 배정 한도가 작아 여러 상담사를 통해야 하는 현실을 지적하며, 열렸다고 해서 느긋하게 있을 상황이 아니라고 강조합니다. 또한, MCI(SGI서울보증 보험) 가입 여부에 따라 생애최초 주담대 한도가 수천만 원씩 줄어들 수 있다는 점을 중요한 고려 사항으로 언급하며 주의를 당부하고 있습니다.
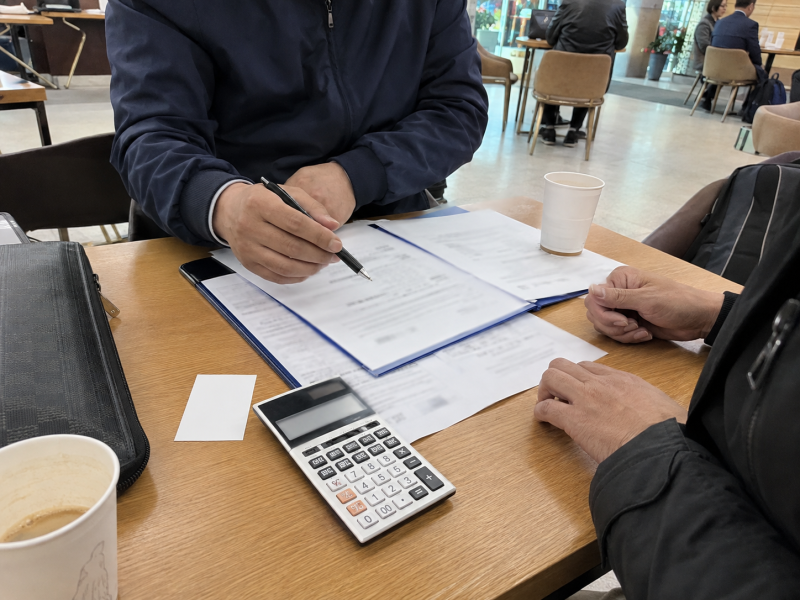
대출상담사를 통한 주담대 진행 시에는 상담사마다 배정된 한도를 미리 확인하고, MCI 가입 가능 여부 및 조건도 꼼꼼히 따져보는 것이 중요합니다. 은행 고객센터를 통해 대출 상담사 연결 방법을 숙지하고, 혼잡 시간을 피해 전화하거나 온라인 상담을 활용하는 것도 효율적인 방법입니다. 급변하는 대출 시장 상황에 맞춰 최신 정보를 확인하고 전문가와 충분히 상담하여 자신에게 맞는 최적의 대출 조건을 찾는 것이 필요합니다.