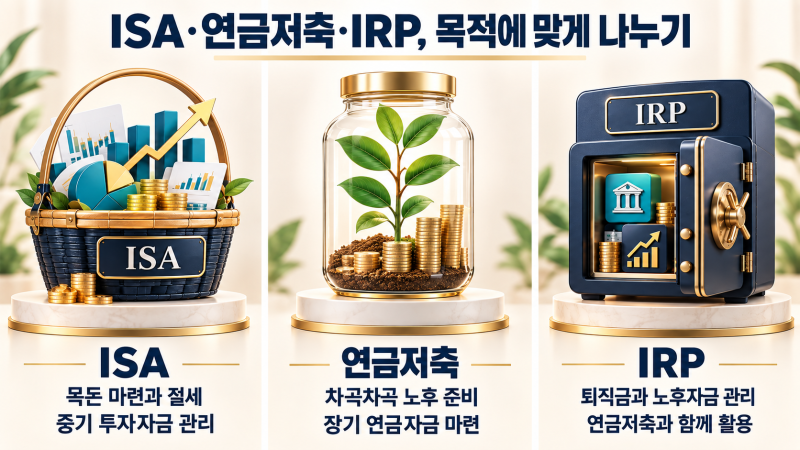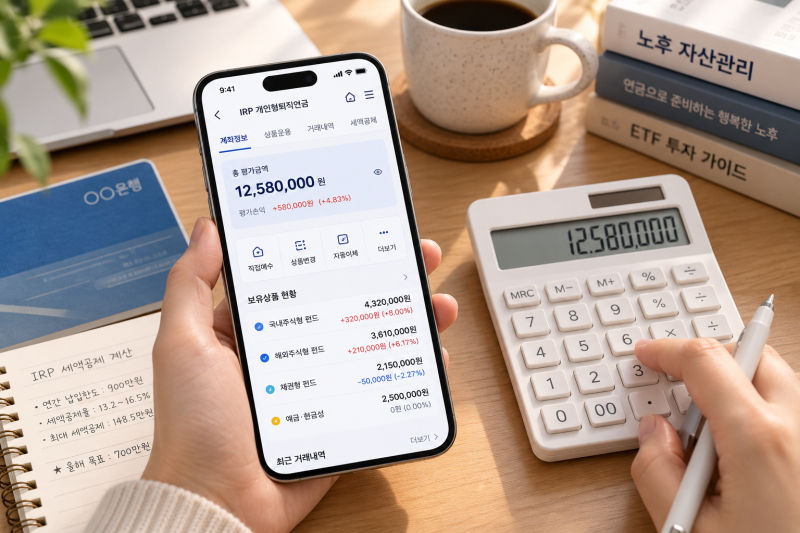
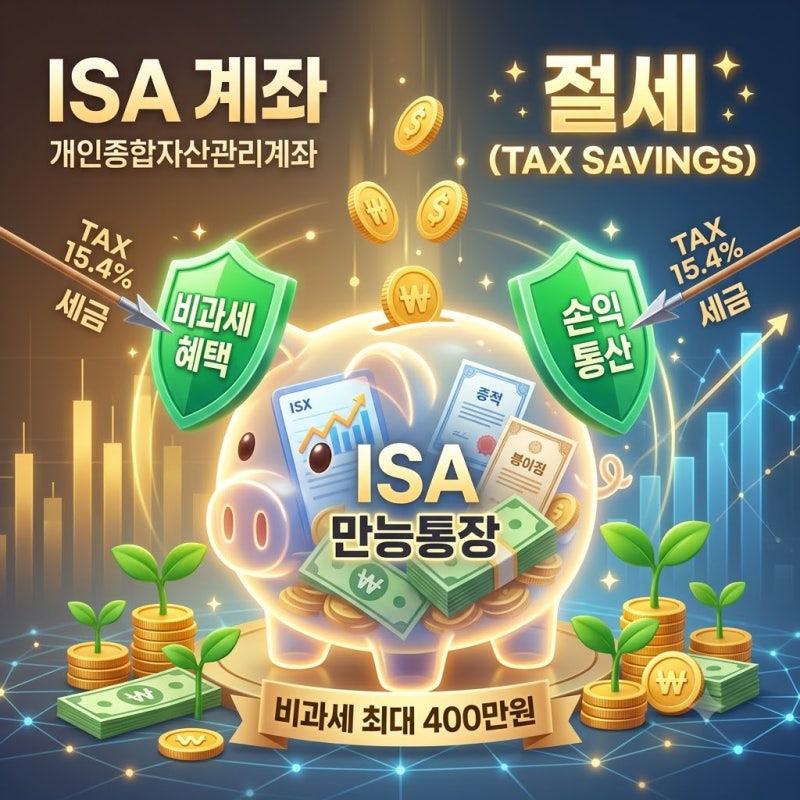
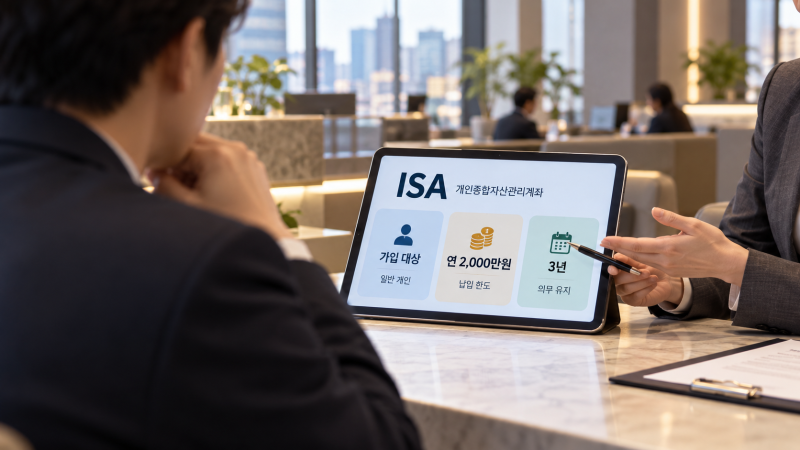
개인형 퇴직연금(IRP)은 노후 자금 마련과 함께 연말정산 시 세액공제 혜택을 제공하여 많은 직장인과 자영업자에게 주목받고 있습니다. 특히 납입액에 대한 세액공제는 연금저축과 합산하여 최대 900만 원까지 적용될 수 있어, 실질적인 세금 절감 효과를 기대할 수 있습니다. 이는 투자 수익에 대한 비과세 혜택을 제공하는 ISA와는 다른 방식으로 절세 효과를 제공하는 것이 특징입니다.
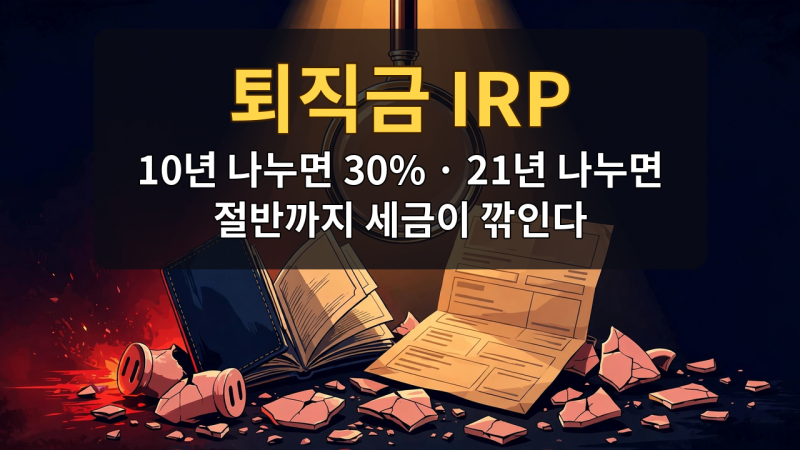
블로거들은 IRP의 세액공제율이 소득 구간에 따라 13.2%에서 16.5%까지 달라진다는 점을 강조하며, 실제 환급액은 결정세액을 초과할 수 없다고 설명합니다. 또한, IRP는 중도 인출이 제한적이라는 점에서 ISA와 차이를 보이며, 퇴직금을 IRP로 수령할 경우 과세 이연 효과를 누릴 수 있어 장기적인 노후 자금 관리에 유리하다는 분석도 있습니다. 일부에서는 IRP와 연금저축의 세액공제 한도를 채우는 전략을 통해 절세 효과를 극대화하는 방안을 제시하기도 합니다.
IRP는 노후 자금 마련이라는 본래 목적 외에도 연말정산 세액공제라는 강력한 절세 수단을 제공합니다. 가입 전에는 자신의 소득 구간과 자금 운용 계획을 고려하여 연금저축과의 합산 한도 및 중도 인출 제한 등 세부 조건을 면밀히 확인하는 것이 중요합니다. 이를 통해 IRP의 세금 혜택을 최대한 활용하고 안정적인 노후를 준비하는 데 도움이 될 수 있습니다.