
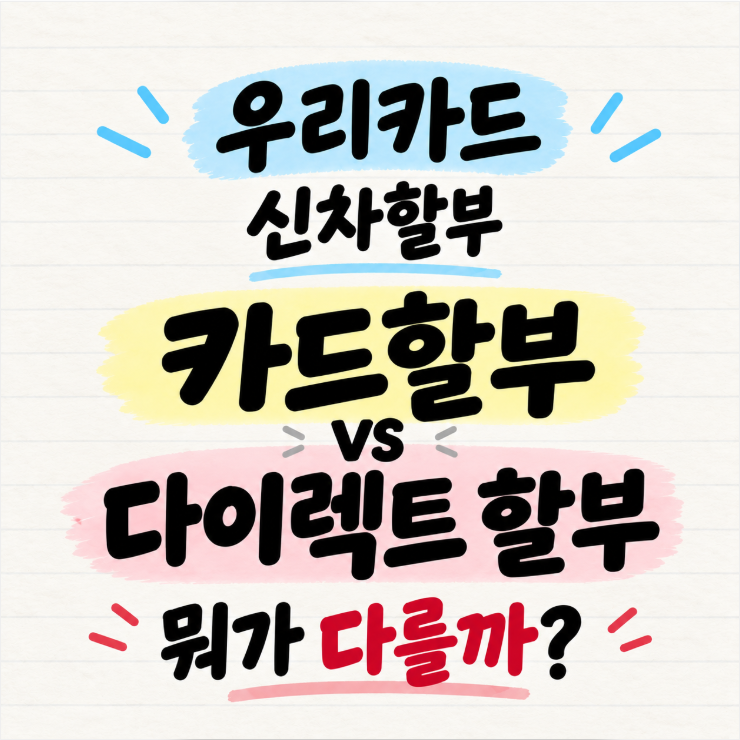

우리카드 대출 상품은 신차 구입 시 이용할 수 있는 다이렉트 카드할부와 다이렉트 할부로 구분됩니다. 이 두 상품은 이름은 비슷하지만, 하나는 카드할부이고 다른 하나는 대출 상품으로 금융거래 기록에 차이가 발생합니다. 특히 다이렉트 카드할부는 최대 7,000만원까지, 다이렉트 할부는 최대 1억원까지 한도가 가능하며, 각각의 금리 및 근저당 설정 여부에서 차이를 보입니다.
블로거들의 분석에 따르면, 다이렉트 카드할부는 자동차 대출로 잡히지 않아 향후 주택담보대출이나 신용대출 계획 시 유리할 수 있다는 장점이 있습니다. 반면, 다이렉트 할부는 실제 대출 상품으로 분류되며, 한도가 더 높다는 특징이 있습니다. 두 상품 모두 중도상환수수료가 없어 중도상환 여부보다는 대출 여부와 실제 한도 및 금리를 비교하여 선택하는 것이 중요하다고 강조합니다.
우리카드 카드론의 경우, 한도 발생일이 매월 초(1일~5일)에 신용 상태를 재평가하여 정기 갱신되는 것이 핵심입니다. 기존 대출을 완납했다면 상환 즉시 한도가 살아나지만, 전산 반영에 시차가 있어 익일 영업일 오전에 확인하는 것이 좋습니다. 신용점수가 올랐다고 해서 즉시 한도가 생기는 것은 아니므로, 급하게 자금이 필요할 경우 이러한 한도 발생 주기를 미리 파악하는 것이 실질적인 도움이 될 수 있습니다.