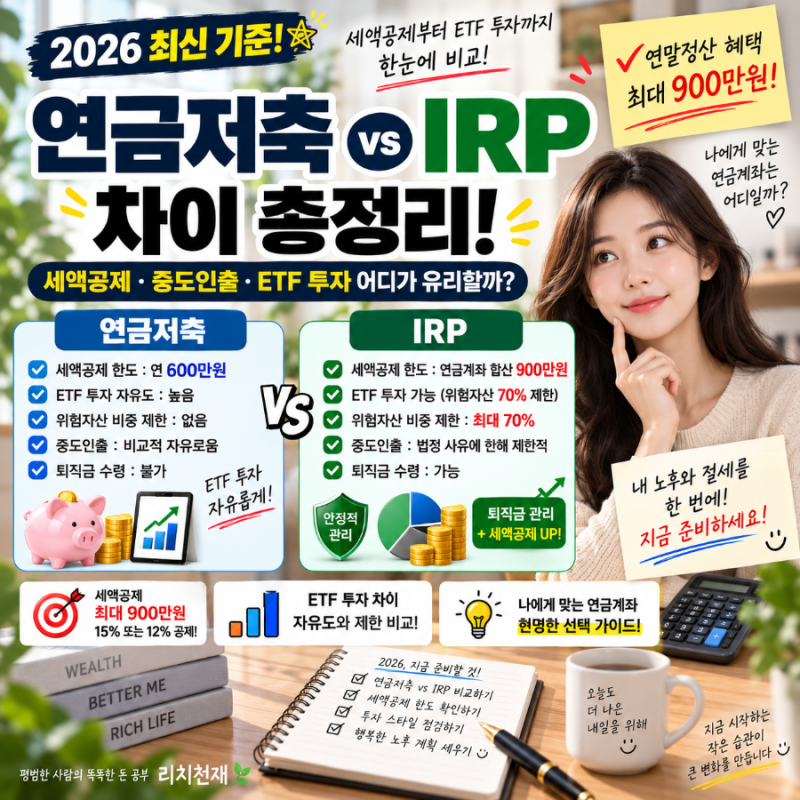
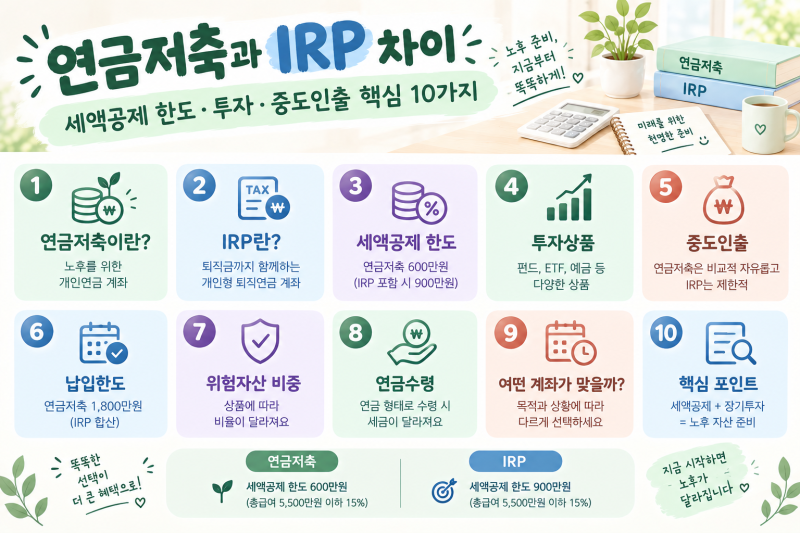
연금저축은 노후 대비와 연말정산 세액공제 혜택으로 많은 분들이 가입하는 금융 상품입니다. 특히 최근 연금저축과 IRP(개인형 퇴직연금)는 세액공제 한도가 연간 최대 900만원까지 확대되어 절세 효과가 더욱 커졌습니다. 하지만 갑작스러운 목돈이 필요할 때 중도 인출 가능 여부와 세금 문제로 고민하는 경우가 많습니다. 연금저축은 IRP와 달리 법정 사유 없이도 일부 금액을 인출할 수 있다는 점에서 차이가 있습니다.
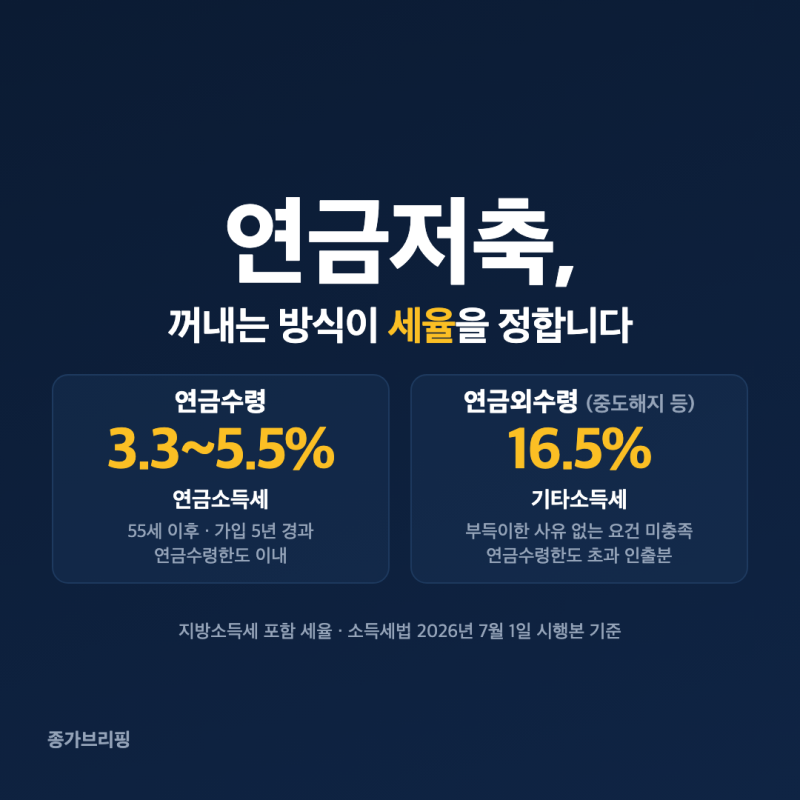
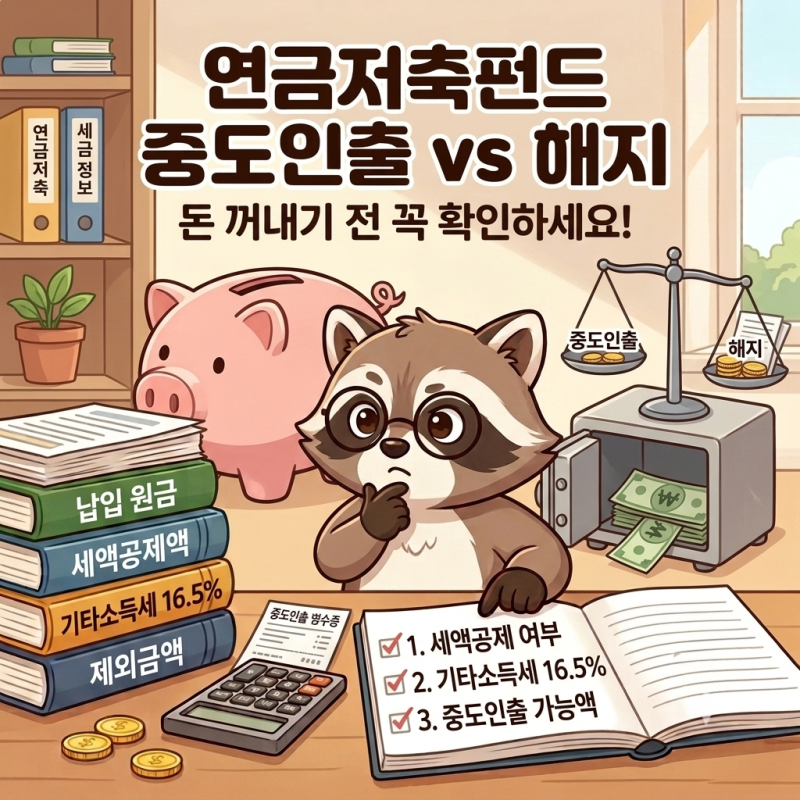
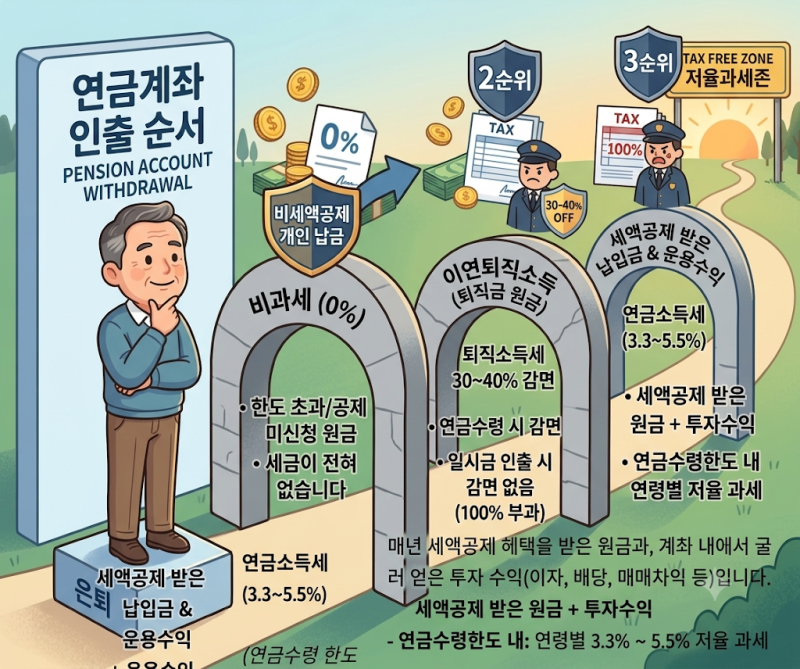
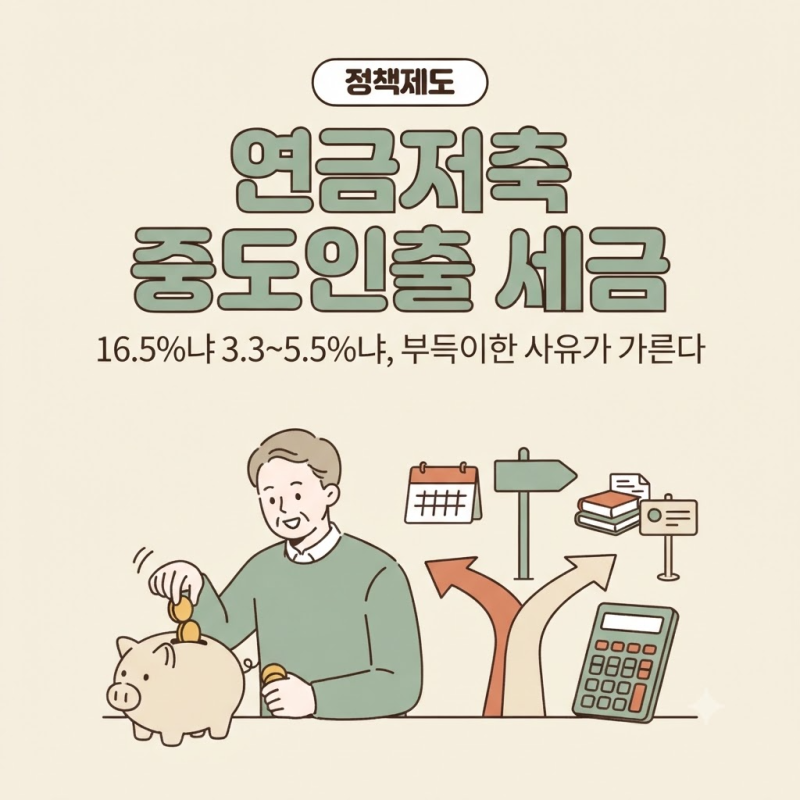
블로거들은 연금저축의 중도인출 시 세금이 무조건 16.5% 부과되는 것이 아니라는 점을 강조합니다. 세액공제를 받지 않은 개인 납입 원금은 세금 없이 인출 가능하며, 무주택자의 주택 구입이나 장기 요양 등 부득이한 사유에 해당하면 3.3%~5.5%의 저율 연금소득세만 적용됩니다. 반면 IRP는 법에서 정한 특별 사유가 아니면 일부 인출이 불가능하며, 계좌 전체를 해지해야 하는 경우가 많아 세금과 장기 투자 손실을 고려해야 한다고 조언합니다.
연금저축 중도인출 시 세금 부담을 줄이려면 인출 순서를 이해하는 것이 중요합니다. 세액공제를 받지 않은 원금부터 먼저 인출하고, 부득이한 사유에 해당한다면 관련 증빙 서류를 6개월 이내에 제출하여 우대 세율을 적용받는 것이 현명합니다. 또한, 연금저축과 IRP의 중도인출 조건과 세금 체계를 명확히 구분하여 본인의 상황에 맞는 최적의 인출 전략을 세우는 것이 필요합니다.