
신축아파트 분양 시 보금자리론은 일반 매매와 자금 일정이 달라 잔금 구조를 먼저 파악하는 것이 중요합니다. 분양 계약부터 입주, 잔금, 소유권 이전까지 긴 일정으로 진행되므로, 입주 시점에 보금자리론을 알아보는 것만으로는 부족할 수 있습니다. 특히 보금자리론의 구입 용도는 담보주택의 소유권 이전 또는 보존등기와 연결되어 있어, 분양 계약만으로 즉시 실행되지 않으므로 사전에 철저한 계획이 필요합니다.
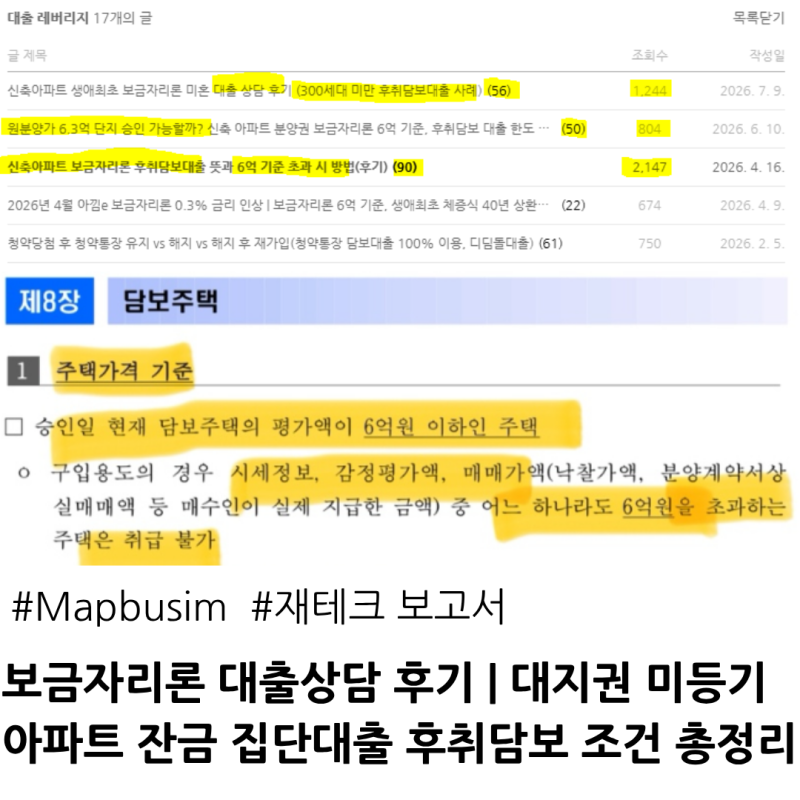
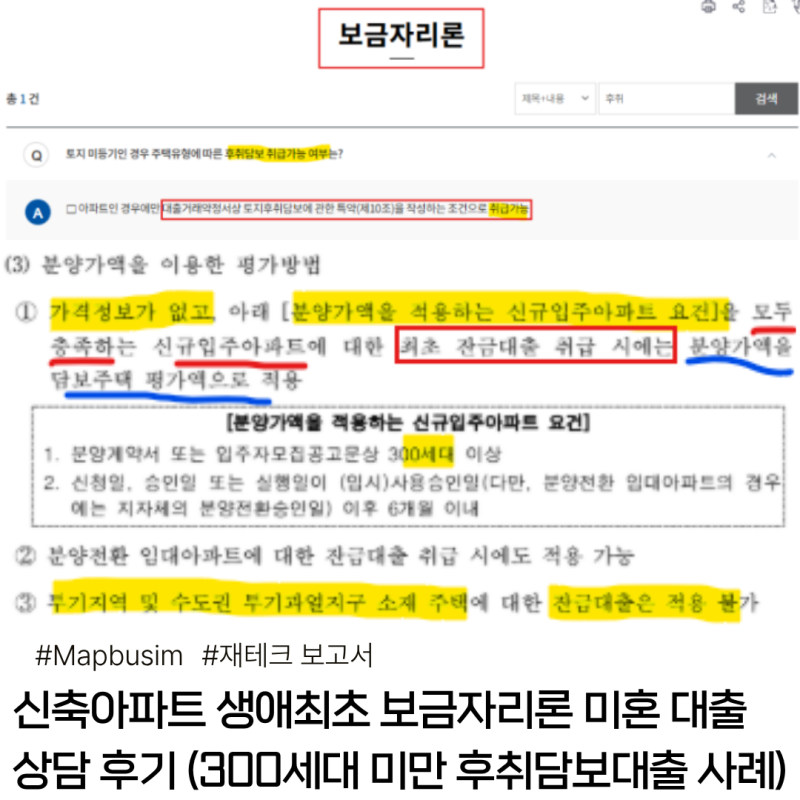
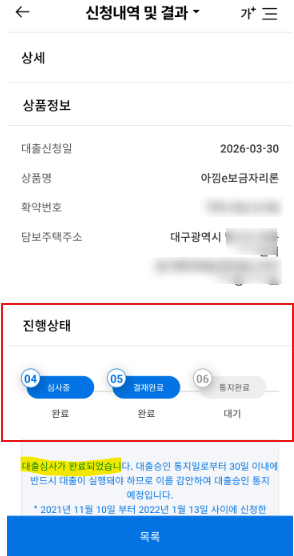
실제 사용자들은 신축아파트 보금자리론 신청 시 중도금 대출과 보금자리론의 역할이 다르다는 점을 강조합니다. 입주 시점의 주택가격, 소득, 주택보유수, LTV, DTI, 기존 부채, 전입 요건 등을 다시 확인해야 하며, 분양가만 보고 대출 가능 여부를 단정해서는 안 됩니다. 특히 300세대 미만 소규모 단지나 시세가 형성되지 않은 신축 아파트의 경우, 후취담보대출 사례를 참고하여 대출 가능 여부를 면밀히 검토해야 합니다.
가장 현실적인 준비 방법은 분양 계약 직후 예상 분양가와 잔금 자금을 계산하고, 입주 전 보금자리론 소득 및 주택 가격 요건을 다시 확인하는 것입니다. 또한, 분양권과 조합원 입주권도 주택 보유수에 포함될 수 있으므로, 무주택 여부를 단순하게 판단해서는 안 됩니다. 미등기 아파트의 경우 후취담보대출 방식을 활용해야 하며, 이후 청년주택드림대출 등으로 전환하는 방법도 고려할 수 있습니다.