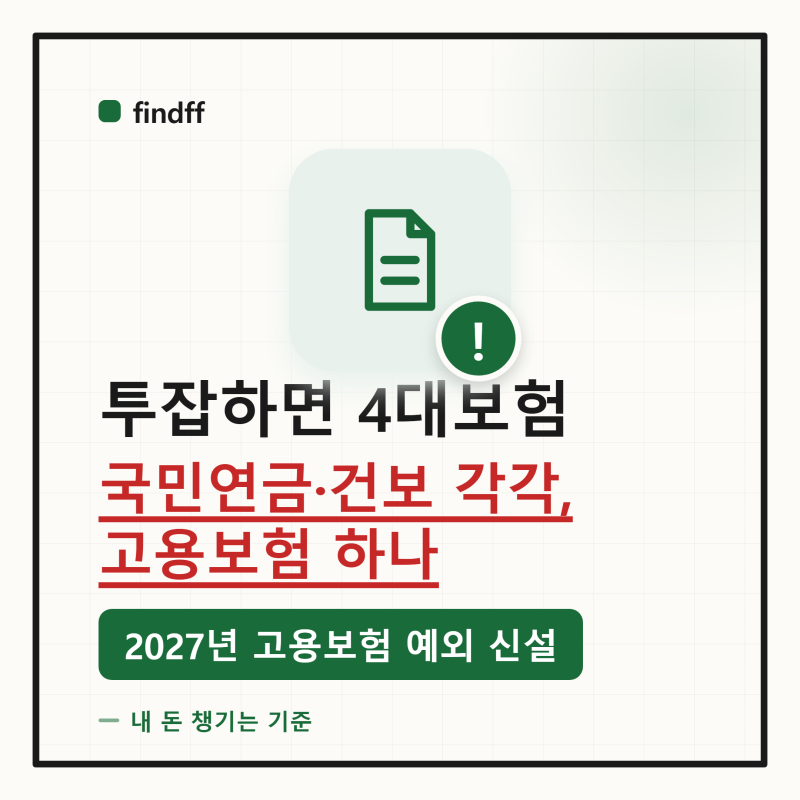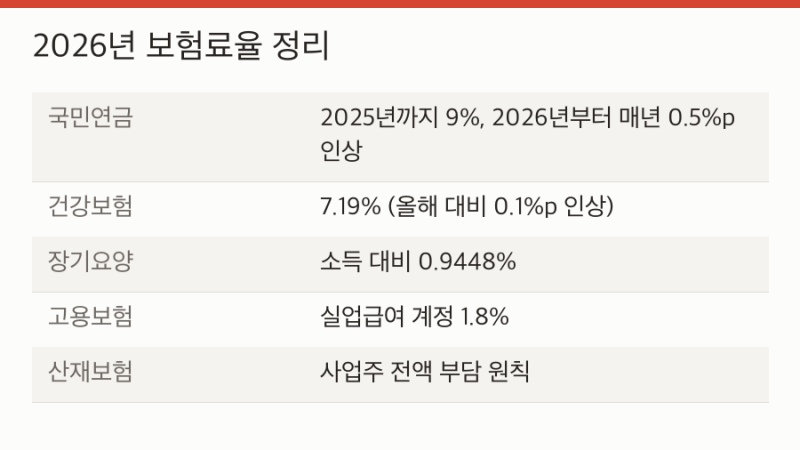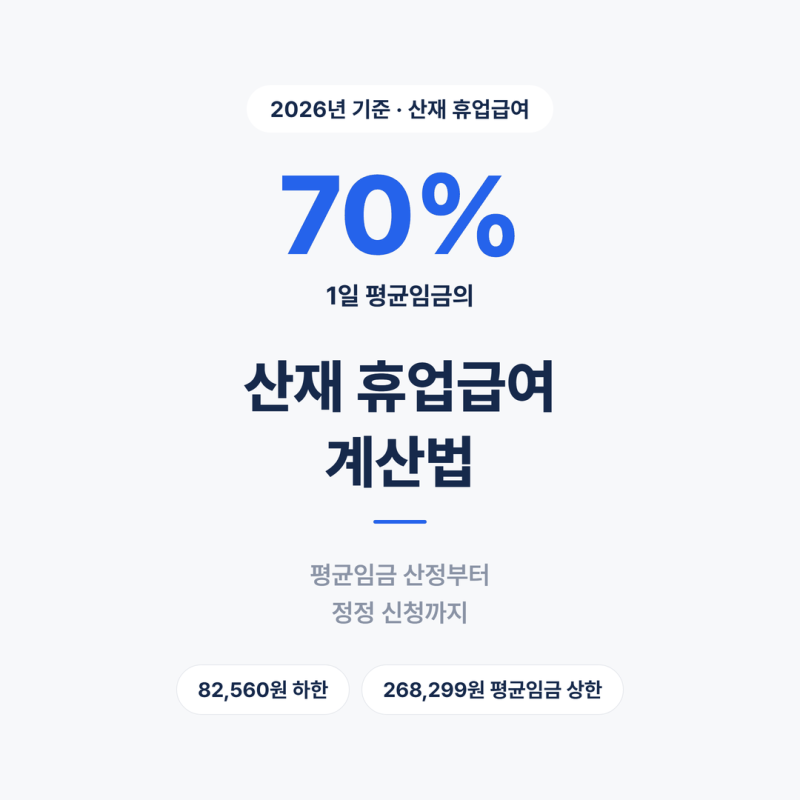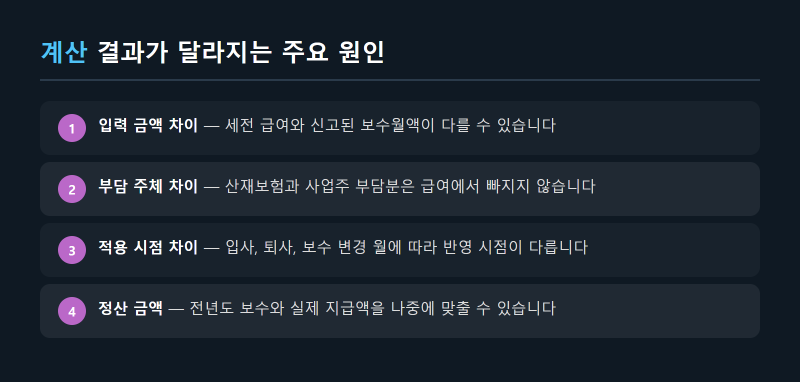


고용 산재 계산은 근로자의 소득에서 공제되는 중요한 항목으로, 4대보험료 산정 시 필수적으로 고려됩니다. 특히 최근 국민연금, 건강보험, 고용보험, 산재보험의 요율이 적용되어 월급에서 공제되는 금액을 정확히 파악하는 것이 중요합니다. 산재보험은 근로자 부담 없이 사업주가 100% 전액 부담하는 특징이 있으며, 휴업급여의 경우 평균임금의 70%를 지급하는 등 특정 기준에 따라 계산됩니다.
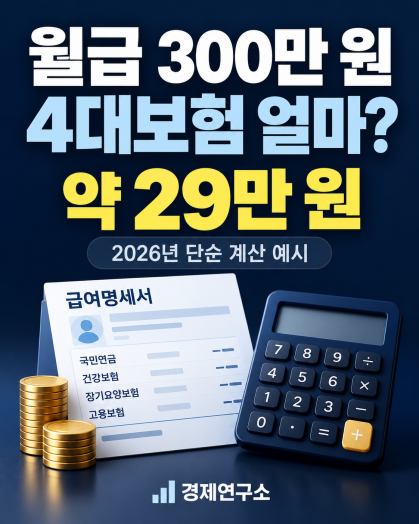
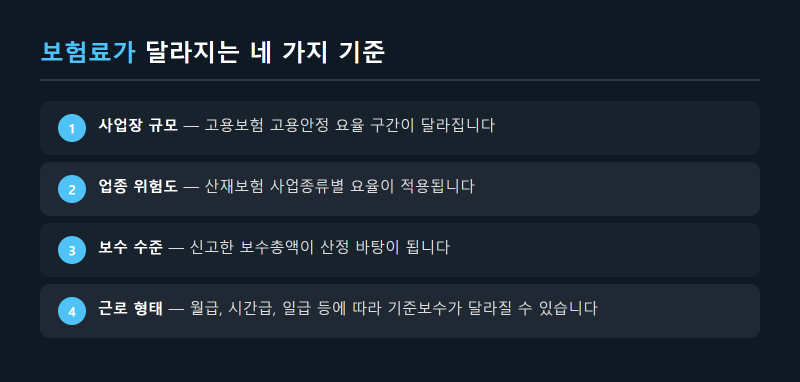
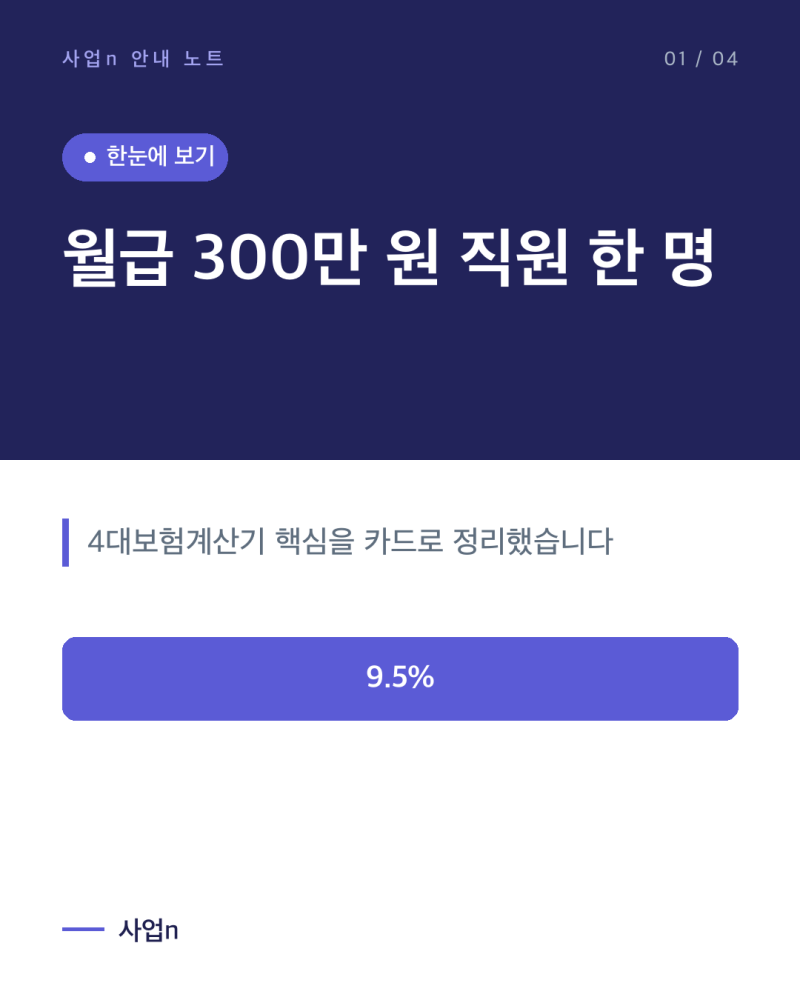
실제 블로그 후기들을 살펴보면, 월급 300만 원을 기준으로 4대보험 공제액을 계산했을 때 약 29만 원대가 공제되는 것으로 나타났습니다. 국민연금은 근로자와 회사가 절반씩 부담하며, 건강보험과 장기요양보험도 각각의 요율에 따라 계산됩니다. 고용보험은 실업급여 보험료율이 적용되며, 산재보험료는 사업 종류에 따라 요율이 달라지므로 일반적인 월급 공제액에 포함되지 않습니다.
4대보험료 계산 시 비과세 소득은 보험료 산정 기준에서 제외되므로, 식대나 차량 유지비 같은 비과세 항목을 잘 활용하면 보험료 부담을 줄일 수 있습니다. 또한, 국민연금과 건강보험은 상한액과 하한액이 정해져 있어 소득이 높아도 일정 금액 이상은 더 내지 않는다는 점을 알아두면 좋습니다. 정확한 금액은 각 공단 홈페이지의 모의계산기를 활용하여 최신 요율을 반영한 결과값을 확인하는 것이 가장 확실합니다.