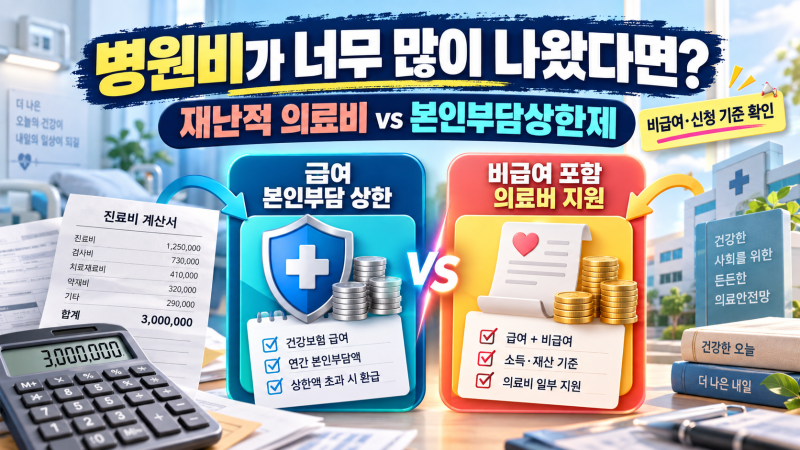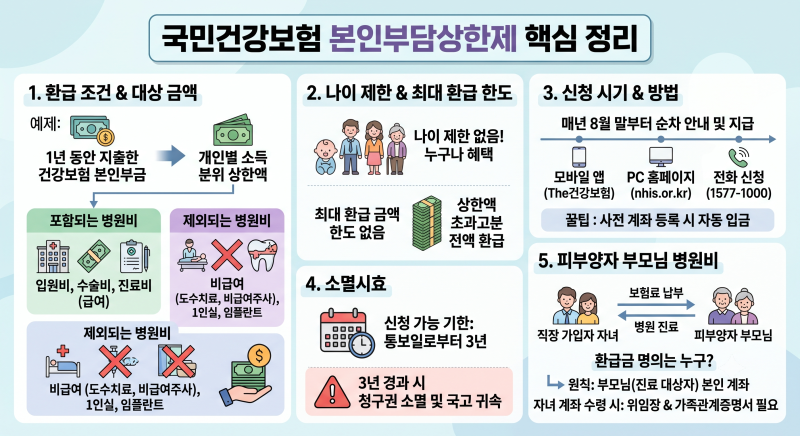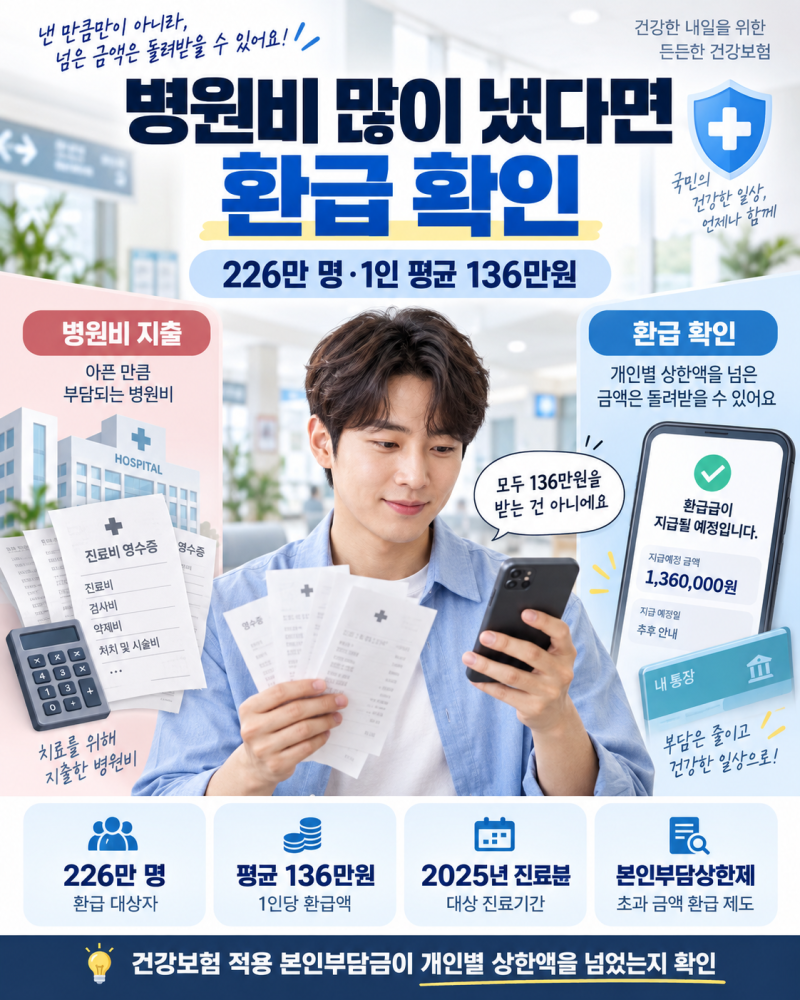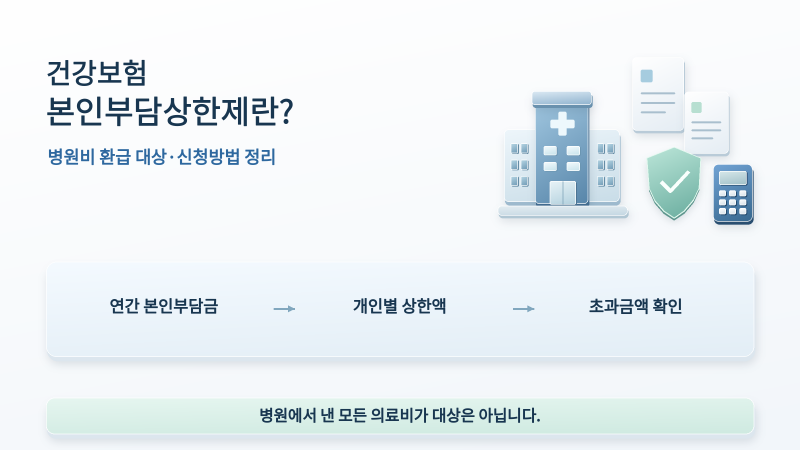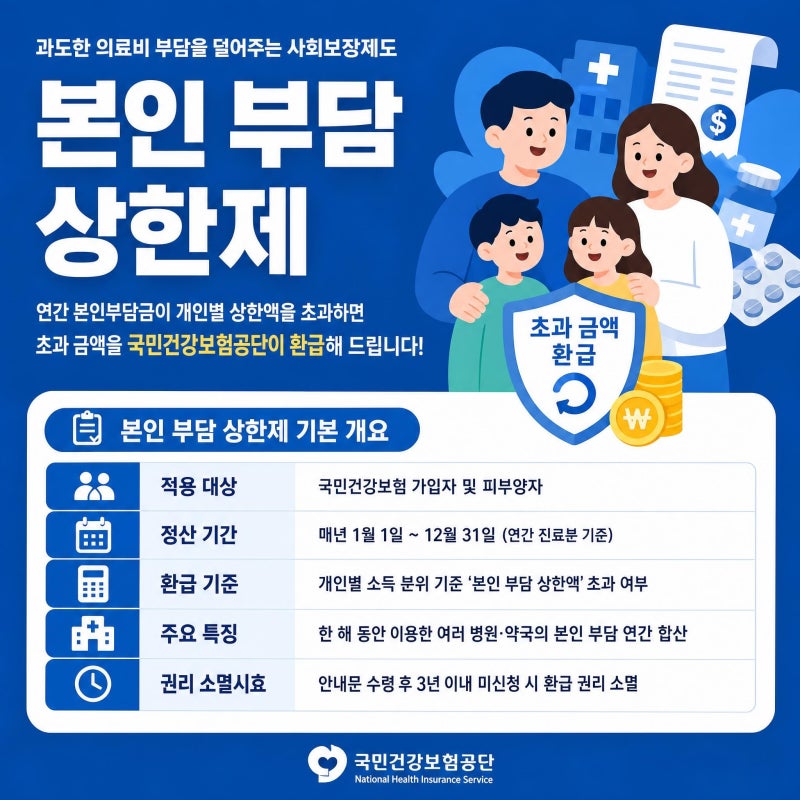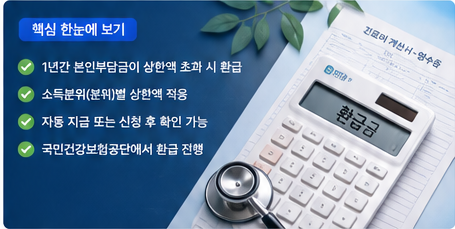
의료비 본인부담상한제는 건강보험이 적용되는 본인부담금 중 개인별 상한액을 초과한 금액을 국민건강보험공단이 부담하거나 환급하는 제도입니다. 이 제도는 환자의 과도한 의료비 부담을 경감하기 위해 마련되었으며, 특히 2026년에는 2025년 진료비 기준으로 환급금이 정산됩니다. 개인별 상한액은 소득 수준에 따라 달라지며, 2025년 일반 본인부담상한액은 89만 원부터 826만 원까지 구간별로 차등 적용됩니다.
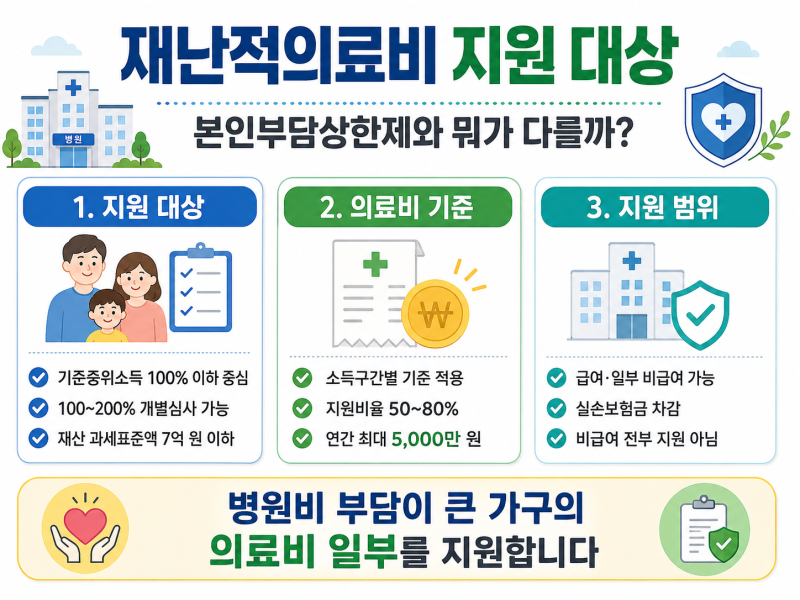
실제 블로그 후기들을 살펴보면, 본인부담상한제는 비급여 의료비가 대부분 제외된다는 점을 핵심 특징으로 꼽습니다. 반면 재난적의료비 지원은 비급여 진료비도 일부 포함될 수 있어, 두 제도의 가장 큰 차이점으로 언급됩니다. 본인부담상한제는 건강보험 본인부담금에 초점을 맞추는 반면, 재난적의료비는 소득과 재산 대비 의료비 부담이 큰 가구를 대상으로 비급여까지 검토하여 지원합니다.
블로거들은 병원비가 많이 나왔을 때 본인부담상한제만 확인하고 끝내지 말고, 비급여 진료비가 많았다면 재난적의료비 지원 대상 여부도 함께 살펴보라고 조언합니다. 재난적의료비 지원은 미용·성형 등 지원 필요성이 낮은 항목은 제외될 수 있으며, 국가·지자체 지원금이나 실손보험금 등은 차감될 수 있으므로 영수증 항목별 내역을 바탕으로 공단 심사를 받는 것이 중요합니다.