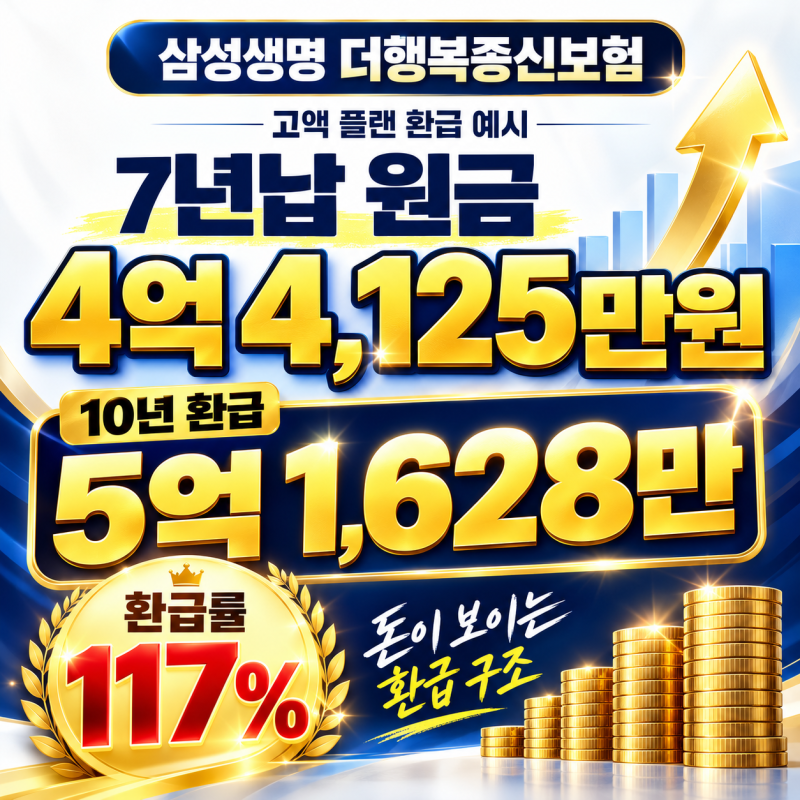
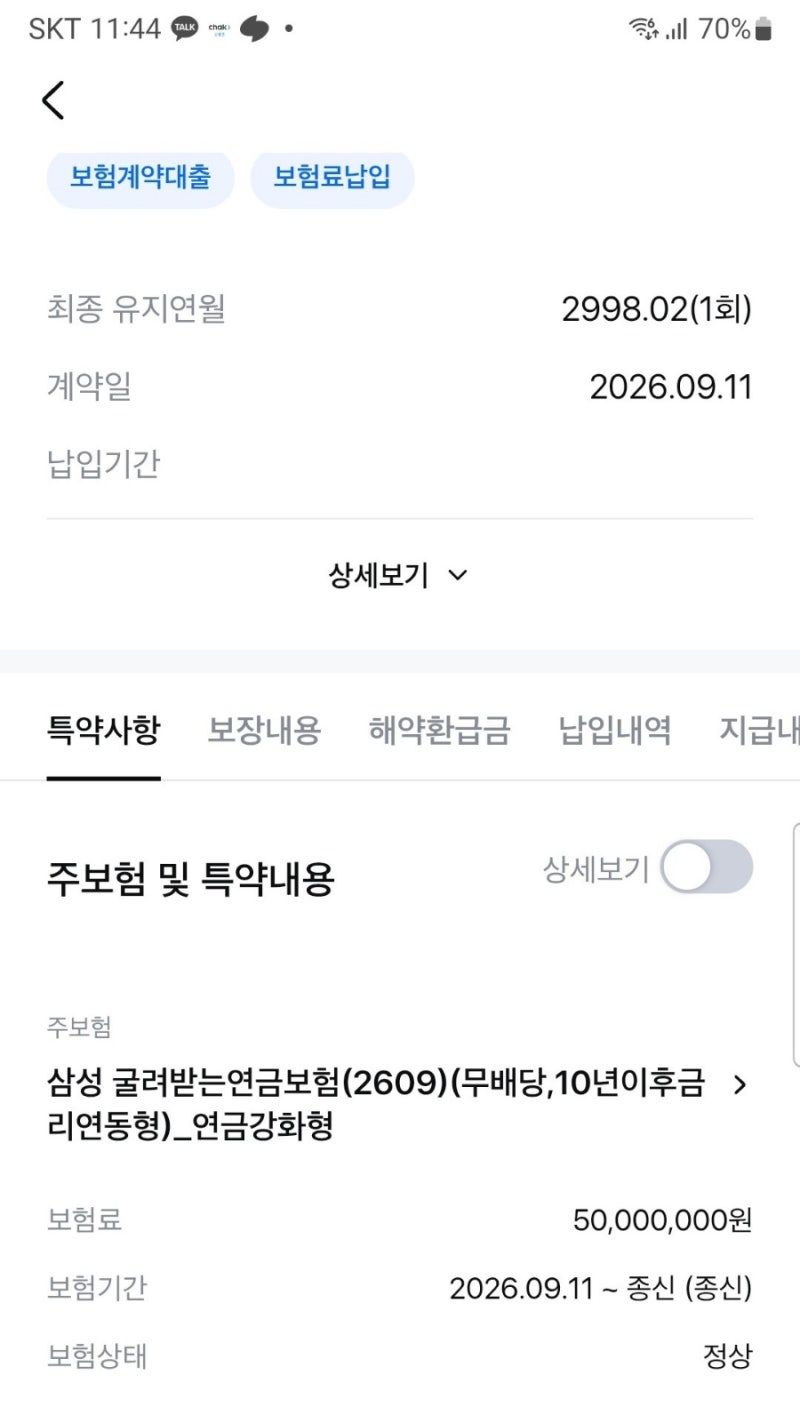
삼성생명 적금 상품은 고액 자산가들 사이에서 월 500만원 이상을 납입하여 7년 후 5억원의 환급을 기대하는 재테크 수단으로 주목받고 있습니다. 특히, 7년 납입 완료 시점에 해약환급률이 100%에 도달하며 이후 유지 기간에 따라 환급률이 상승하는 구조로, 장기적인 자금 운용과 비과세 혜택을 강조하며 인기를 얻었습니다. 이는 단순히 높은 금리를 넘어 세금 부담까지 고려한 고액 자산 운용 전략으로 활용되었습니다.
실제 사용자들은 삼성생명 행복종신보험이 사망 보장 기능과 함께 장기 유지 시 높은 환급금을 기대할 수 있다는 점을 장점으로 꼽았습니다. 그러나 5년납, 7년납 종신보험의 경우 납입 완료 즉시 원금 100%를 채워주는 구조로 인해 저축성 상품으로 오인 판매되거나, 중도 해지 시 큰 손실 위험이 있다는 지적을 받기도 했습니다. 이는 금융 당국의 제재로 이어져 500, 700 종신 상품의 판매가 중단되거나 개정되었습니다.
현재 10년납 종신보험은 판매 가능하지만, 5년·7년납처럼 납입 완료 즉시 100% 환급을 내세우기보다는 정통적인 보장성 종신보험 구조를 유지하거나 환급률 가이드라인을 준수하는 형태로 판매되고 있습니다. 따라서 삼성생명 적금 상품을 고려할 때는 단순히 높은 환급률만 볼 것이 아니라, 상품의 실제 성격과 중도 해지 시 발생할 수 있는 손실 위험, 그리고 비과세 혜택의 충족 조건을 면밀히 확인하는 것이 중요합니다.