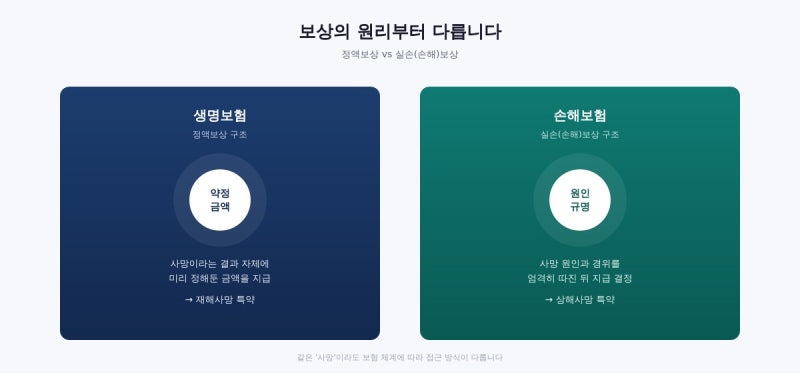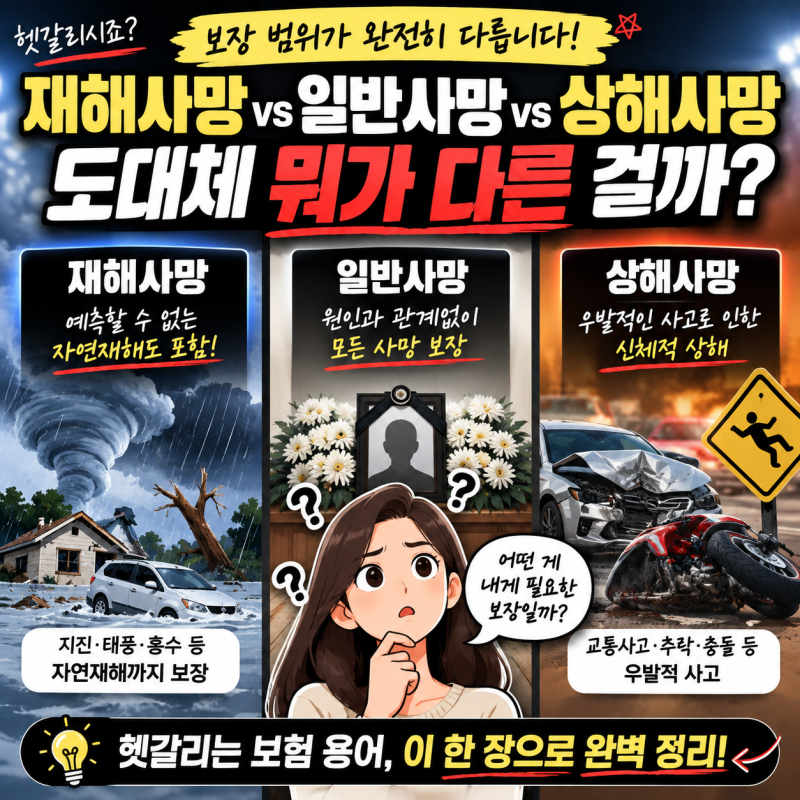


보험 상품 가입 시 자주 접하는 '상해'와 '재해'는 유사해 보이지만, 보험 약관상 명확히 구분되는 개념입니다. 생명보험은 주로 '재해'를, 손해보험은 '상해'라는 용어를 사용하며, 이 차이는 보험금 지급 여부와 보장 범위에 결정적인 영향을 미칩니다.
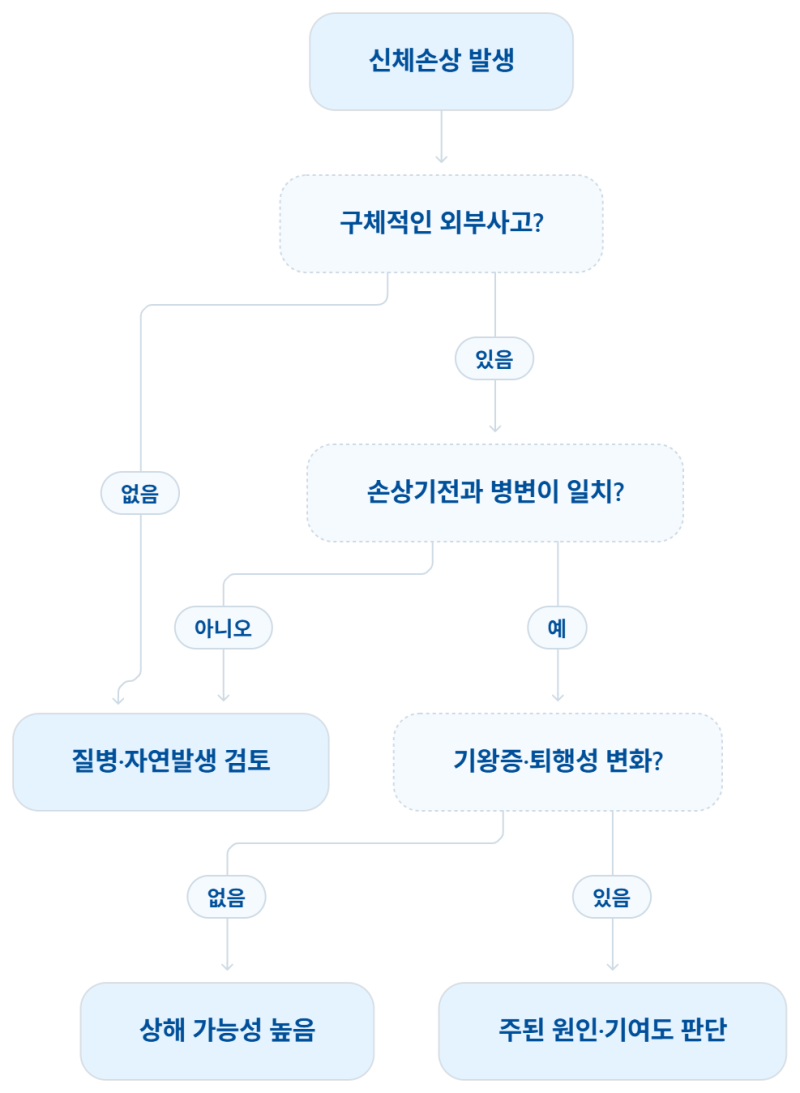
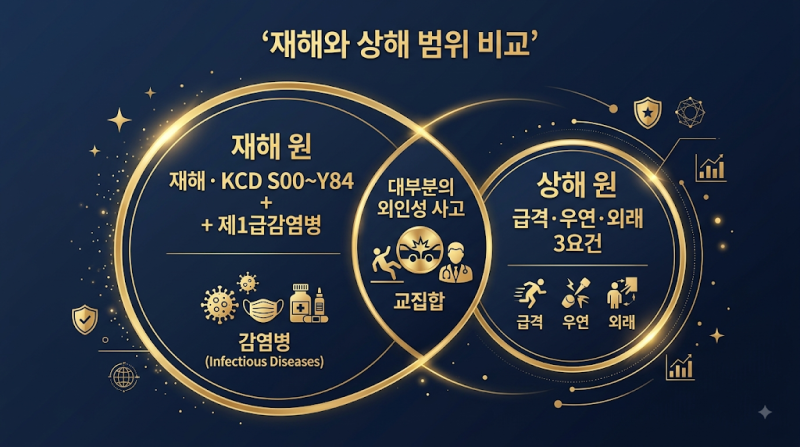
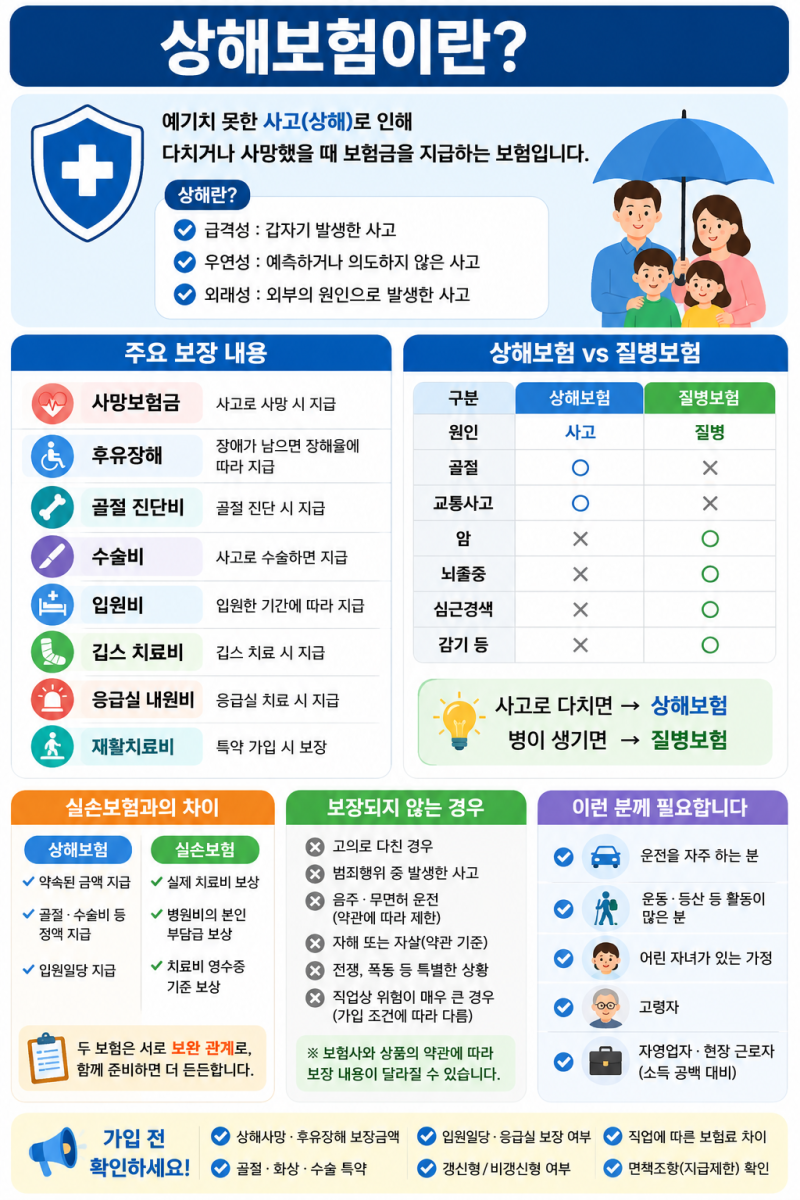
많은 소비자가 이 용어의 미묘한 차이를 인지하지 못하여 보험금 청구 시 혼란을 겪습니다. '상해'는 급격하고 우연하며 외래적인 사고로 인한 신체 손상을 의미하며, 이 세 가지 요건을 모두 충족해야 인정됩니다.
반면 '재해'는 한국표준질병사인분류(KCD)의 재해분류표에 해당하는 우발적인 외래 사고를 포괄하여 상해보다 보장 범위가 넓을 수 있습니다. 감염병의 경우, 법정 제1급 감염병으로 분류될 시 재해로 인정될 수 있어 그 차이가 중요합니다.
따라서 보험 가입 시에는 단순히 상품명만 볼 것이 아니라, 약관에 명시된 '상해'와 '재해'의 구체적인 정의와 보장 범위를 면밀히 확인해야 합니다. 재해분류표에 포함되는 사고 유형과 급격성 요건의 엄격성 여부를 비교하는 것이 중요합니다.
이러한 세부 사항을 정확히 이해하는 것이 불필요한 분쟁을 예방하고 합리적인 보험 선택을 돕는 핵심 요소입니다.