양도소득세는 부동산 등 자산을 양도한 날이 속하는 달의 말일로부터 2개월 이내에 예정신고 및 납부를 완료해야 합니다. 이때 양도일은 일반적으로 잔금일과 등기접수일 중 빠른 날을 기준으로 하며, 지방소득세는 양도소득세 신고 기한보다 2개월 연장된 4개월 이내에 신고 및 납부해야 합니다. 기한 내 신고하지 못하면 기한 후 신고를 통해 가산세가 부과될 수 있으므로 주의가 필요합니다.
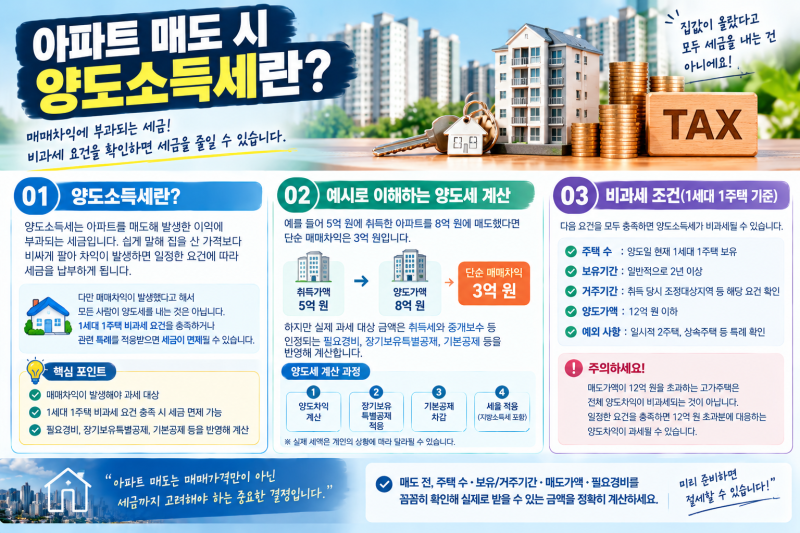
비과세 대상이라 하더라도 양도소득세 신고 여부를 확인하고 관련 서류를 보관하는 것이 중요합니다. 이는 추후 발생할 수 있는 소명 요청에 대비하고, 보유 및 거주 기간, 주택 수 판단 등에 착오가 있을 경우를 방지하기 위함입니다. 신고는 홈택스를 통해 전자신고하거나 납세자의 주소지 관할 세무서를 방문하여 진행할 수 있으며, 복잡한 경우 세무 전문가의 도움을 받는 것이 현명합니다.
기한 후 신고 시에는 무신고 가산세와 납부 지연 가산세가 추가로 발생하며, 가산세는 신고가 늦어질수록 증가합니다. 따라서 기한을 놓쳤다면 최대한 빨리 신고하는 것이 가산세 부담을 줄이는 방법입니다. 필요한 서류로는 취득 및 양도 당시 매매계약서, 취득·등록 관련 비용 자료, 중개보수 영수증, 자본적 지출 증빙 등이 있으니 미리 준비하는 것이 좋습니다.