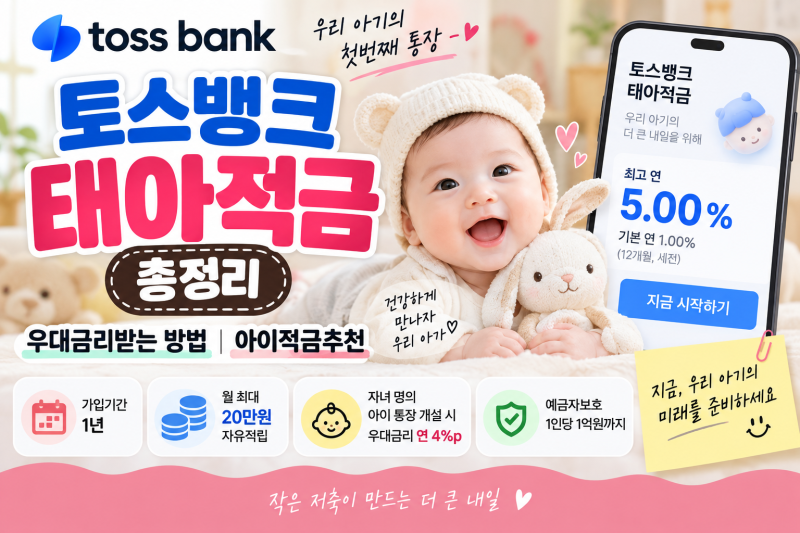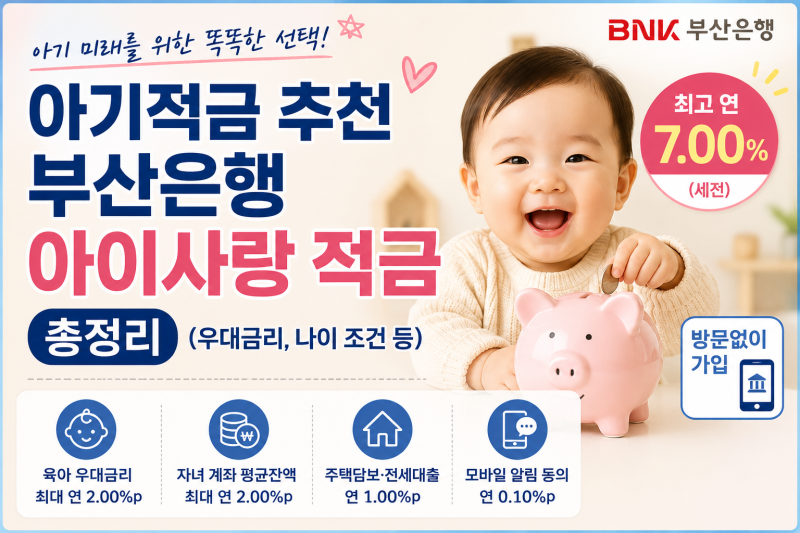
아이를 위한 적금 상품은 자녀의 자산 형성을 돕고 경제 교육 효과까지 기대할 수 있어 많은 부모가 관심을 가집니다. 특히 정부지원형, 출생아 전용, 부모 가입형, 아이 명의 적금 등 다양한 형태의 상품이 존재하며, 각기 다른 가입 조건과 우대금리 혜택을 제공하고 있습니다. 아이 명의 적금은 자녀의 이름으로 통장이 개설되어 자산이 관리되는 반면, 부모 명의 적금은 부모가 가입 주체가 되어 특정 조건을 충족할 경우 우대금리를 받을 수 있습니다.
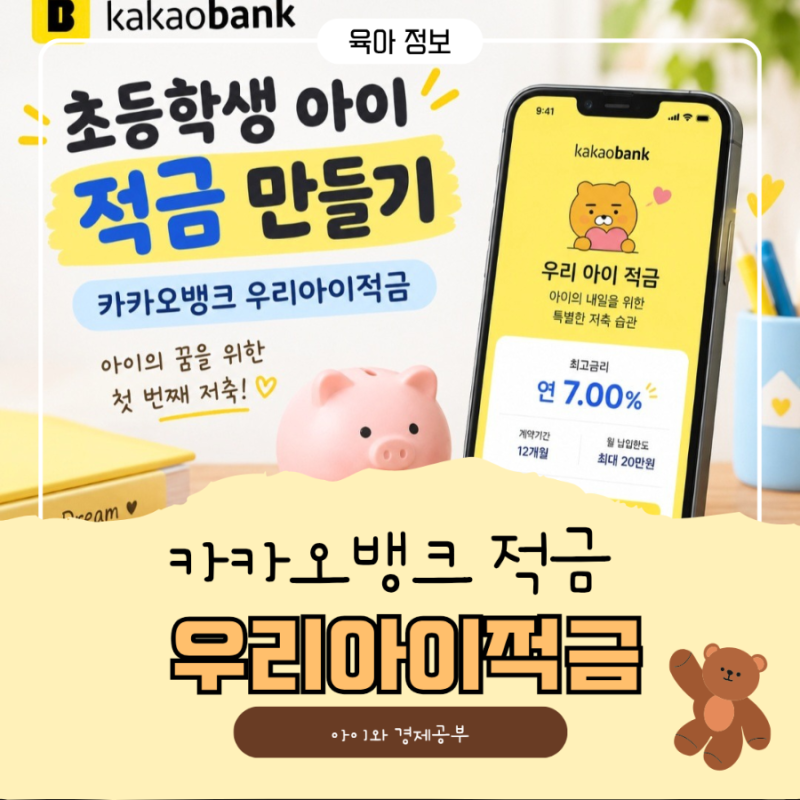
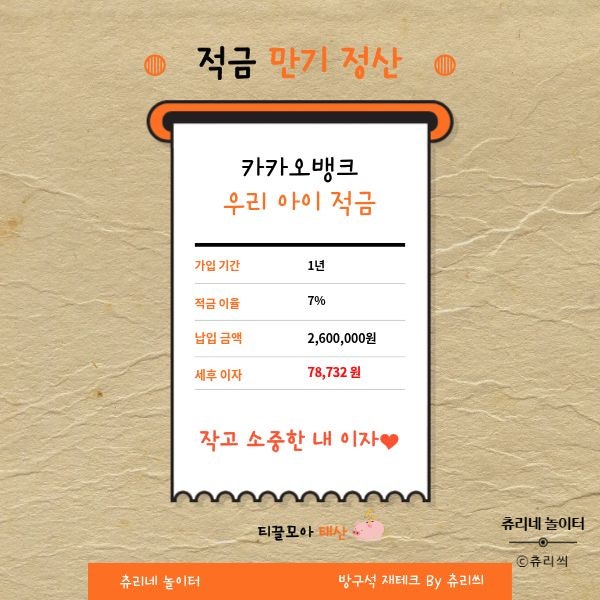
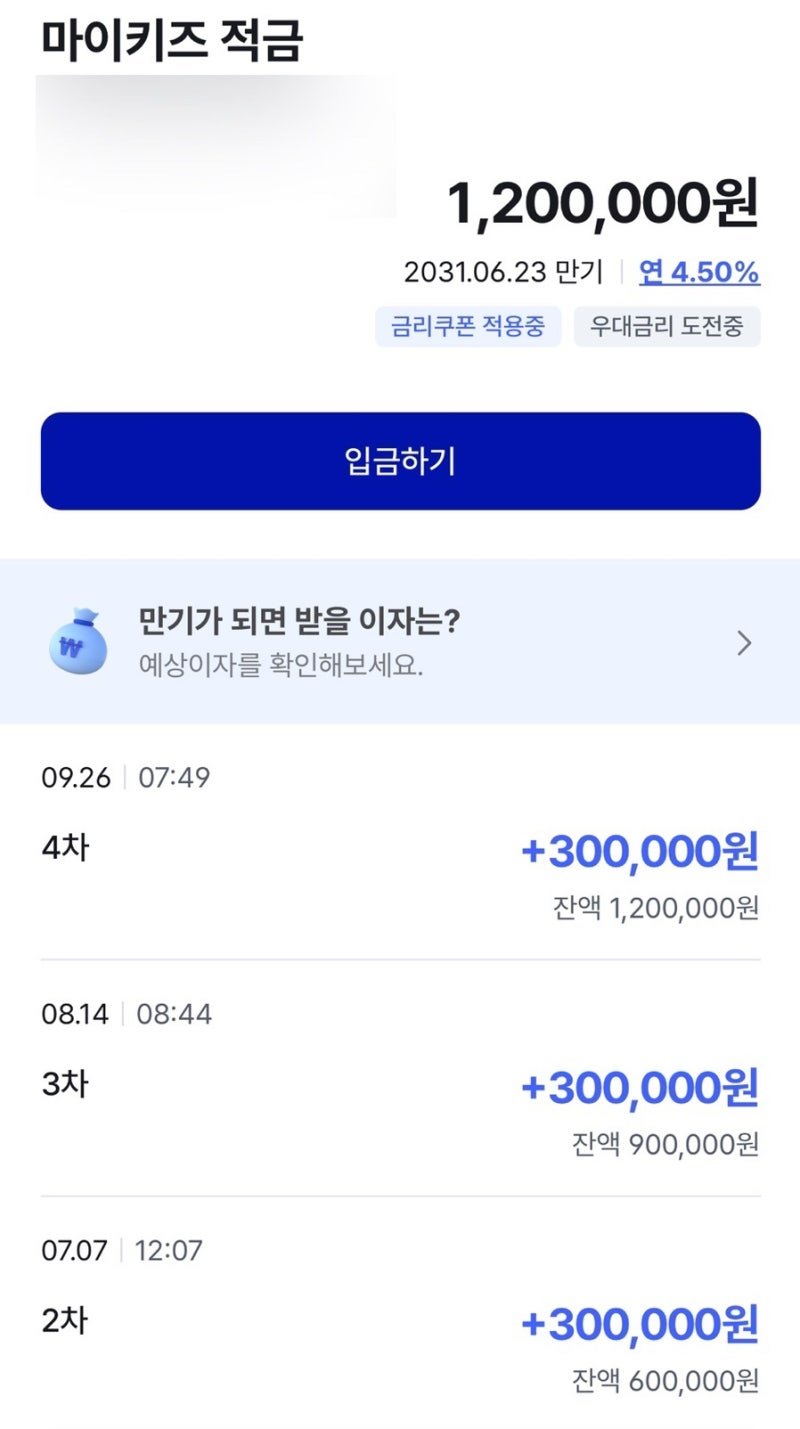
블로거들은 아이 적금 선택 시 금리뿐만 아니라 가입 기간, 월 납입 한도, 우대 조건 등을 종합적으로 고려해야 한다고 강조합니다. 케이뱅크 마이키즈적금은 최대 5년, 월 30만원 납입에 최고 연 7.5% 금리를 제공하며, 특히 거래실적 우대금리 4%를 자동이체만으로 받을 수 있어 높은 평가를 받았습니다. 반면, 카카오뱅크 우리아이적금은 단기 목돈 마련에 유리하다는 의견이 있으며, 디딤씨앗통장과 같은 정부지원형 상품은 특정 대상 아동에게 1:2 매칭 지원을 제공하여 자산 형성에 큰 도움이 됩니다.
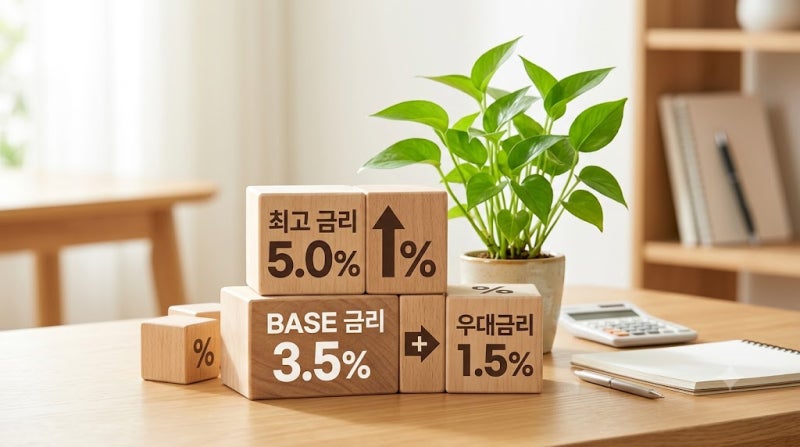
아이 적금 가입 전에는 아이 명의 또는 부모 명의 중 어떤 방식이 적합한지 먼저 확인하는 것이 중요합니다. 또한, 우대금리 조건이 복잡하거나 달성하기 어려운 경우가 있으므로, 실제 적용 가능한 금리와 조건을 면밀히 살펴보아야 합니다. 정액 적립식 상품은 꾸준한 저축 습관을 기르기에 좋으며, 자유 적립식은 명절 용돈 등을 추가 납입하기에 유용합니다. 은행 앱에서 어린이 적금이나 주니어 적금을 검색하여 현재 가입 가능한 상품들을 비교해보고, 비대면 신청 가능 여부도 확인하는 것이 좋습니다.