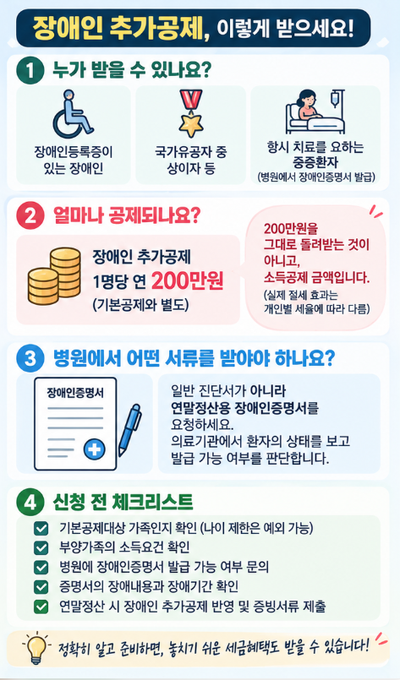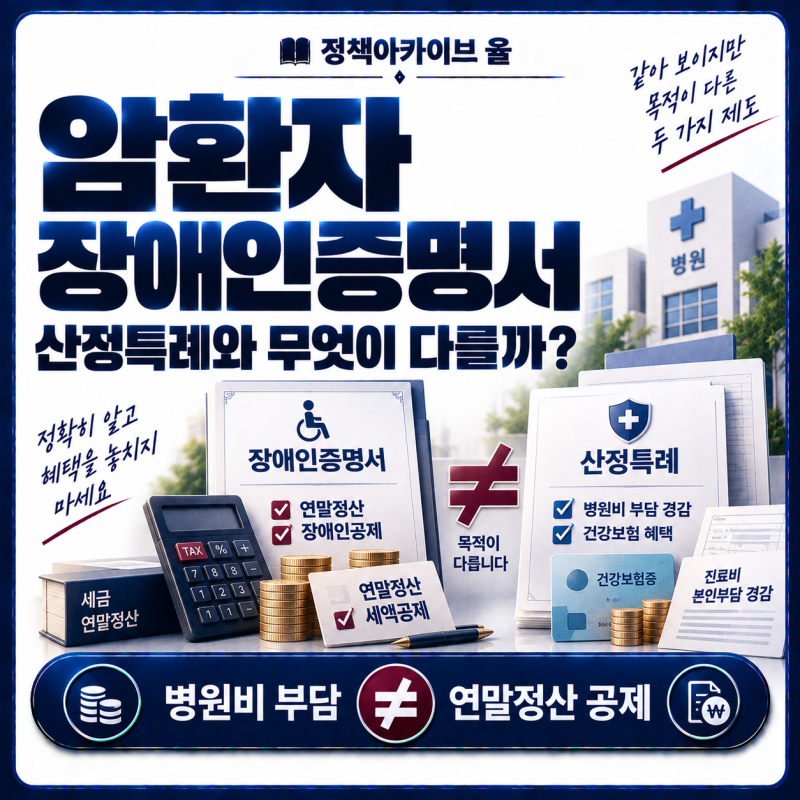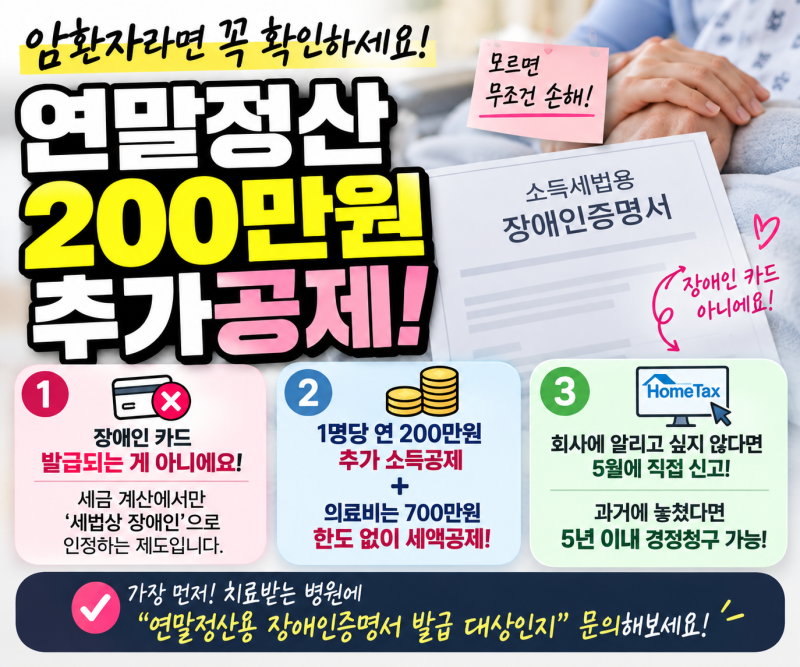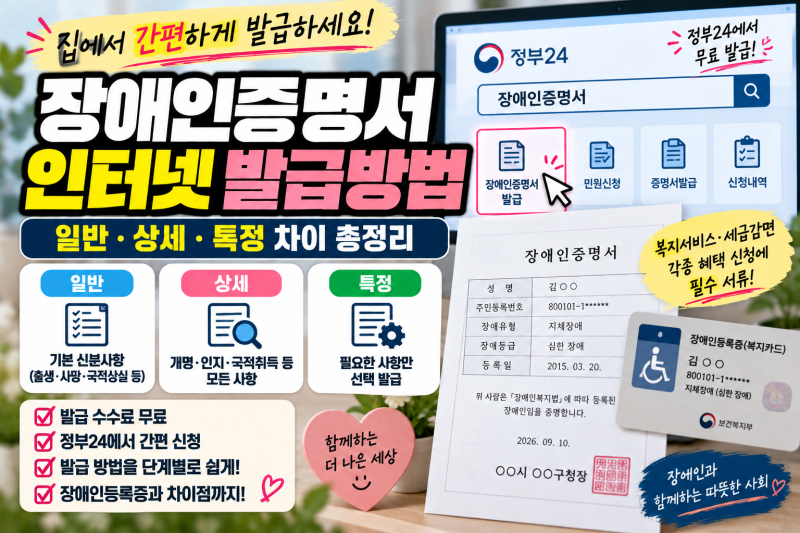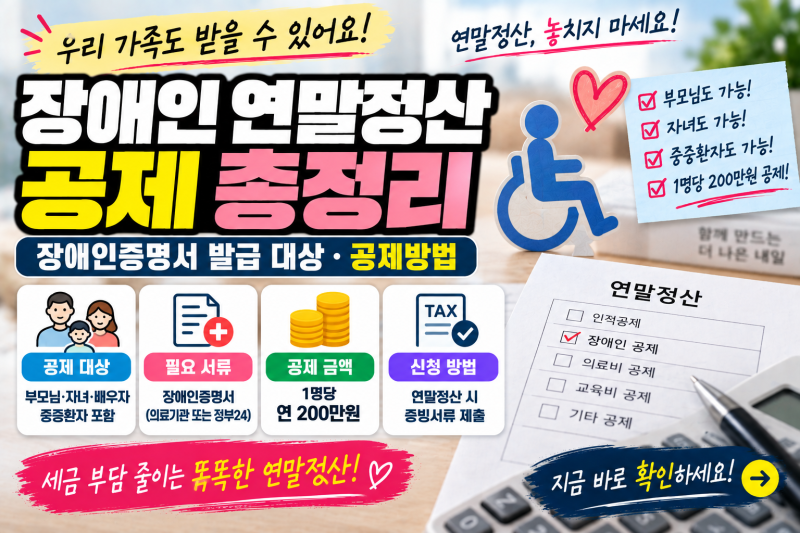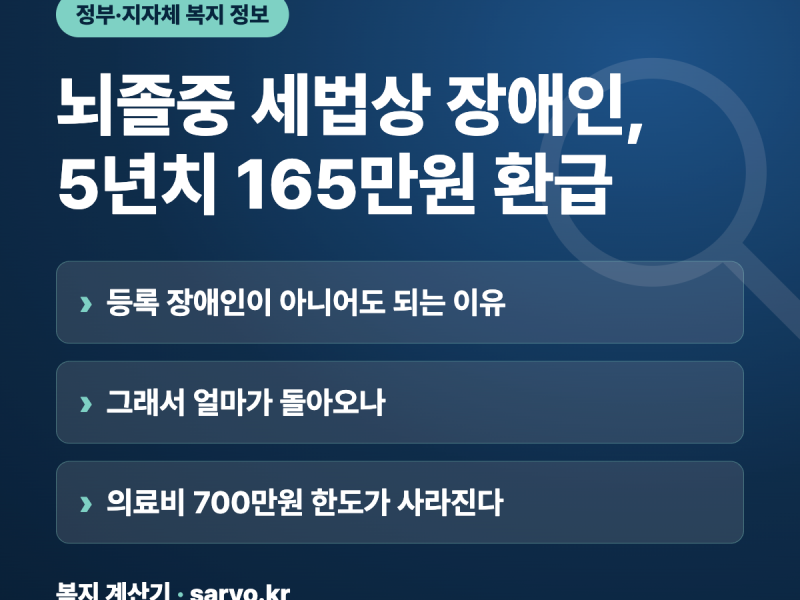

세법상 장애인은 연말정산 시 장애인공제를 받을 수 있는 중요한 기준으로, 장애인복지법상 등록 장애인뿐만 아니라 항시 치료가 필요한 중증환자도 포함됩니다. 특히 암, 뇌졸중 등 중증 질환으로 장기간 치료를 받는 경우, 의료기관에서 발급하는 장애인증명서를 통해 연 200만원의 추가 소득공제와 의료비 한도 폐지 등의 혜택을 받을 수 있어 많은 관심을 받고 있습니다. 이는 단순히 세금을 줄이는 것을 넘어, 장기 치료로 인한 경제적 부담을 덜어주는 실질적인 지원책으로 활용되고 있습니다.
블로거들은 세법상 장애인 증명서 발급 시 담당 의사의 판단이 중요하며, 병명만으로 자동 인정되지 않는다는 점을 강조합니다. 일부 블로거는 발급이 거절될 경우 다른 진료과나 오랫동안 진료받은 병원에 다시 요청해 볼 것을 조언하며, 이는 세법이 정한 정당한 권리임을 상기시킵니다. 또한, 연말정산 간소화 자료에 자동으로 반영되지 않는 경우가 많으므로 직접 증명서를 챙겨 제출해야 공제를 놓치지 않는다는 실질적인 주의사항도 공유되고 있습니다.
세법상 장애인 증명서는 진료받는 의료기관의 원무과나 증명서 발급 창구에서 요청할 수 있으며, 연말정산 시즌에는 요청이 몰릴 수 있으니 미리 신청하는 것이 좋습니다. 장애 상태가 1년 이상 지속될 것으로 예상되면 장애 기간이 명시된 증명서를 제출하여 매년 새로 발급받는 번거로움을 줄일 수 있습니다. 만약 연말정산 시 공제를 놓쳤더라도 5년 이내 경정청구를 통해 지나간 세금을 돌려받을 수 있으니 이 점을 활용하는 것이 중요합니다.