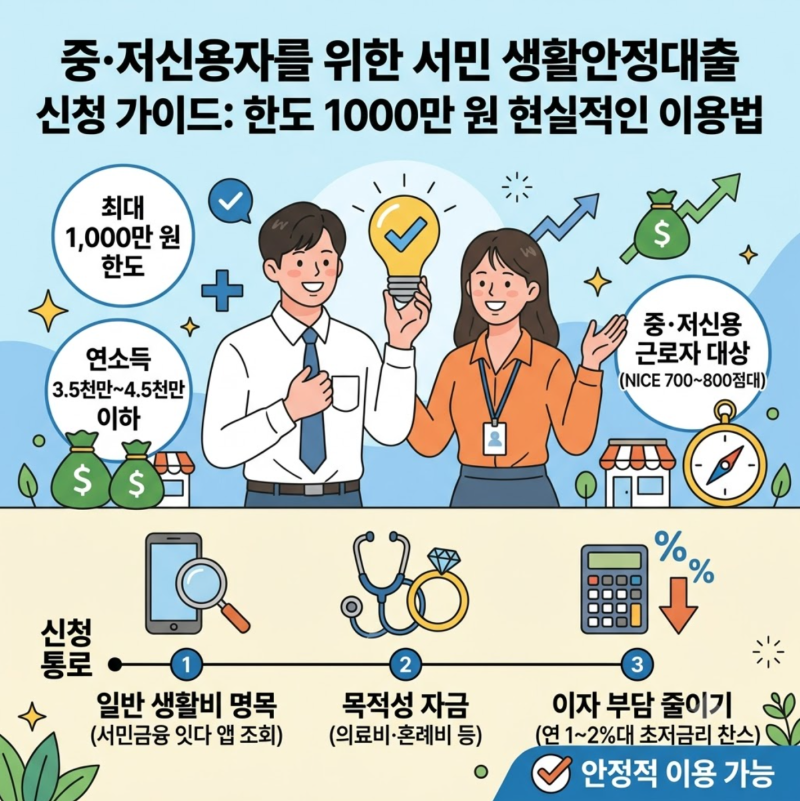
생활안정자금대출은 시중은행의 대출 문턱이 높아지고 DSR 규제가 엄격해지면서 긴급 자금이 필요한 서민층의 금융 부담을 덜어주기 위해 공급되는 중금리 신용대출 상품입니다. 주로 신용평점 하위 50% 이하의 중·저신용자를 대상으로 하며, 고금리 대부업이나 카드론 대비 합리적인 금리로 최대 1,000만 원까지 지원하여 많은 관심을 받고 있습니다. 특히 2026년에는 근로복지넷 자녀양육비 지원 범위가 확대되어 자녀 연령 기준이 18세 미만으로 늘어나면서 신청자가 더욱 증가했습니다.
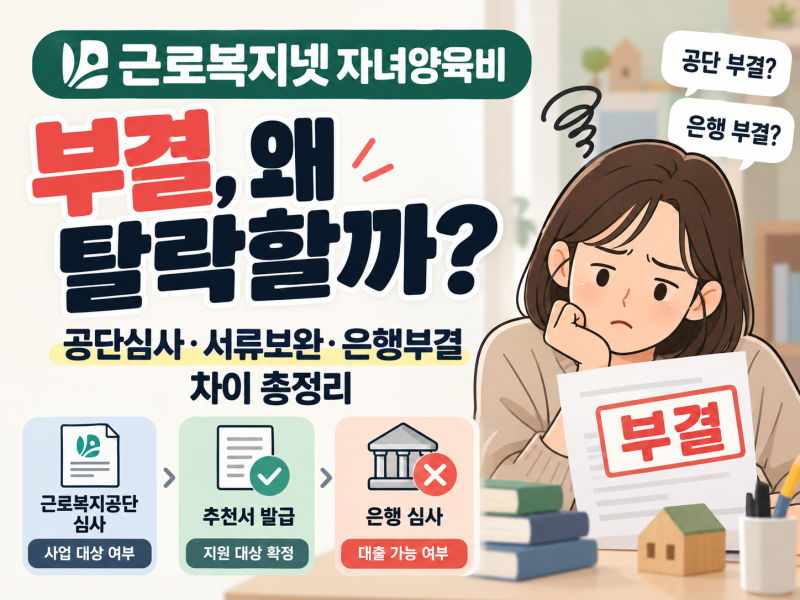
블로그 후기들을 살펴보면 생활안정자금대출 신청 시 공단 심사 단계와 금융기관 심사 단계에서 각각 다른 부결 사유가 발생할 수 있다는 점이 강조됩니다. 근로복지공단 심사에서는 재직 기간, 소득 요건, 자녀 연령, 서류 누락 여부 등 사업 요건 충족 여부를 확인하며, 서류 부족 시 추가 보완 요청이 있을 수 있습니다. 반면, 은행 심사에서는 신청자의 소득, 신용, 기존 대출 여부 등을 종합적으로 평가하여 최종 대출 승인 여부를 결정하므로, 공단 추천을 받았더라도 은행에서 거절될 수 있습니다. 특히 DSR 기준선(2금융권 50%) 적용 여부와 필수 서류 준비가 중요하게 다뤄집니다.
생활안정자금대출 부결을 피하기 위해서는 재직 기간 미달, 소득 기준 미충족, 서류 불충분 및 부정확, 신용 정보 문제, 예산 소진 등 주요 부결 사유를 미리 파악하고 대비하는 것이 중요합니다. 특히 부결 통지서에 명시된 사유를 꼼꼼히 확인하고, 본인의 상황에 맞는 해결책을 모색해야 합니다. 퇴사 후에는 실업급여 수급 자격 확인이나 직업훈련생계비 대부 등 다른 대안 제도를 검토하는 것이 현명하며, 각 제도별 특징과 신청 조건을 명확히 이해하는 것이 성공적인 자금 확보의 핵심입니다.