상속세 신고 시 상속인 중 장애인이 있다면 상속세 장애인공제를 활용하여 세금 부담을 줄일 수 있습니다. 이 공제는 단순히 정액으로 몇 천만 원을 빼주는 제도가 아니며, 장애인의 나이와 성별에 따른 기대여명을 기준으로 계산되어 경우에 따라 수억 원에 달하는 공제금액이 발생할 수 있습니다. 특히 일괄공제 5억 원보다 장애인공제를 포함한 인적공제를 적용하는 것이 유리한 상황도 있어, 상속 재산 확인만큼이나 중요한 절세 방안으로 주목받고 있습니다.
블로거들은 상속세법에서 말하는 장애인의 범위가 일반적인 장애인복지법상 등록 장애인보다 넓다는 점을 강조합니다. 국가유공자 중 상이자나 항시 치료를 필요로 하는 중증환자도 세법상 장애인에 해당할 수 있으므로, 장애인등록증 유무만으로 판단하기보다 세법에서 정한 기준을 면밀히 확인해야 한다고 조언합니다. 또한, 장애인공제는 자녀공제나 미성년자공제 등 다른 인적공제와 중복 적용이 가능하여 절세 효과를 극대화할 수 있다는 점을 공통적으로 언급하고 있습니다.
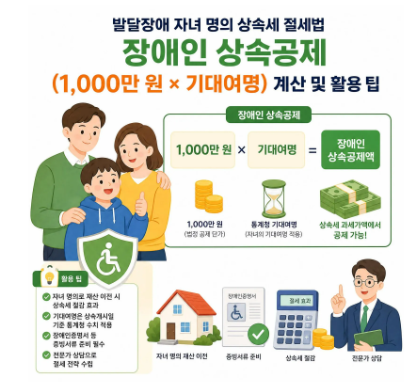
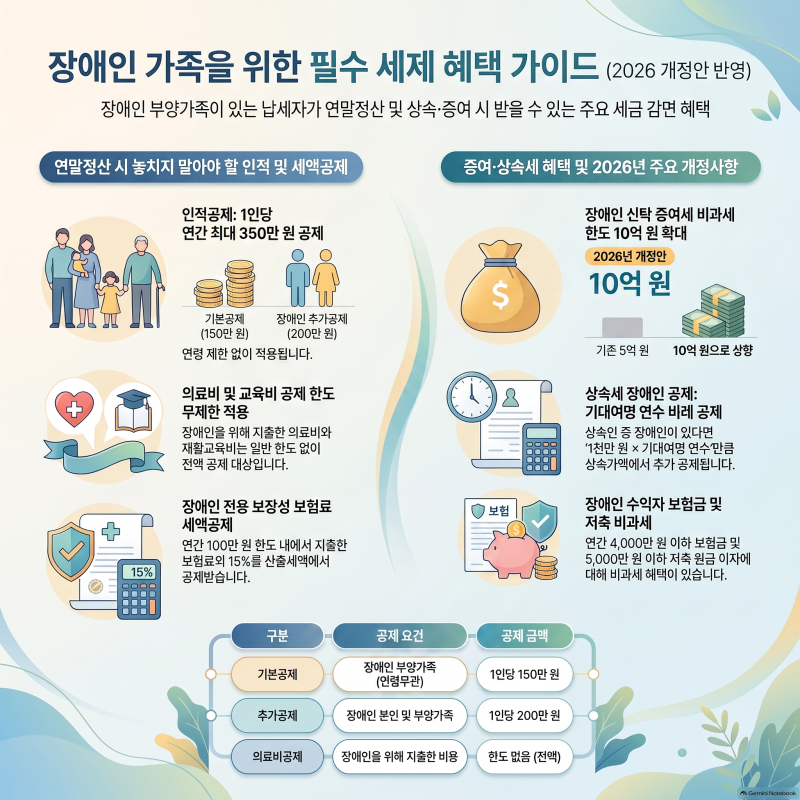
상속세 장애인공제액은 1천만 원에 상속개시일 현재 통계청이 고시하는 성별·연령별 기대여명을 곱하여 계산합니다. 장애인의 나이가 젊을수록 기대여명이 길어져 공제금액이 커질 수 있으므로, KOSIS 국가통계포털에서 최신 생명표를 확인하는 것이 중요합니다. 다만, 기초공제와 인적공제, 장애인공제의 합이 일괄공제 5억 원보다 적은 경우에는 일괄공제가 적용되므로, 전문가와 상담하여 본인에게 가장 유리한 공제 방안을 선택하는 것이 현명합니다.