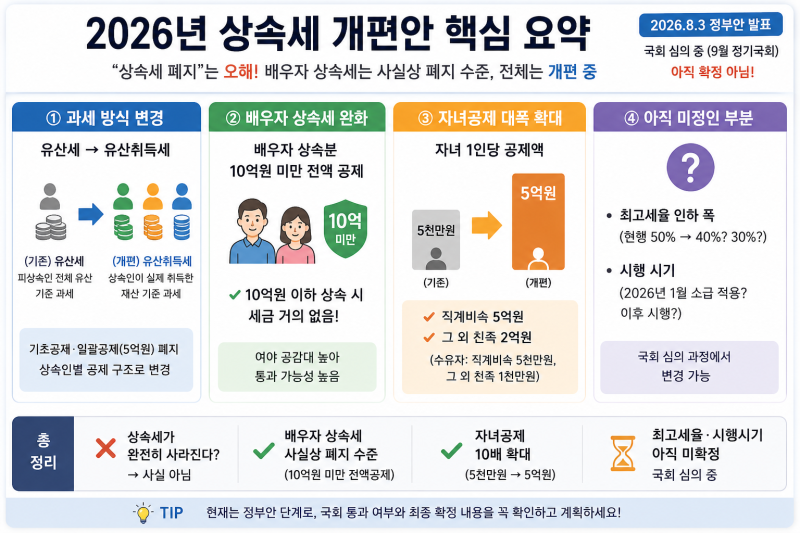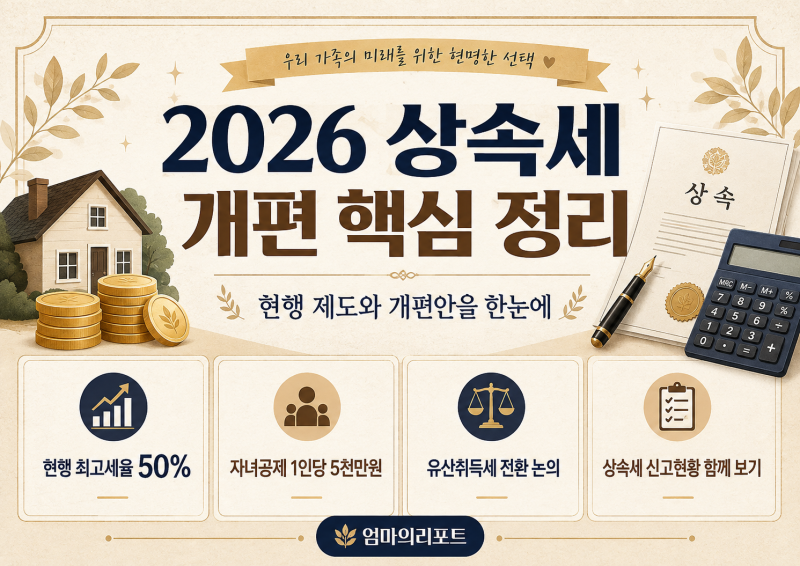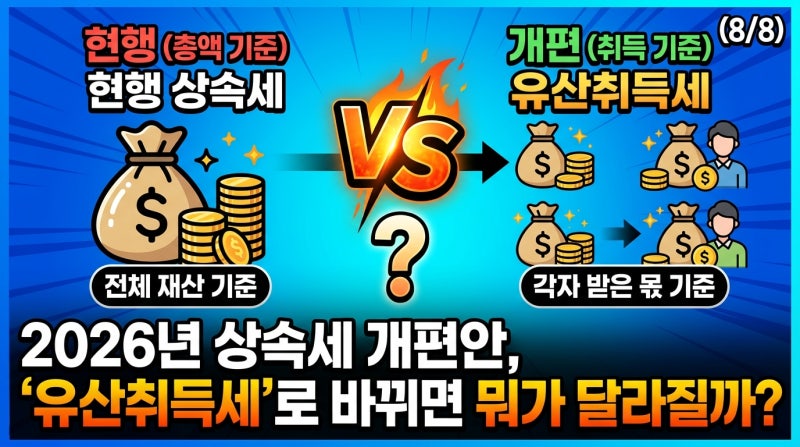
2026년 세제개편안 발표 이후 상속세 개편 시기에 대한 관심이 뜨겁습니다. 특히 유산세 방식에서 유산취득세 방식으로의 전환, 자녀공제 및 배우자공제 상향 등 다양한 개편안이 논의되고 있습니다. 하지만 2026년 8월 현재 정부가 발표한 세제개편안은 아직 국회 통과 전이며, 일반 상속세보다는 가업상속공제 개편에 초점을 맞추고 있습니다. 따라서 현재 시점에서 상속세 관련 변경 사항은 확정되지 않았으며, 기존의 상속세율과 공제 기준이 그대로 적용되고 있습니다.
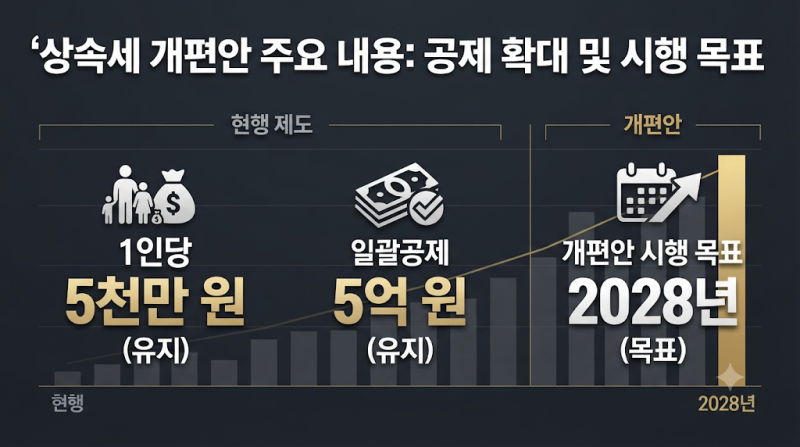
블로거들은 2026년 정부안이 일반 가정의 상속세 부담을 줄이는 내용이 아니라는 점을 강조합니다. 일부 블로그에서는 자녀공제가 5천만 원에서 5억 원으로 확대될 것이라는 정보가 2024년 정부안에 포함되었으나 부결되었음을 명확히 밝히며, 현재는 1인당 5천만 원이 적용된다고 설명합니다. 유산취득세 전환 역시 2028년 시행을 목표로 하는 정부안이 국회에 계류 중인 상황으로, 실제 적용까지는 시간이 더 필요하다는 의견이 지배적입니다. 이처럼 상속세 개편에 대한 다양한 정보 속에서 정확한 사실 확인이 중요합니다.
상속세 개편을 기다리다가 오히려 손해를 보는 경우도 발생할 수 있으므로, 현행 상속세법을 정확히 이해하고 절세 계획을 세우는 것이 중요합니다. 특히 가업을 물려줄 계획이 있는 자영업자나 중소기업 대표는 가업상속공제 개편 요건을 미리 확인해야 합니다. 또한, 가상자산을 보유한 경우 국세청의 조사 범위가 넓어질 수 있으므로 이에 대한 대비도 필요합니다. 세법은 보통 12월 초 국회에서 처리되므로, 실제 변경 사항은 2027년 1월 1일 이후 상속분부터 적용될 가능성이 높습니다.