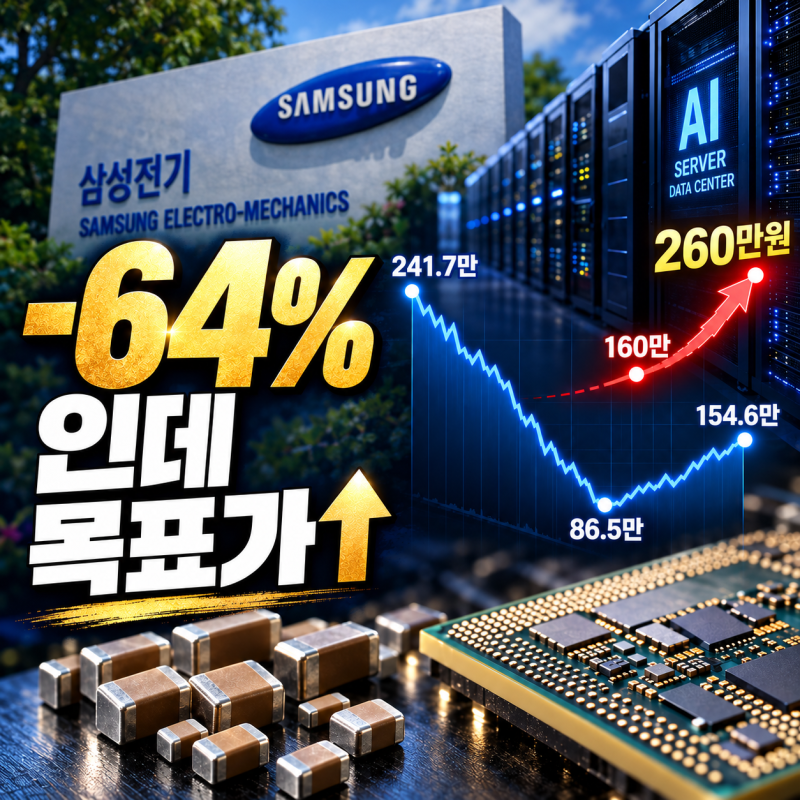
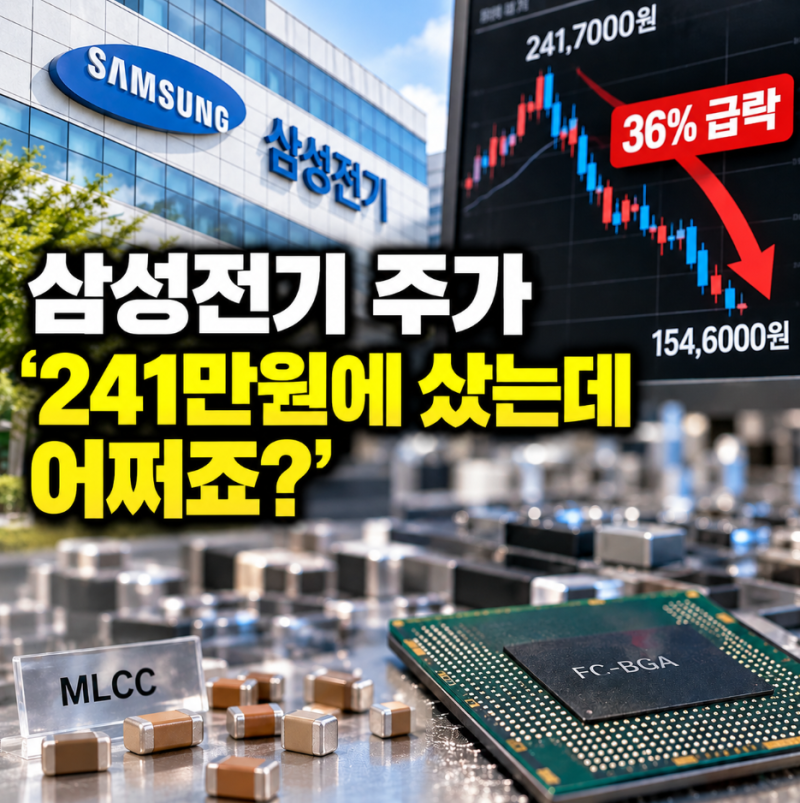
삼성전기는 최근 AI 서버용 부품 수요 증가와 함께 증권사들의 목표주가 상향이 이어지며 투자자들의 높은 관심을 받고 있습니다. 특히 DS투자증권이 삼성전기 목표주가를 160만원에서 260만원으로 대폭 상향하면서 시장의 이목을 집중시켰습니다. 이는 3분기 매출 3조 8,728억원, 영업이익 6,516억원 등 견조한 실적 전망에 기반한 것으로 분석됩니다.
일부 증권사가 삼성전기 목표주가를 260만원으로 제시했음에도, KB증권과 하나증권은 이미 6월부터 300만원을 유지하고 있어 최고가에 대한 시각은 다릅니다. DS투자증권의 상향은 기존에 낮게 책정되었던 목표가를 시장의 눈높이에 맞춘 것으로, 이익 전망 상향과 함께 MLCC 및 FC-BGA 분야의 프리미엄 가치를 반영한 결과로 해석됩니다. 반면, DB증권은 220만원을 제시하는 등 증권사별로 목표가에 대한 견해 차이가 존재합니다.
삼성전기 주가는 AI 서버용 MLCC 대규모 수주 소식에 급등하기도 했으나, 단기 차익 실현 매물과 환율 변동으로 등락을 반복하고 있습니다. 투자자들은 목표주가 숫자 자체보다는 실제 이익 증가가 이를 뒷받침할 수 있는지, 그리고 MLCC와 FC-BGA 등 핵심 부품의 AI 서버 시장 내 입지 강화가 지속될지 면밀히 살펴보는 것이 중요합니다. 특히 고객사의 투자금 지원과 중장기 물량 보장 여부도 중요한 체크포인트입니다.