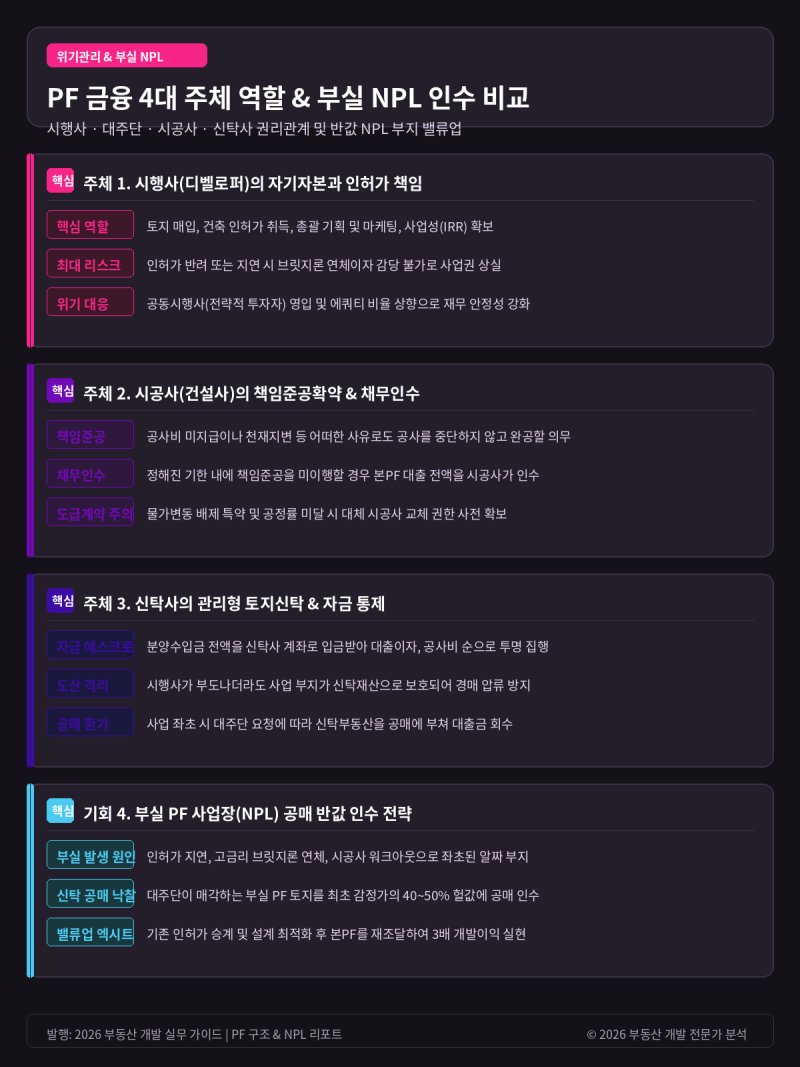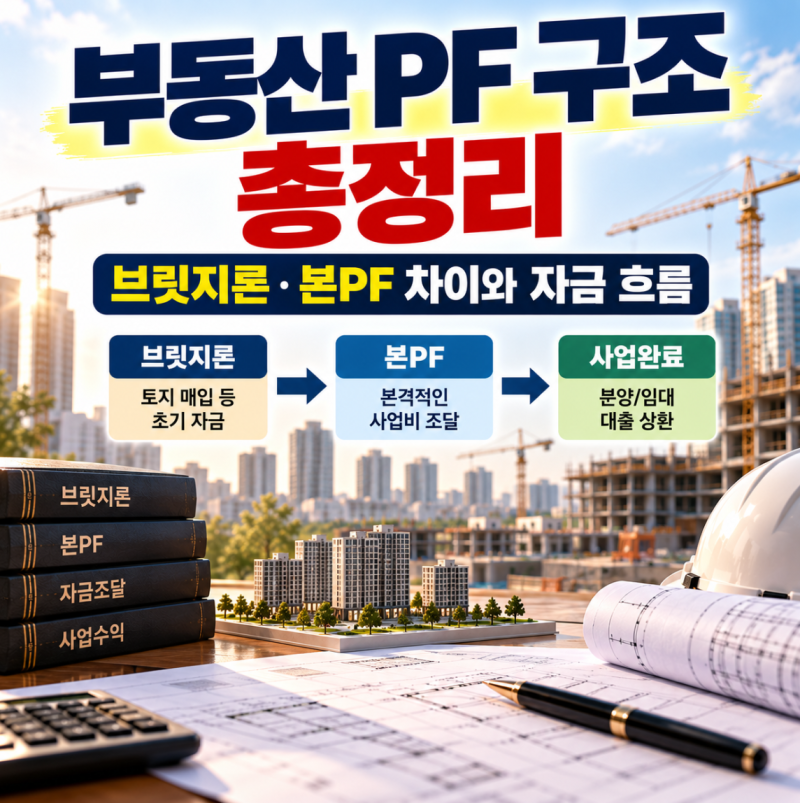
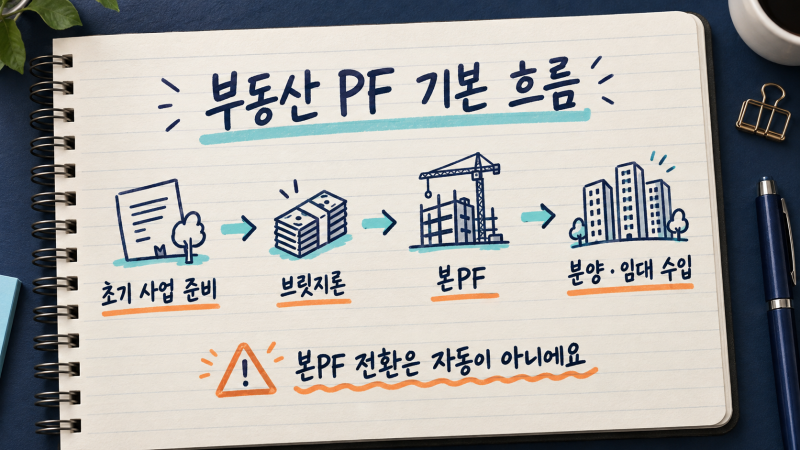
브릿지론 대출은 부동산 개발 사업에서 본PF(본 프로젝트 파이낸싱) 실행 전 토지 매입 잔금 및 인허가 비용 마련을 위해 일시적으로 활용되는 단기 대출입니다. 이는 본PF로 전환되는 것을 전제로 하며, 사업 초기 단계의 불확실성이 높아 주로 저축은행, 캐피탈, 증권사 등 2금융권에서 취급하며 금리가 높은 특징이 있습니다. 국내 부동산 개발 사업은 시행사의 자기자본 비중이 낮은 편이어서 대출 의존도가 높으며, 브릿지론은 이러한 구조에서 중요한 자금 조달 수단으로 사용됩니다.
블로거들은 브릿지론과 본PF의 가장 큰 차이점으로 사업 진행 단계와 위험도를 꼽습니다. 브릿지론은 인허가 전 단계로 사업 불확실성이 크지만, 본PF는 인허가가 확정되어 불확실성이 줄어든 상태에서 실행됩니다. 또한, 브릿지론의 주요 상환 재원은 본PF 전환이지만, 본PF는 분양 수입금으로 상환된다는 점에서 차이가 있습니다. 인허가 지연이나 분양 시장 악화로 본PF 전환에 실패할 경우, 브릿지론 만기 연장이 반복되며 이자 부담이 급증하여 부실로 이어질 수 있다는 점을 강조합니다.
실무자들은 브릿지론이 개발 사업 전체에서 가장 위험하고 비싼 자금이라고 설명하며, 본PF 전환이 막히면 브릿지론이 그대로 부실이 된다는 점을 명심해야 한다고 조언합니다. 브릿지론 단계의 토지는 인허가가 나지 않은 상태이므로 개발 가치가 불확실하며, 이 때문에 1금융권은 브릿지 단계에 잘 참여하지 않습니다. 따라서 브릿지론을 고려한다면 본PF 전환 가능성과 사업의 인허가 진행 상황을 면밀히 검토하는 것이 중요합니다.