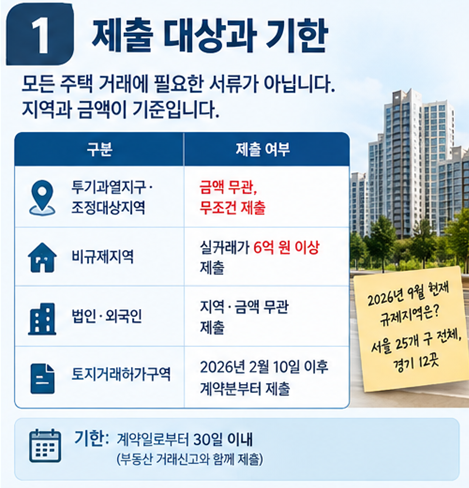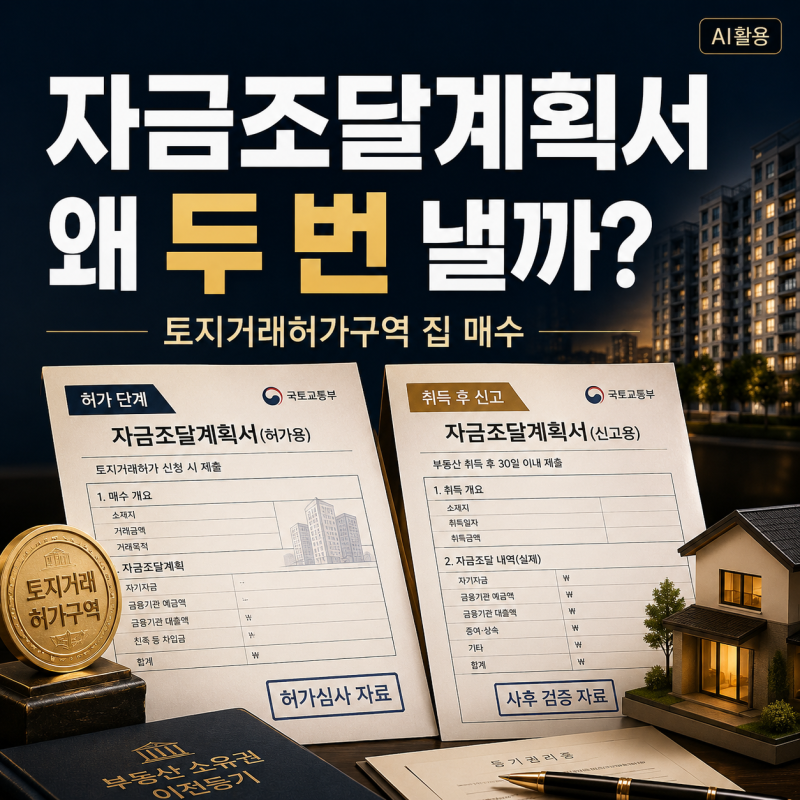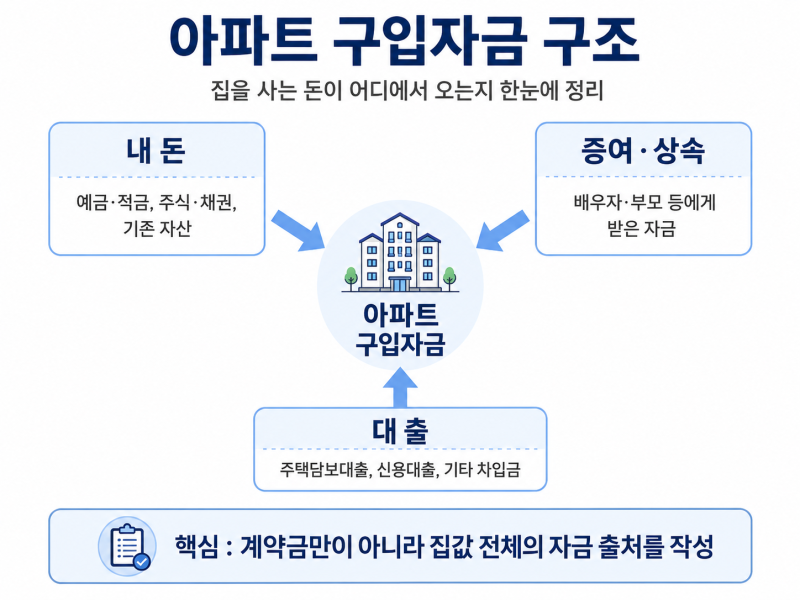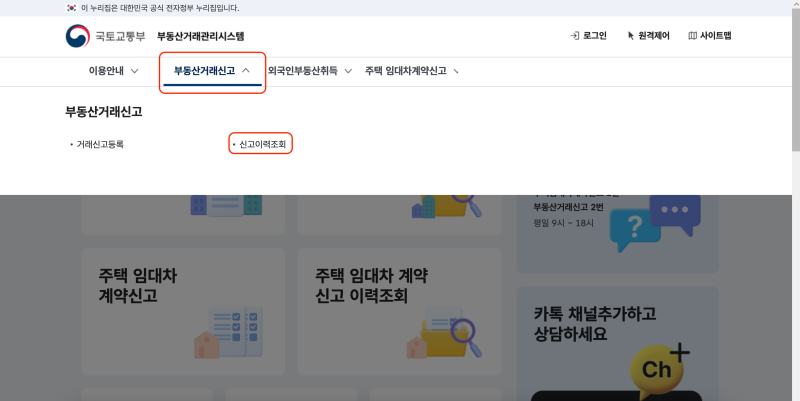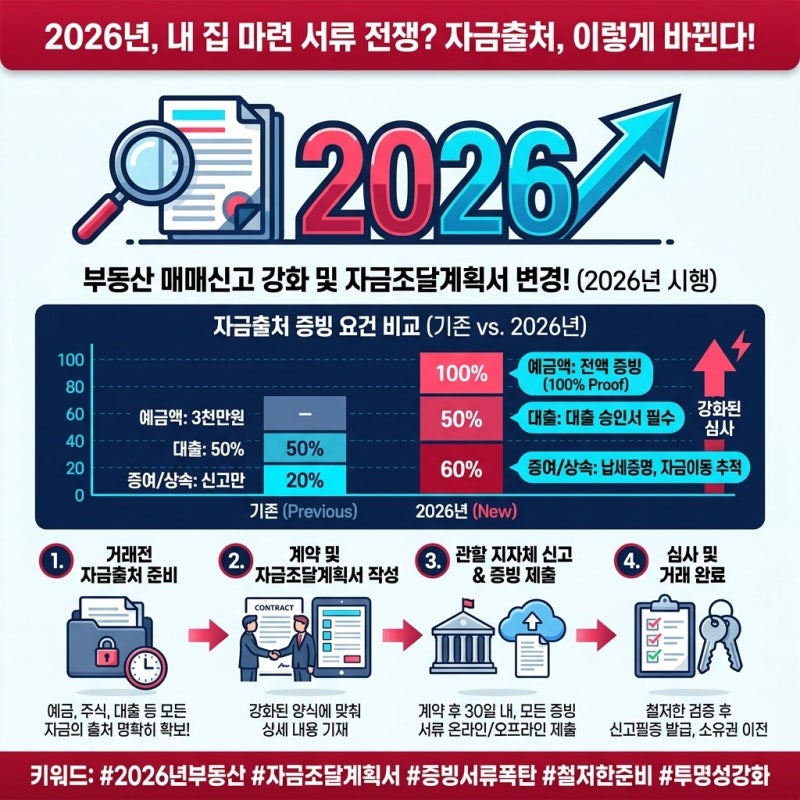

부동산 거래 시 자금조달계획서 제출은 6억 원 이상 주택 매수 시 비규제지역에서도 의무화되어 있으며, 최근에는 제출 대상이 대폭 확대되고 증빙 서류 제출이 의무화되었습니다. 이는 부동산 거래의 투명성을 높이고 편법 증여를 차단하기 위한 제도적 변화로, 계약 체결일로부터 30일 이내에 강화된 기준에 맞춰 자금 출처를 정밀하게 신고해야 합니다. 특히 중저가 주택 거래에서도 편법 증여 의심 사례가 많아지면서 모니터링이 강화되었습니다.
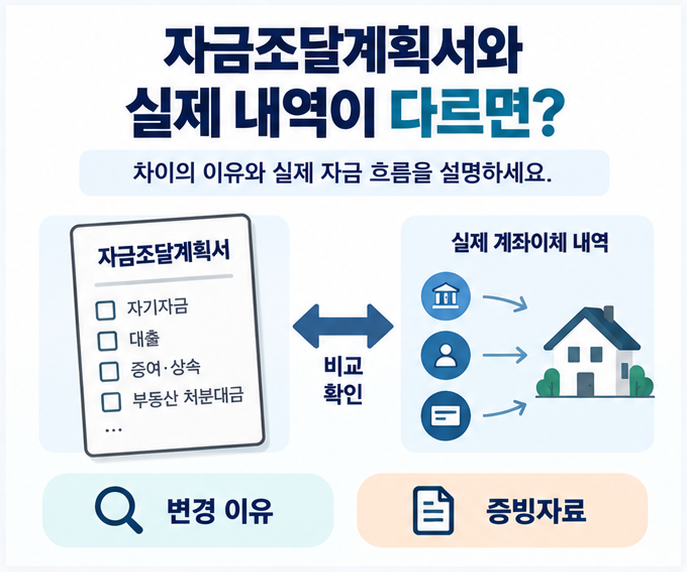
실제 블로그 후기들을 살펴보면, 자금조달계획서에 기재된 금액과 실제 계좌이체 내역이 다른 경우가 발생할 수 있습니다. 이는 대출 심사 결과, 자산 매각 시점, 가족 지원 여부 등 다양한 변동 요인 때문이며, 계획서 제출 후 잔금 지급까지 시차가 발생하기 때문입니다. 다만, 제출 당시부터 알고 있던 실제 자금 출처를 다르게 적은 경우와는 구분해야 하며, 계획서 내용, 실제 금액, 변경 시점과 이유, 최종 지급 경로를 객관적인 자료로 연결하는 것이 중요합니다.
블로거들은 자금조달계획서 제출 대상과 증빙 서류 첨부 대상이 다를 수 있으므로, 본인의 거래가 어느 범위에 해당하는지 계약 체결일 당시 기준을 확인해야 한다고 조언합니다. 또한, 계획서 작성 시점과 실제 자금 실행 시점이 다를 수 있음을 인지하고, 예상치 못한 상황 발생 시 사유서를 첨부할 수 있도록 미리 준비하는 것이 좋습니다. 자금 출처를 명확히 소명하지 못하면 신고필증 발급이 지연되어 소유권 이전 등기에 차질이 생길 수 있으므로 철저한 사전 대비가 필요합니다.