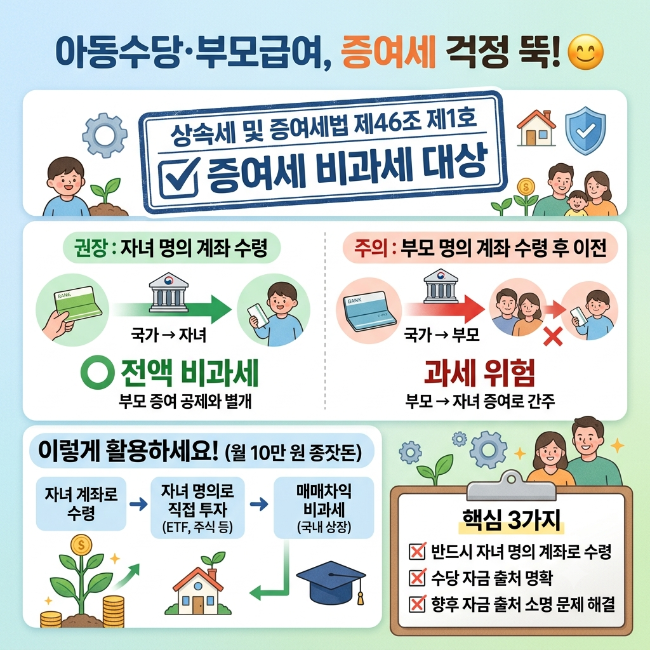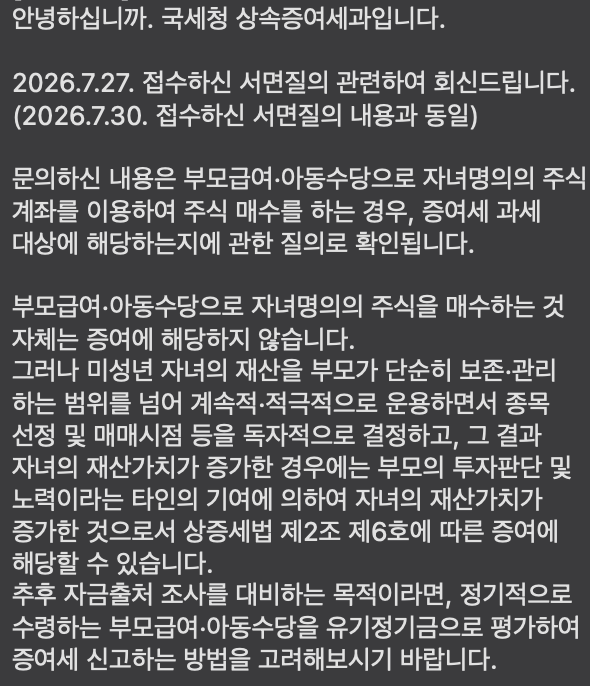

최근 부모급여와 아동수당을 자녀 명의 통장에 모아두는 부모들이 늘면서, 이 급여가 증여세 신고 대상인지에 대한 관심이 뜨겁습니다. 정부가 지급하는 복지 수당의 특성상 증여세 비과세 대상이라는 국세청의 공식 답변이 있지만, 이를 자녀 자산으로 적립하는 과정에서 증여로 간주될 수 있다는 우려도 제기되고 있습니다.
일부 블로거들은 부모급여 자체는 비과세이므로 별도 신고가 필요 없다고 강조하는 반면, 다른 블로거들은 부모가 자녀에게 현금을 주어 자녀 명의의 자산으로 관리할 경우 증여에 해당할 수 있다고 지적합니다. 특히 자녀 명의로 주식이나 적금 등 재산을 계속 쌓아준다면 증여 여부와 신고 방법을 미리 알아두는 것이 중요하다고 조언하고 있습니다.
납부할 세금이 0원이라도 증여 신고를 해두는 것이 나중에 자금 출처 조사에 대비하고 원금으로 발생한 이자나 수익에 대한 추가 과세를 피하는 데 유리합니다. 또한 매달 들어오는 지원금을 정기금 증여계약 방식을 활용하여 한 번에 신고하는 꿀팁과, 자녀 통장에 넣은 돈을 부모 통장으로 다시 가져오지 않아야 한다는 주의사항도 함께 확인하는 것이 좋습니다.