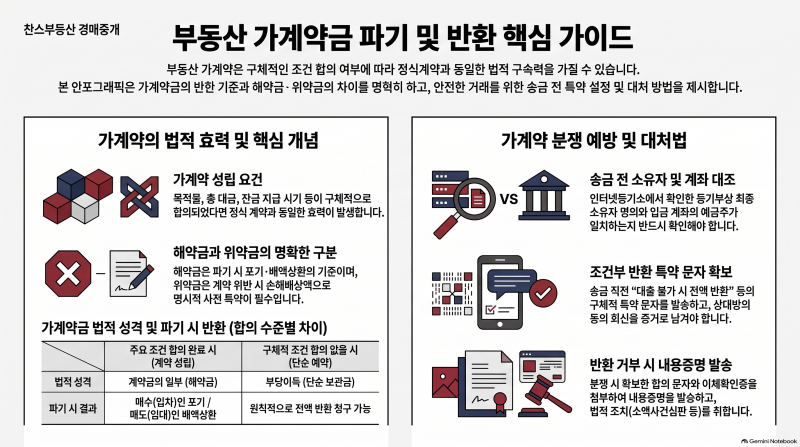
부동산 거래 시 가계약금은 단순히 매물을 선점하는 예약금으로 인식되기 쉽지만, 실제로는 정식 계약의 중요한 시작점으로 간주됩니다. 특히 조건이 좋은 매물의 경우 이중 계약을 방지하고 매물을 확보하기 위해 가계약금을 지급하는 경우가 많습니다. 그러나 가계약은 합의 내용과 문자 기록에 따라 법적 효력이 인정될 수 있어 신중한 접근이 필요합니다. 많은 분들이 가계약금을 가볍게 생각하여 추후 반환 문제나 계약 파기 시 분쟁을 겪는 경우가 빈번하게 발생합니다.
블로거들은 가계약금의 법적 효력에 대해 다양한 관점을 제시합니다. 일부는 매매 목적물, 매매대금, 잔금 지급일 등 주요 내용에 합의가 이루어졌다면 가계약금 입금만으로도 정식 계약이 성립된 것으로 본다고 강조합니다. 반면, 단순히 매물을 잡아두는 용도로 금액만 오갔을 경우에는 계약 성립으로 보기 어렵다는 의견도 있습니다. 특히 대출 불가 시 가계약금 반환 특약의 중요성을 강조하며, 직장인들이 대출 문제로 가계약금을 잃는 상황을 방지하기 위한 구체적인 조언을 제공합니다.
가계약금 송금 전에는 반드시 취소 시 반환 조건이나 포기해야 할 금액을 문자로 명확히 남겨두는 것이 중요합니다. 또한, 대출 심사 결과 은행 사유나 주택 자체 문제로 대출이 실행되지 않을 경우 가계약금 전액 반환을 명시하는 특약을 포함해야 합니다. 이러한 세부적인 확인과 명확한 합의는 불필요한 분쟁을 예방하고 안전한 부동산 거래를 위한 필수적인 절차입니다.