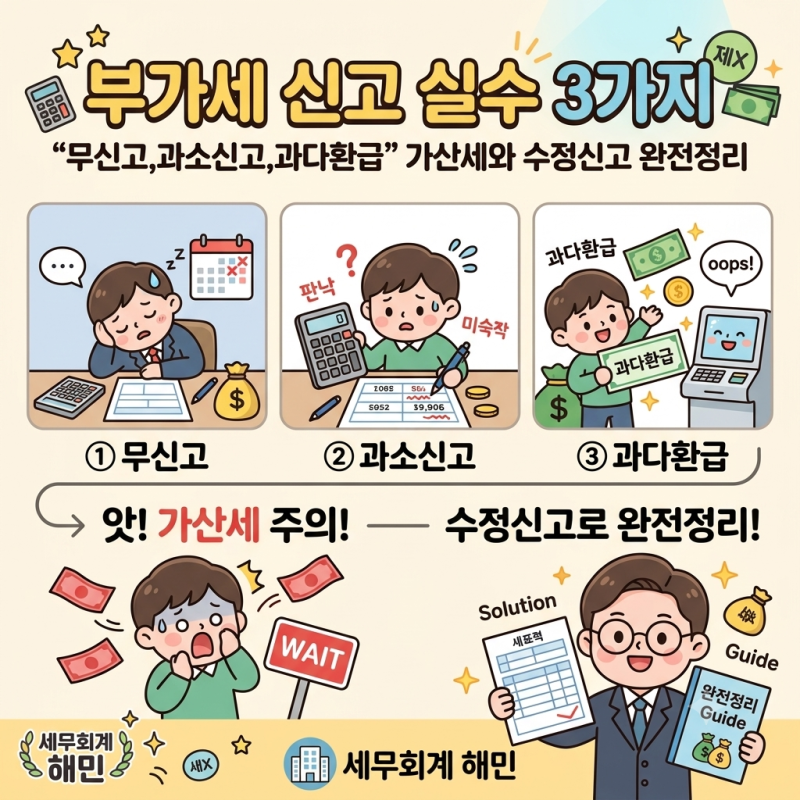
부가세 과소신고 가산세는 세금 종류별로 계산 방식에 차이가 있어 주의가 필요합니다. 특히 법인세나 종합소득세와 달리 부가가치세는 과소신고뿐만 아니라 초과환급, 환급불성실까지 구분하여 가산세가 적용됩니다. 일반적인 과소신고의 기본 비율은 10%로, 납부세액을 적게 신고했을 때 부과되는 주요 가산세 중 하나입니다.
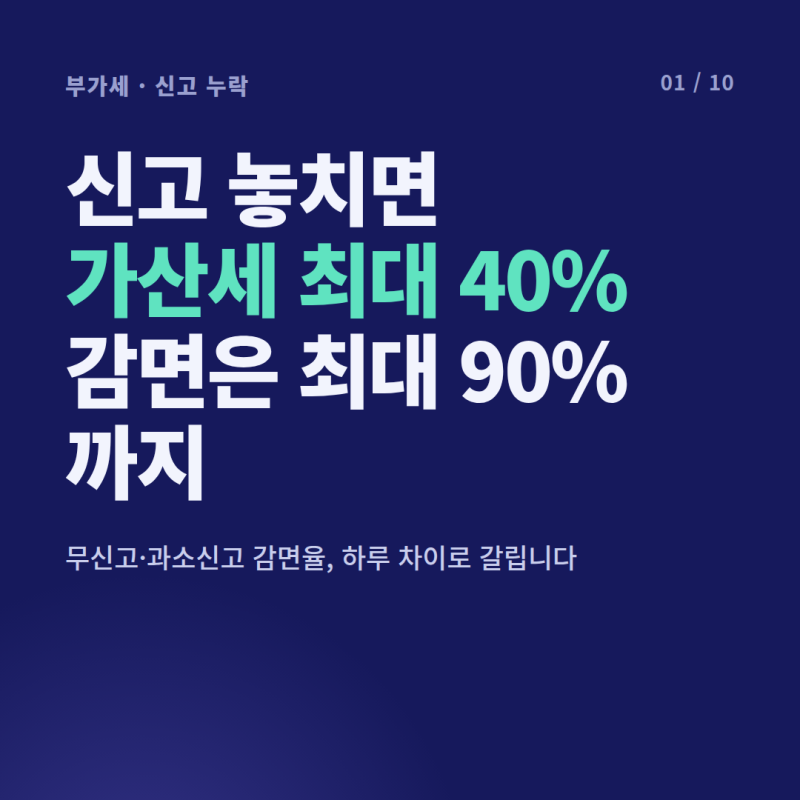
블로거들은 부가세 과소신고 가산세가 적게 신고한 세액의 10%이며, 부정행위 시에는 40%가 부과된다고 설명합니다. 또한, 납부까지 늦어지면 미납세액에 하루 0.022%씩 납부지연 가산세가 추가로 붙어 부담이 커진다고 강조합니다. 반면, 법인세 과소신고는 일반 과소신고 시 수입금액 비교 없이 과소신고납부세액의 10%가 적용된다는 점을 명확히 구분하여 설명하고 있습니다.
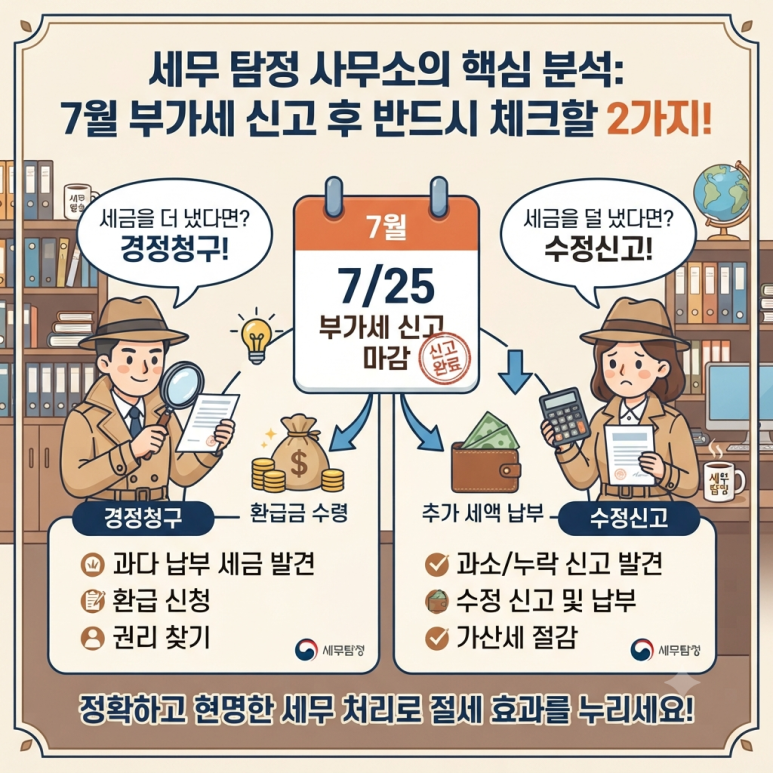
부가세 과소신고 가산세는 세무서 적발 전 자진 수정신고를 통해 크게 감면받을 수 있습니다. 법정신고기한 후 1개월 이내 수정신고 시 90%까지 감면이 가능하며, 기간이 길어질수록 감면율은 낮아집니다. 따라서 실수를 발견하는 즉시 수정신고를 진행하는 것이 가산세 부담을 최소화하는 가장 효과적인 방법입니다.