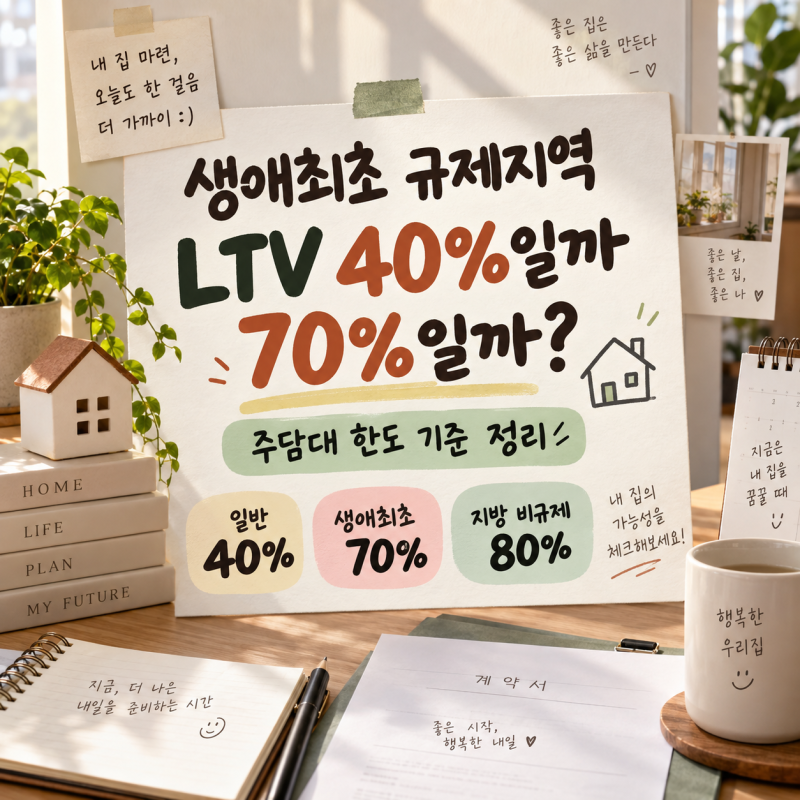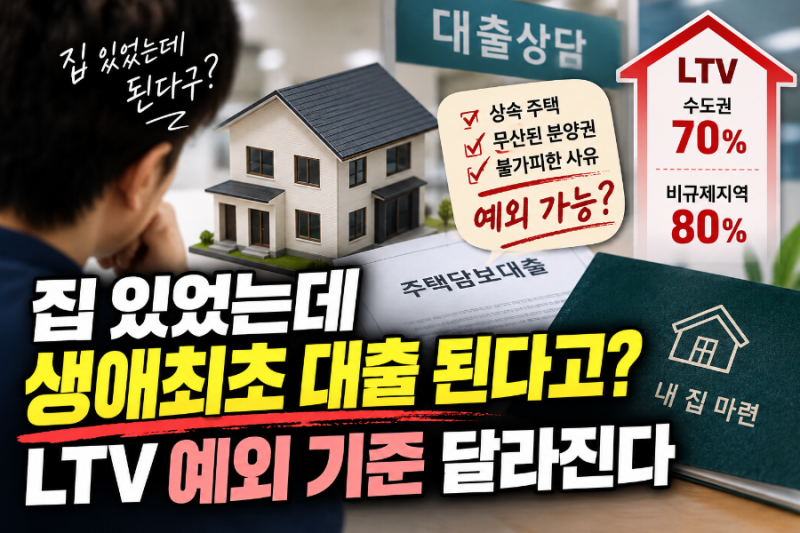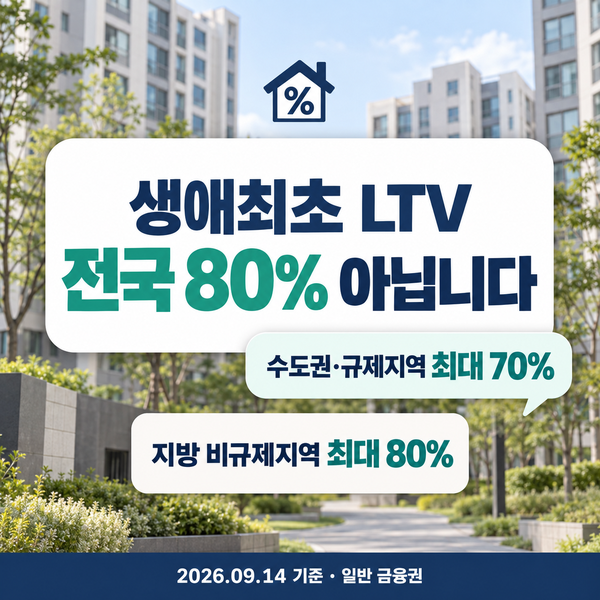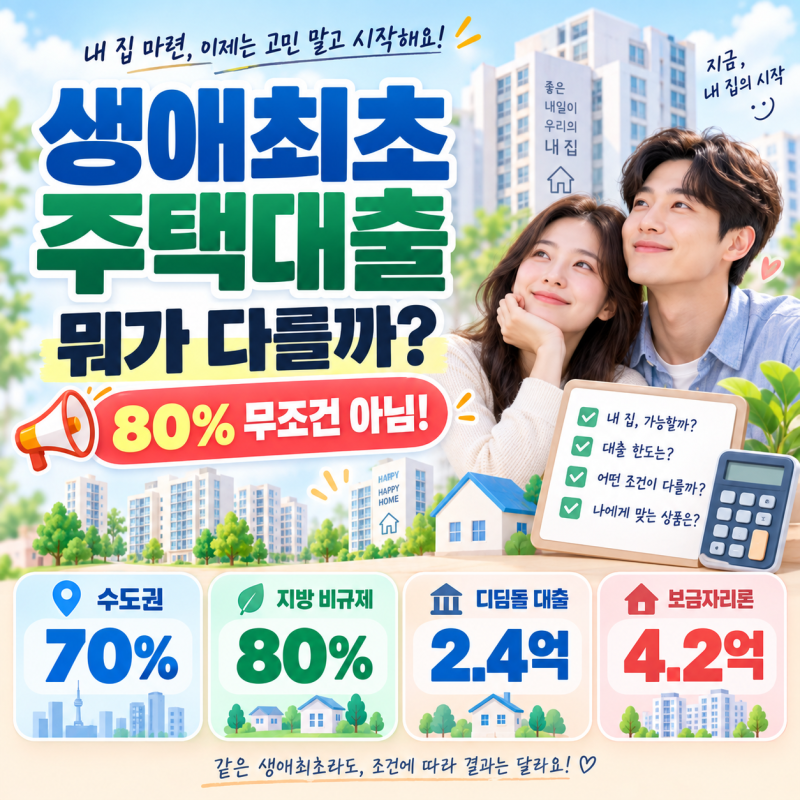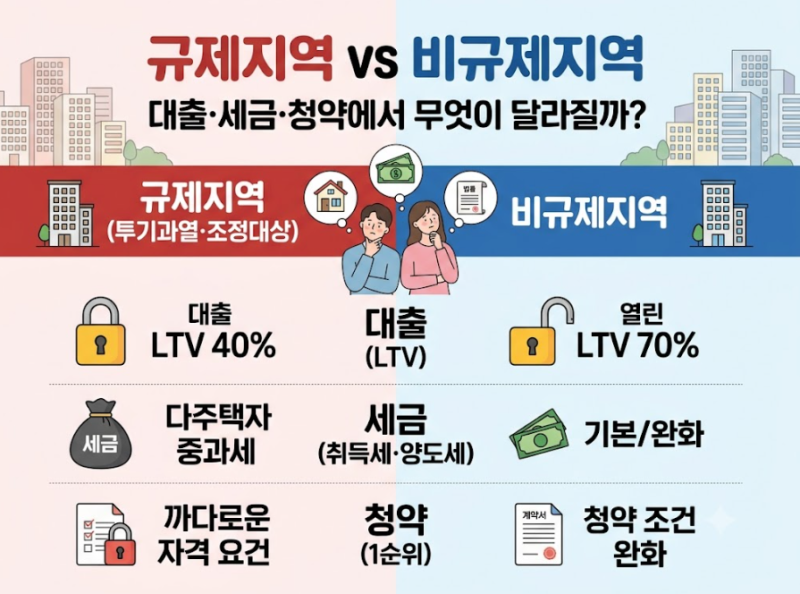
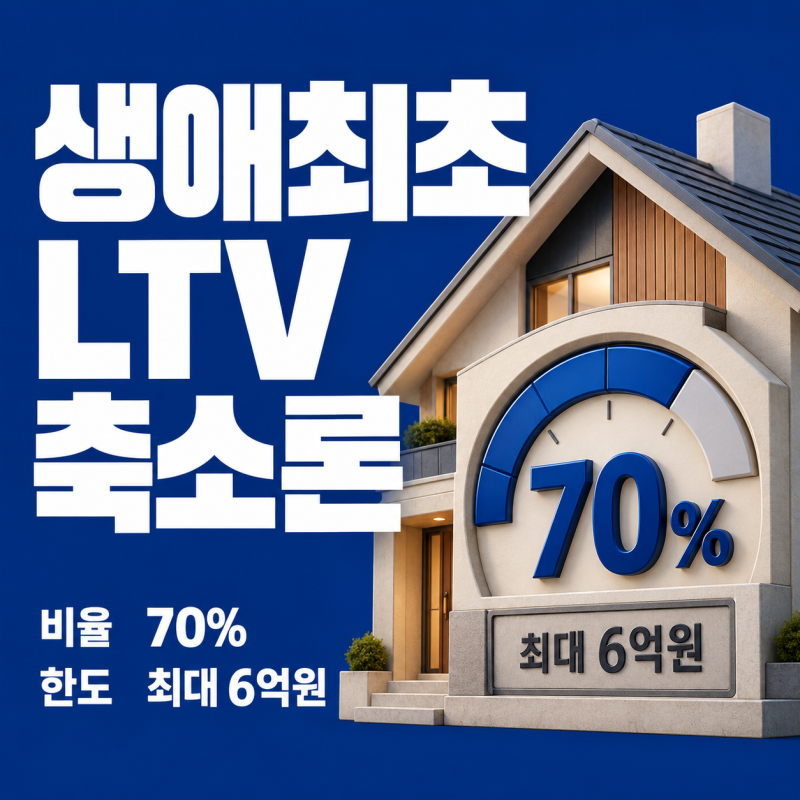
생애최초 주택 구입자를 위한 LTV(주택담보대출비율)는 지역에 따라 차등 적용되고 있어 주의가 필요합니다. 2025년 6월 28일부터 수도권 및 규제지역의 생애최초 주택구입 목적 주택담보대출 LTV는 기존 80%에서 70%로 조정되었습니다. 반면 지방 비규제지역은 기존 80% LTV 체계가 유지되고 있습니다. 따라서 생애최초 LTV 80%가 전국에 일괄 적용되는 기준이 아님을 인지해야 합니다.
실제 블로그 후기들을 살펴보면, 많은 이들이 생애최초 LTV를 80%로 오해하여 자금 계획에 혼란을 겪는 경우가 많습니다. 특히 수도권 내 비규제지역이라 할지라도 지방 비규제지역과 동일하게 80%가 적용될 것이라는 착각은 금물입니다. LTV는 물론 DSR, 스트레스 DSR, 주택가격별 최대한도 등 추가 대출규제가 적용되면 실제 대출 가능 금액은 더욱 낮아질 수 있습니다. 이러한 복합적인 규제들을 사전에 면밀히 검토하는 것이 중요합니다.
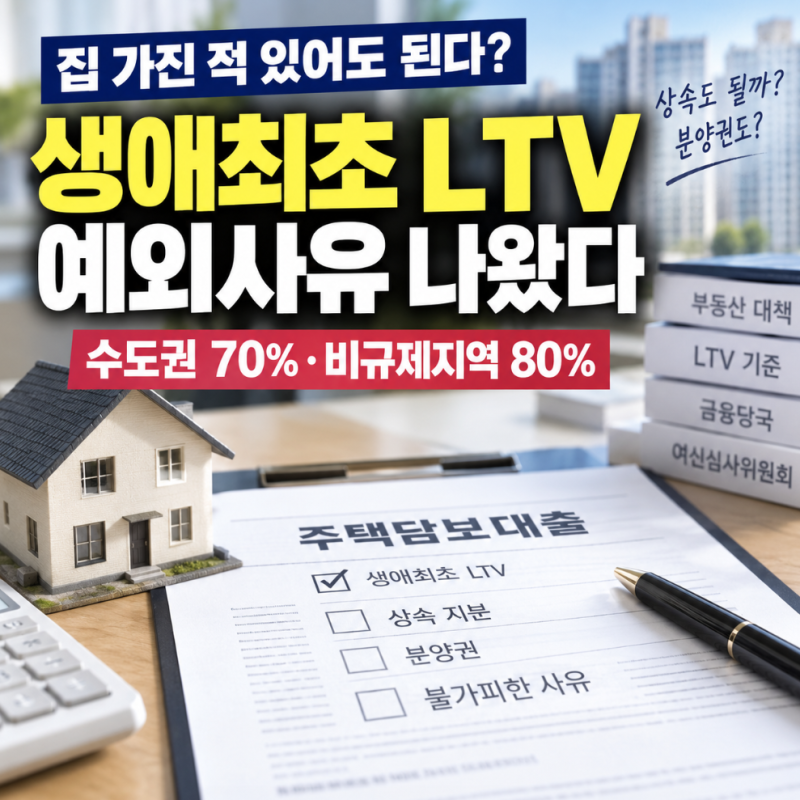
집 계약 전에는 반드시 은행에 과거 주택 보유 경위와 처분 과정을 먼저 설명하고 정확한 한도를 확인해야 합니다. 미성년 시절 주택 지분 상속 등 불가피한 사유로 과거 주택 보유 이력이 있더라도 금융회사 여신심사위원회 심사를 통해 예외 혜택을 받을 길이 열렸습니다. 하지만 모든 사례가 인정되는 것은 아니므로, 금융당국의 유권해석과 은행의 구체적인 심사 기준을 꼼꼼히 확인하는 것이 현명한 대출 전략입니다.