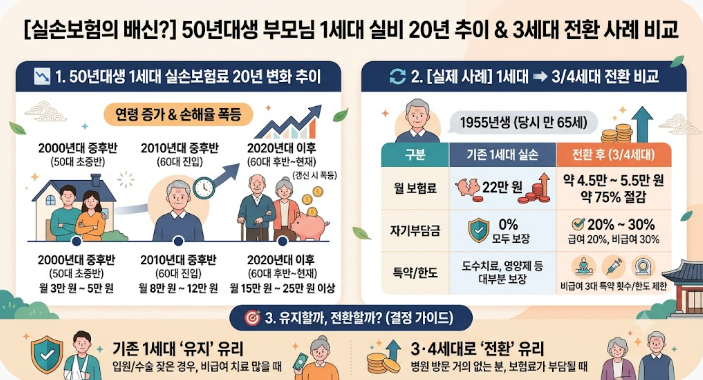

50세 이후의 실비보험은 연령 증가와 의료 이용량에 따라 보험료가 크게 상승하는 경향을 보입니다. 특히 2000년대 중후반 가입된 1세대 실비보험은 자기부담금이 거의 없어 보장 범위가 넓었으나, 현재는 높은 보험료로 인해 유지에 부담을 느끼는 경우가 많습니다. 이러한 배경 속에서 많은 50대 이상 가입자들이 보험료 부담을 줄이기 위한 방안을 모색하고 있습니다.
실제 사례를 보면, 50년대생 부모님의 1세대 실비보험이 갱신 시 월 22만 원까지 폭등하는 반면, 3/4세대 실비보험으로 전환 시 월 4.5만~5.5만 원으로 약 75%의 보험료 절감 효과를 볼 수 있었습니다. 다만, 전환 후에는 자기부담금이 20~30% 발생하며, 도수치료, 주사, MRI 등 비급여 특약에 횟수 및 한도 제한이 생기는 점은 고려해야 합니다.
따라서 50세 이상 실비보험 가입자들은 현재 건강 상태와 의료 이용량을 면밀히 분석하여 1세대 실비보험을 유지할지, 아니면 3/4세대로 전환하여 보험료 부담을 줄일지 신중하게 결정해야 합니다. 특히 병원 방문이 잦거나 비급여 항목 이용이 많은 경우에는 전환 시 본인 부담금이 늘어날 수 있으므로 전문가와 상담하여 자신에게 가장 유리한 선택을 하는 것이 중요합니다.