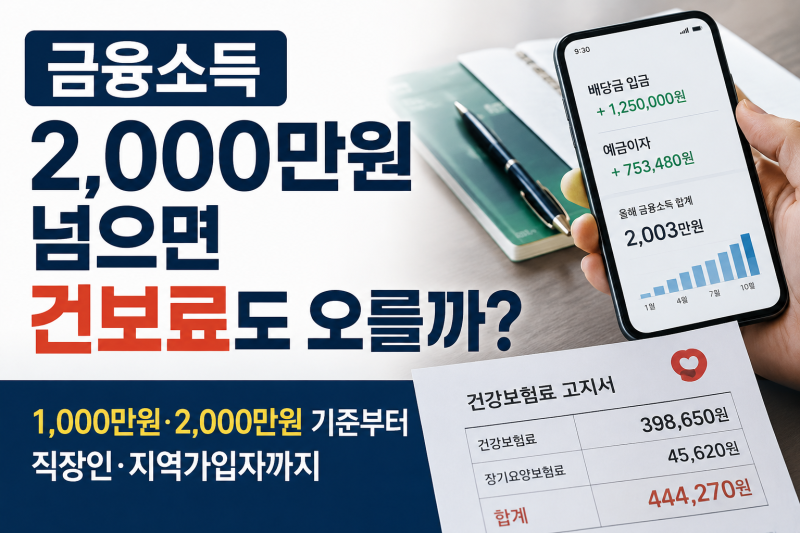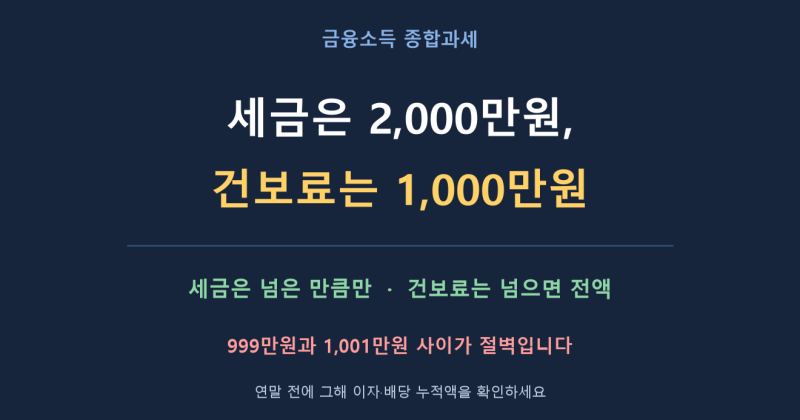
최근 예금 금리 상승과 배당 투자 활성화로 금융소득이 증가하는 추세입니다. 이에 따라 금융소득 종합과세 기준인 2,000만원과 건강보험료 산정 기준인 1,000만원 사이의 혼란이 가중되고 있습니다. 특히 은퇴를 앞둔 40대 후반부터 60대까지는 월급 외 소득이 중요해지면서 건강보험료 부담에 대한 관심이 높아지고 있습니다. 많은 이들이 금융소득 증가가 세금뿐 아니라 건강보험료에도 미치는 영향을 민감하게 받아들이고 있습니다.
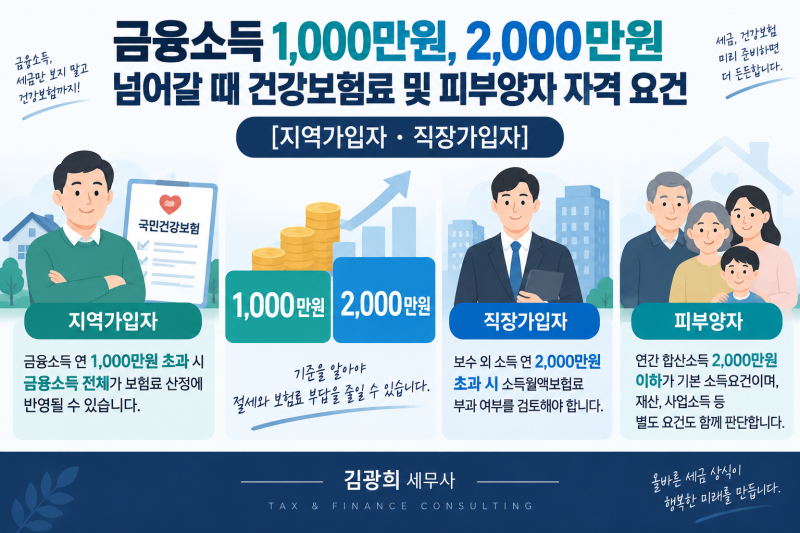
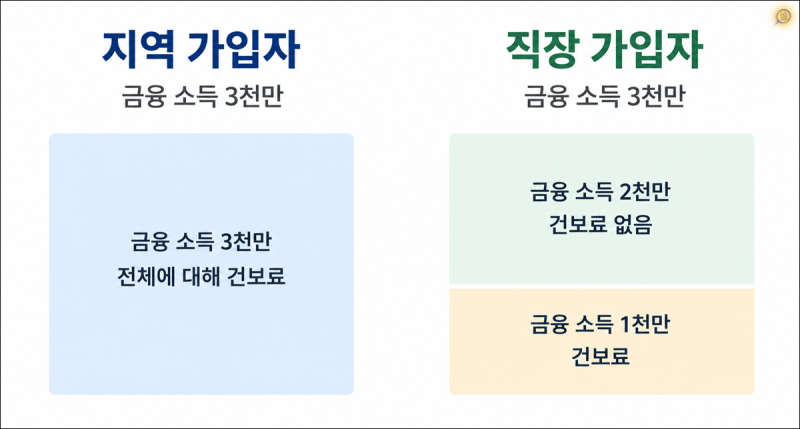
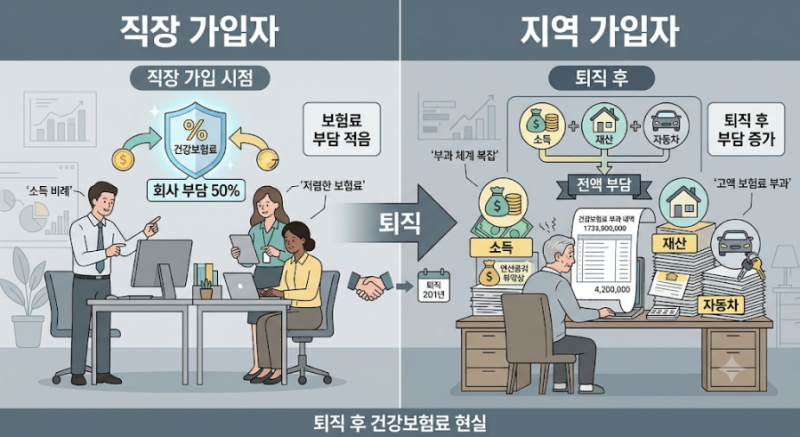
실제 블로그 후기에서는 직장을 그만두고 지역가입자로 전환된 후 예상치 못한 건강보험료 폭탄에 당황하는 사례가 많습니다. 금융소득이 연 1,000만원을 초과하면 지역가입자의 경우 초과분만이 아닌 전체 금융소득이 건강보험료 산정에 반영되어 부담이 커집니다. 이는 직장가입자의 보수 외 소득 2,000만원 기준과 달라 많은 혼란을 야기하고 있습니다.
따라서 금융소득이 1,000만원을 살짝 넘지 않도록 예금 만기일이나 배당 지급 시기를 분산하는 것이 중요한 절세 전략으로 제시됩니다. 금융소득 종합과세와 건강보험료는 별개의 제도이므로, 각 기준을 정확히 이해하고 자신의 소득 구조에 맞춰 신중하게 관리해야 합니다. 국민건강보험공단 홈페이지에서 제공하는 정보를 통해 자신의 예상 보험료를 미리 확인하는 것이 현명한 대응 방안입니다.