
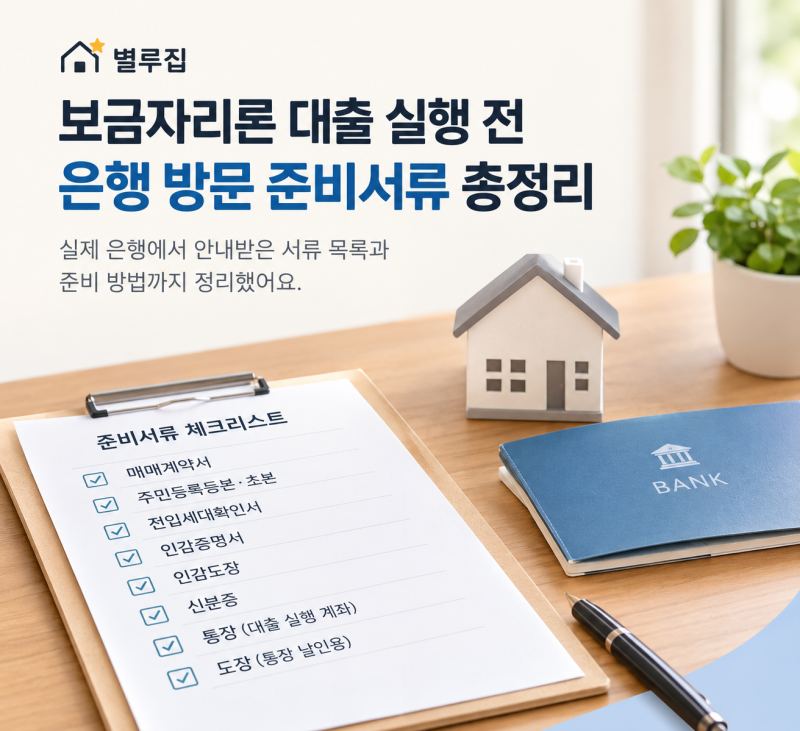
보금자리론은 주택 구입 시 주택담보대출의 일종으로, 저금리로 장기 고정금리 혜택을 제공하여 많은 분들이 이용하고 있습니다. 특히 현재 에도 내 집 마련을 위한 주요 정책 대출 상품으로 꾸준히 주목받고 있으며, 신청부터 승인, 실행까지의 과정에서 다양한 변수와 궁금증이 발생하고 있습니다. 주택금융공사(HF)의 심사 기준과 절차를 정확히 이해하는 것이 중요합니다.
실제 보금자리론 승인 후 추가 대출을 고려하는 경우, 신용대출이나 카드론 등 다른 대출 상품 이용 시 주의할 점이 많습니다. 보금자리론은 소득 및 재직 상태를 기반으로 심사가 이루어지므로, 대출 실행 전 소득 변동이나 추가 대출 발생은 심사에 영향을 미칠 수 있습니다. 특히 잔금일 전후로 대출 실행 과정에서 발생할 수 있는 문제들을 미리 파악하고 대비하는 것이 필요합니다.
보금자리론 승인 후 추가 대출을 계획한다면, 대출 실행 전 신용 상태 변화가 없는지 확인해야 합니다. 신용대출이나 카드론 이용은 총부채상환비율(DTI)에 영향을 주어 보금자리론 실행에 문제가 생길 수 있습니다. 따라서 추가 대출은 보금자리론 실행 완료 후 신중하게 결정하는 것이 현명하며, 필요시 반드시 한국주택금융공사 담당자나 대출 실행 은행에 문의하여 변동 사항을 확인해야 합니다.