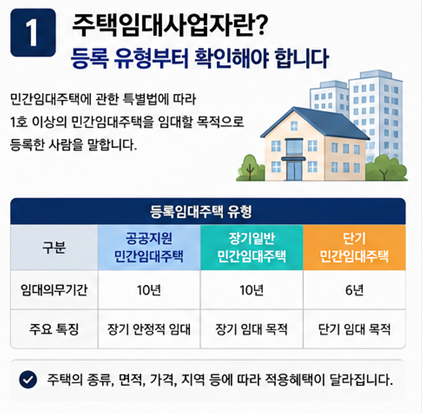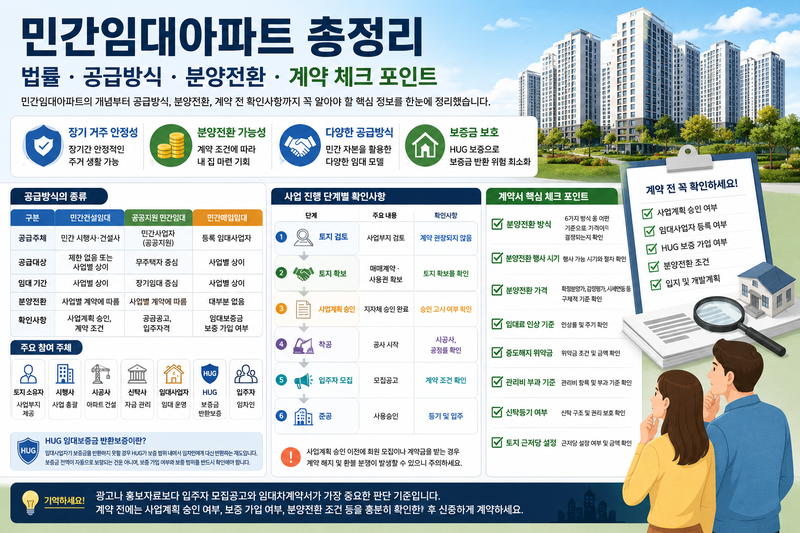
민간임대주택 등록은 임대 목적으로 제공되는 주택을 임대사업자가 법률에 따라 등록하는 절차를 의미합니다. 단순히 주택을 임대한다고 해서 민간임대주택으로 인정되는 것이 아니며, 임대사업자가 직접 건설하거나 매입한 주택을 등록해야 법적 효력을 가집니다. 임대 기간에 따라 공공지원, 장기일반, 단기 민간임대주택 등으로 유형이 분류되며, 각각 10년 또는 6년 이상의 임대 기간을 요구합니다.
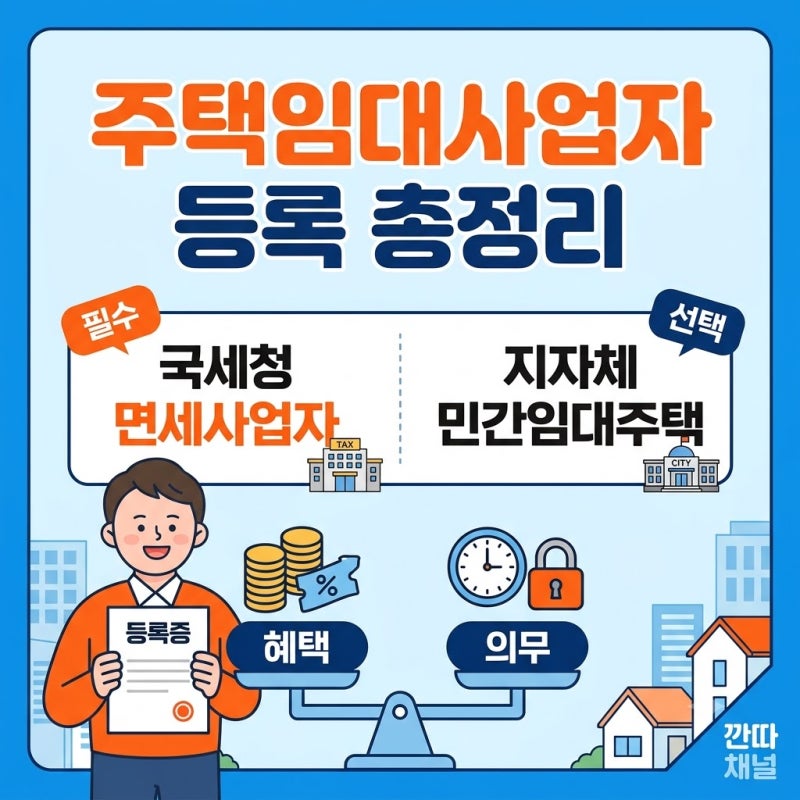
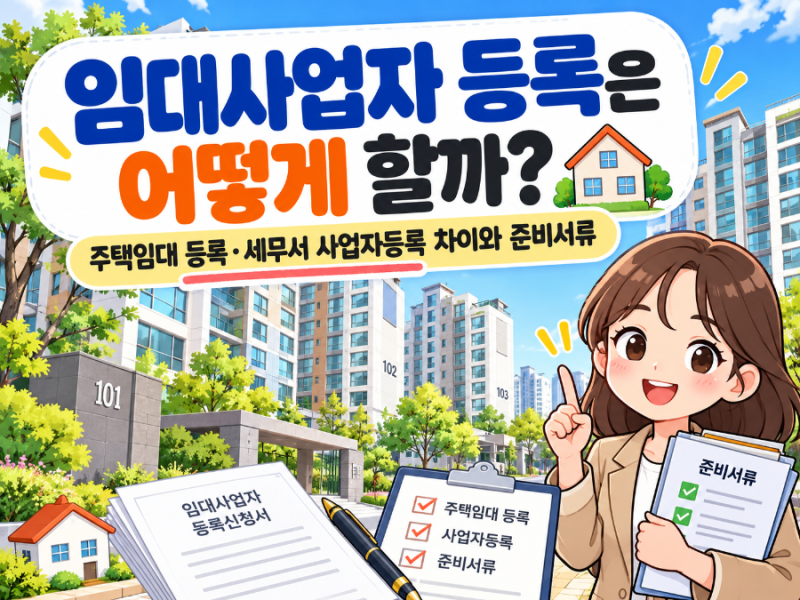
민간임대주택 등록은 크게 지자체 등록과 국세청 사업자 등록으로 나뉩니다. 지자체 등록은 선택 사항이지만, 세금 감면 혜택을 받는 대신 의무 임대 기간과 임대료 인상 제한 등의 공적 의무가 따릅니다. 반면, 주택 임대 소득이 발생하면 국세청 면세사업자 등록은 사실상 필수 절차로, 미등록 시 가산세가 부과될 수 있습니다. 이 두 가지 등록은 온라인 임대 등록 시스템인 ‘렌트홈’을 통해 한 번에 처리하거나, 각 기관을 방문하여 개별적으로 진행할 수 있습니다.
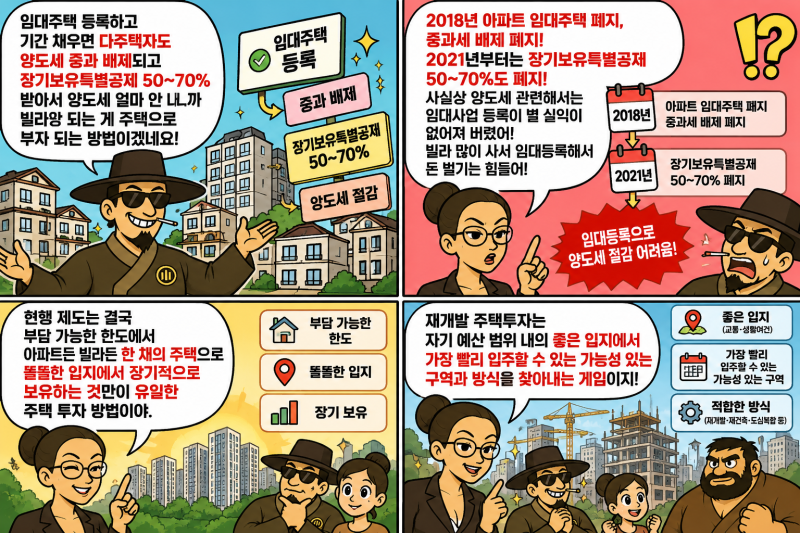
민간임대주택 등록 시 양도소득세 혜택을 받기 위해서는 특정 요건을 충족해야 합니다. 특히 거주주택 비과세 특례, 다주택자 중과세 배제, 장기보유특별공제 70% 등의 혜택이 주어지지만, 이는 민간임대주택에 관한 특별법뿐만 아니라 소득세법 시행령의 요건까지 모두 갖춰야 합니다. 따라서 등록 전 본인의 주택 유형과 세제 실익을 면밀히 검토하고, 기준시가 산정 방법 등 세부 사항을 확인하는 것이 중요합니다.