주택담보대출은 주택 구입 또는 생활 안정 자금 마련에 필수적인 금융 상품으로, 신청 시 필요한 서류가 다양하여 철저한 준비가 요구됩니다. 본인 확인 서류부터 담보 및 소득 증빙 서류까지, 대출 종류와 금융기관에 따라 요구하는 서류 목록에 차이가 있으므로 사전에 정확히 확인하는 것이 중요합니다. 특히 모바일 신분증은 인정되지만 PASS 앱 화면은 인정되지 않는 등 세부적인 규정을 숙지해야 합니다.
각 금융기관과 대출 상품별로 요구하는 서류와 심사 기준이 상이합니다. 예를 들어, 디딤돌대출은 행정정보공동이용망을 통해 소득 및 자산을 확인하는 반면, 국민은행 주택담보대출은 소득금액증명원, 근로소득원천징수영수증 등 소득 증빙 서류의 비중이 큽니다. 또한, 보금자리론은 소유권이전등기일로부터 3개월 이내에 신청해야 하며, 등기일과 잔금일 중 어떤 날짜를 기준으로 하는지 상품별로 명확히 구분하여 신청 기한을 놓치지 않도록 유의해야 합니다.
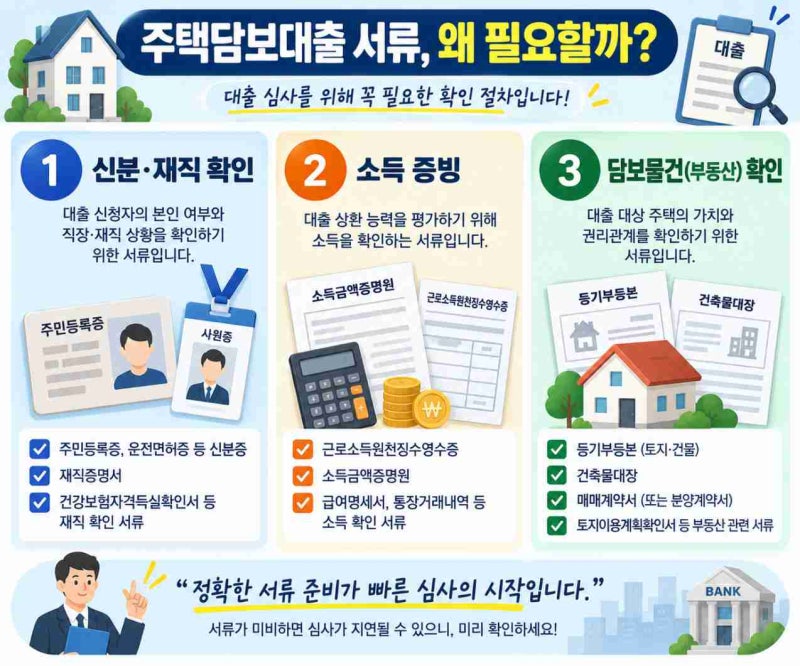
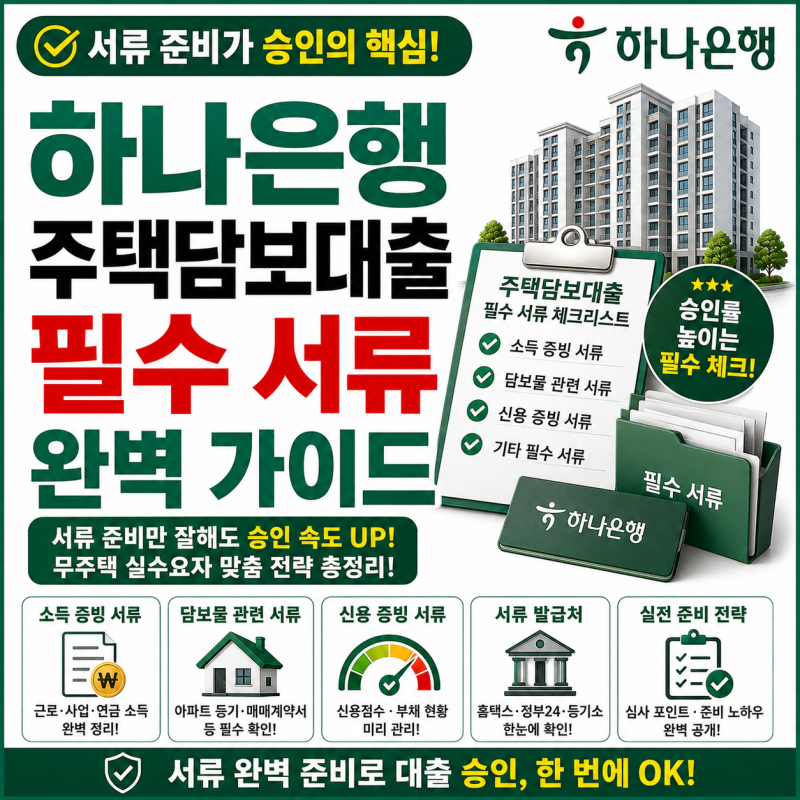
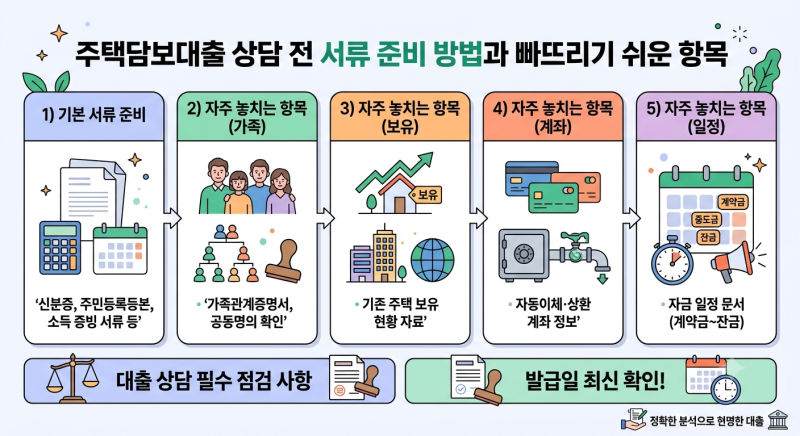
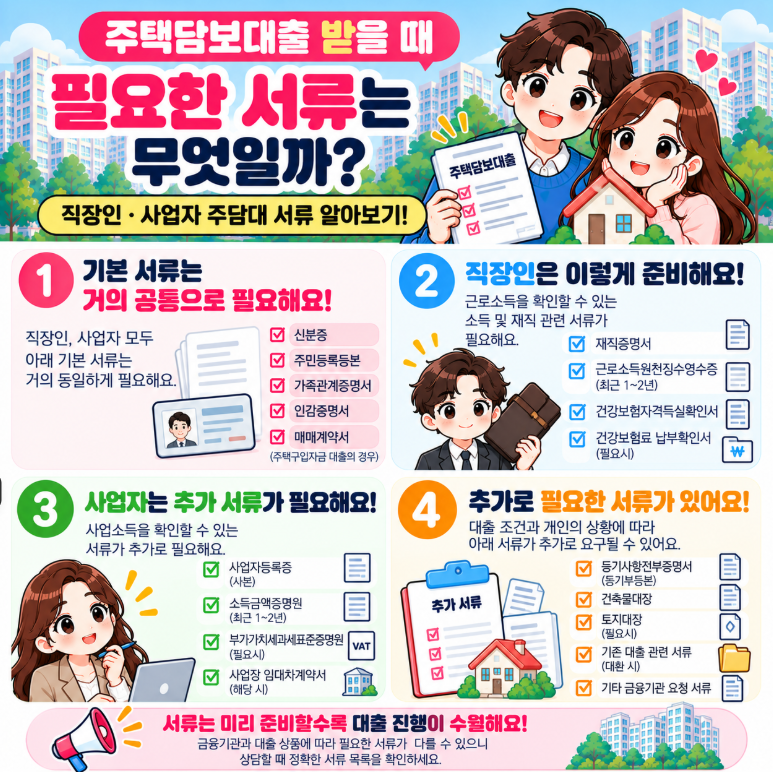
주택담보대출 신청 시에는 신분증, 주민등록등본, 가족관계증명서, 소득증빙서류, 재직증명서, 매매계약서, 등기사항증명서 등이 기본적으로 필요합니다. 특히 공동명의 주택의 경우 추가 서류가 요구될 수 있으며, 비대면 신청 시에는 공동인증서나 금융인증서가 필수입니다. 잔금일 기준 최소 3~4주 전 여유 있게 신청하고, DSR 규제와 취득세, 법무사 비용 등 부대비용까지 고려한 자금 계획을 세우는 것이 현명합니다.