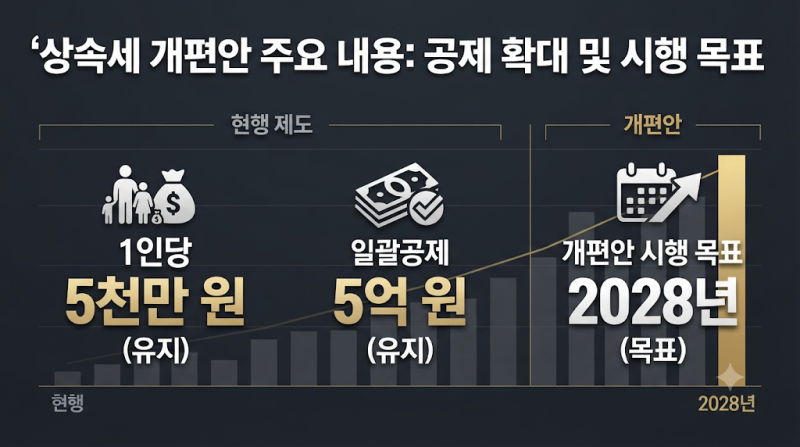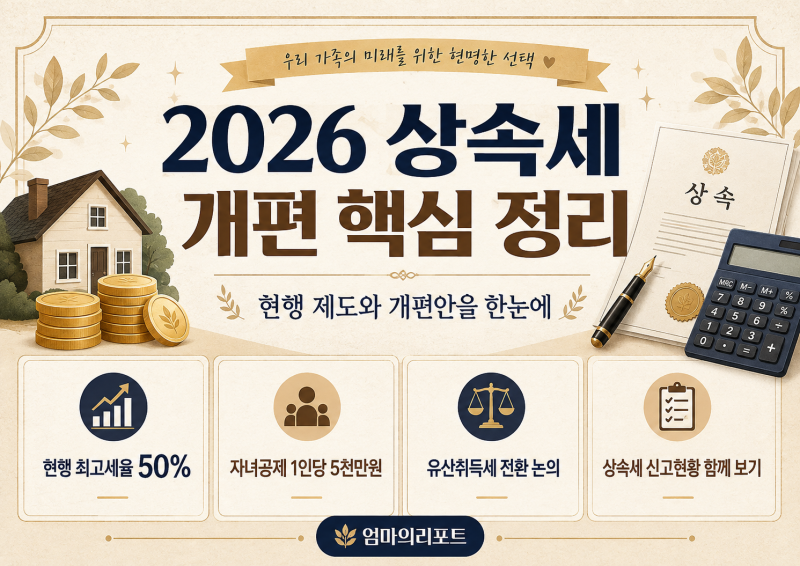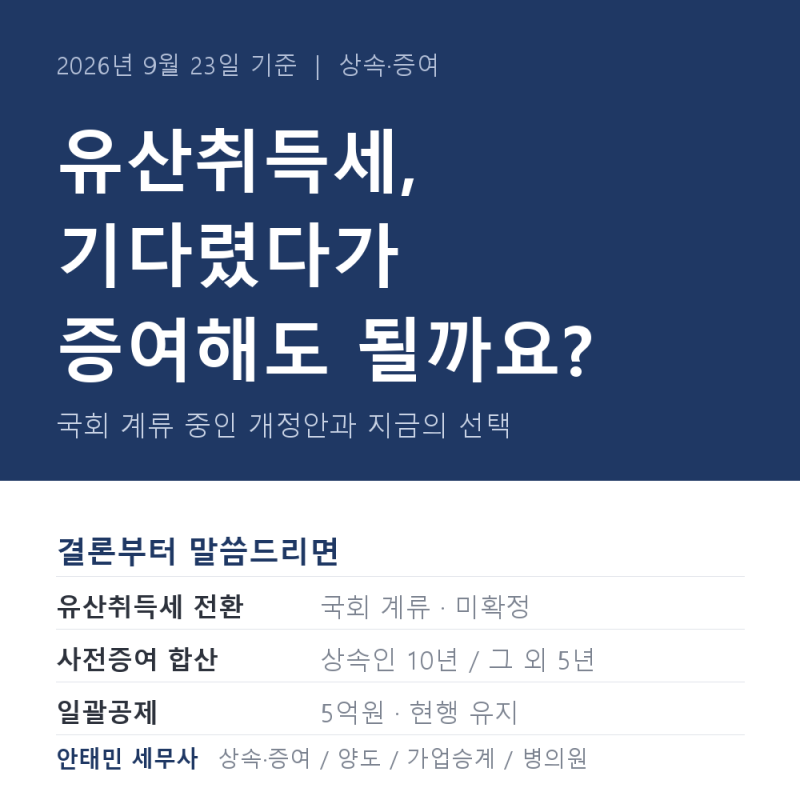
유산취득세 전환은 2025년 3월 정부가 개편안을 발표하며 2028년 시행을 목표로 했으나, 현재 까지 국회에서 통과되지 못하고 보류된 상태입니다. 현재 상속이 발생하면 여전히 현행 유산세 방식이 적용되며, 이는 피상속인의 전체 재산을 기준으로 세금을 계산하는 방식입니다. OECD 회원국 중 한국을 포함한 4개국만이 유산세 방식을 채택하고 있어, 국제적인 추세에 맞춰 유산취득세로의 전환 필요성이 꾸준히 제기되고 있습니다.
실제 블로그 후기들을 살펴보면, 유산취득세로 전환될 경우 상속인이 여러 명일수록 세 부담이 줄어드는 구조라는 점이 핵심 장점으로 언급됩니다. 유산취득세는 각 상속인이 실제로 물려받은 몫을 기준으로 개별적으로 세금을 계산하기 때문입니다. 하지만 아직 개편안이 확정되지 않았으므로, 확정되지 않은 정보를 바탕으로 상속·증여 시점을 조정하는 것은 위험하다는 의견이 많습니다.
블로거들은 유산취득세 전환 시 자녀공제 상향(예: 5억) 및 최고세율 인하 논의가 함께 진행되고 있음을 강조합니다. 또한, 상장주식 평가 기간 확대 및 가업상속공제 한도 확대 등 세부적인 개편 내용도 함께 검토해야 한다고 조언합니다. 따라서 상속 계획을 세울 때는 현행법과 개편 논의 상황을 모두 고려하여 신중하게 접근하는 것이 중요합니다.