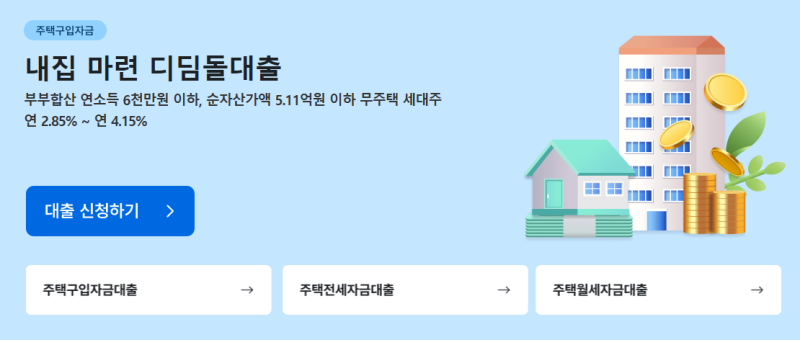
디딤돌 대출과 보금자리론은 주택 구입 시 낮은 금리로 자금을 조달할 수 있는 정부 지원 정책 모기지 상품입니다. 특히 디딤돌 대출은 서민 및 무주택자를 위한 초저금리 상품으로, 소득 및 주택 가격 조건이 보금자리론보다 엄격합니다. 보금자리론은 디딤돌 대출보다 소득 및 주택 가격 조건이 비교적 넉넉하여, 디딤돌 대출 한도만으로 부족할 경우 두 상품을 혼합하여 활용하는 경우가 많습니다. 이러한 혼합 대출은 금리 혜택을 극대화할 수 있는 효과적인 전략으로 주목받고 있습니다.
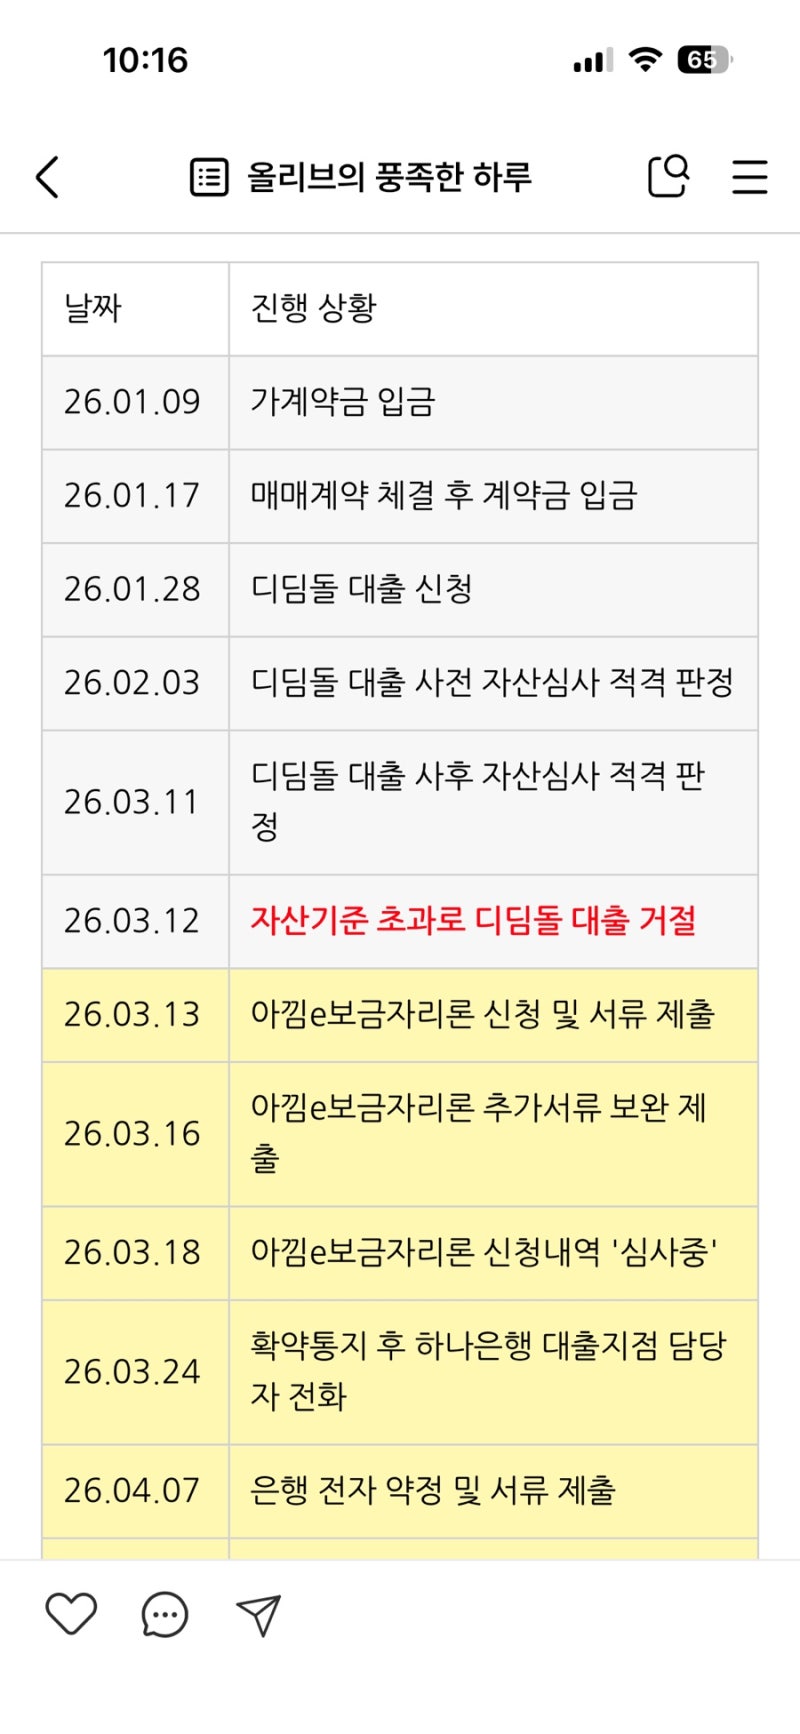
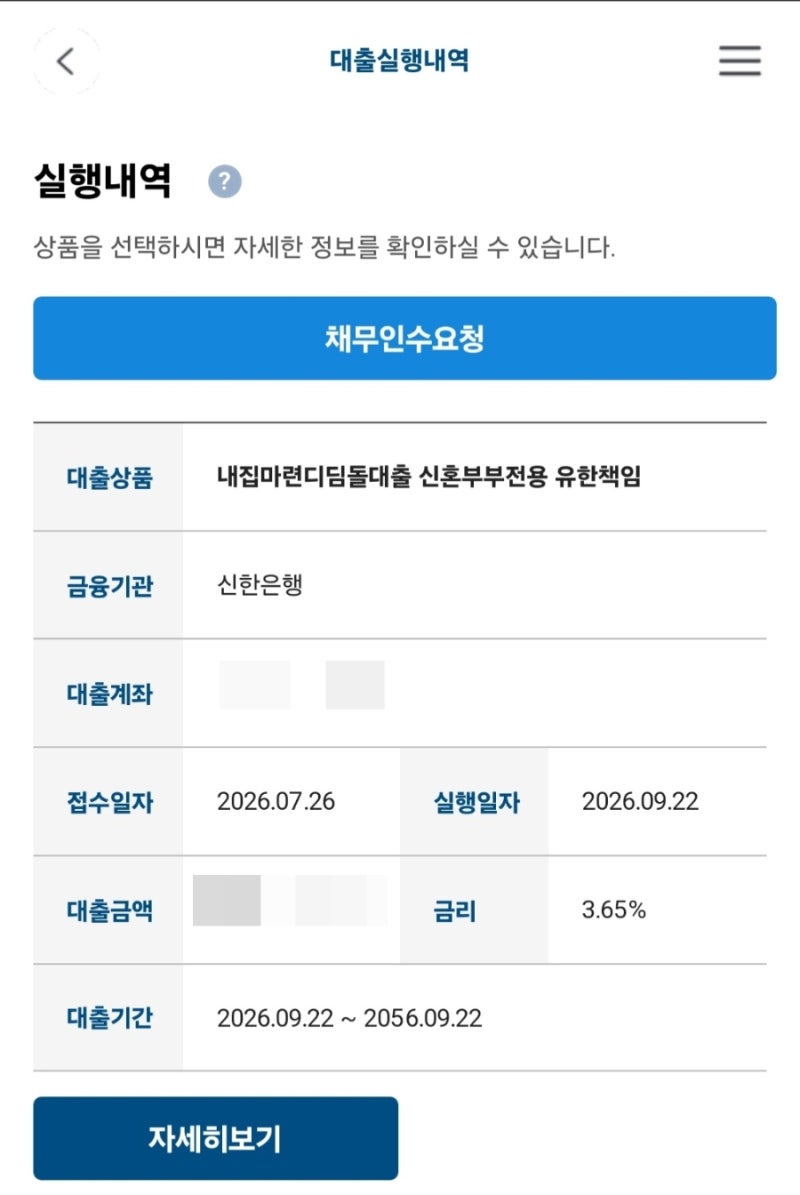
실제 블로그 후기들을 살펴보면, 디딤돌 대출과 보금자리론을 동시 진행할 때 디딤돌 대출이 선순위, 보금자리론이 후순위로 밀려나게 됩니다. 이로 인해 보금자리론 신청 시 디딤돌 대출 확약통지서와 근저당권설정계약서가 필수 서류로 요구되며, 대출 실행일 한 달 전에 확정되는 디딤돌 대출 서류 때문에 보금자리론 담당 직원의 재촉 연락을 받을 수 있습니다. 하지만 이는 일반적인 절차이므로 당황하지 않고 상황을 설명하면 됩니다. 두 대출을 같은 날 각각 신청하고 실행 은행을 동일하게 지정하는 것이 핵심입니다.
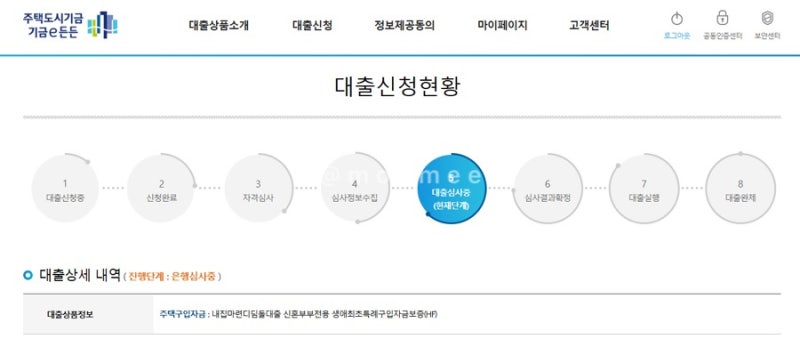
블로거들은 디딤돌 대출과 보금자리론 혼합 진행 시, 기금e든든과 한국주택금융공사 홈페이지에서 각각 신청해야 함을 강조합니다. 또한, 은행 방문 횟수를 줄이고자 한다면 아낌e보금자리론을 전자계약으로 신청하여 우대금리를 받는 것이 유리합니다. 대출 금리가 낮은 편은 아니지만, 디딤돌 대출과 혼합하여 받는 것이 최선의 방법이며, 서류 준비 과정에서 담당 직원과의 원활한 소통이 중요하다고 조언합니다.