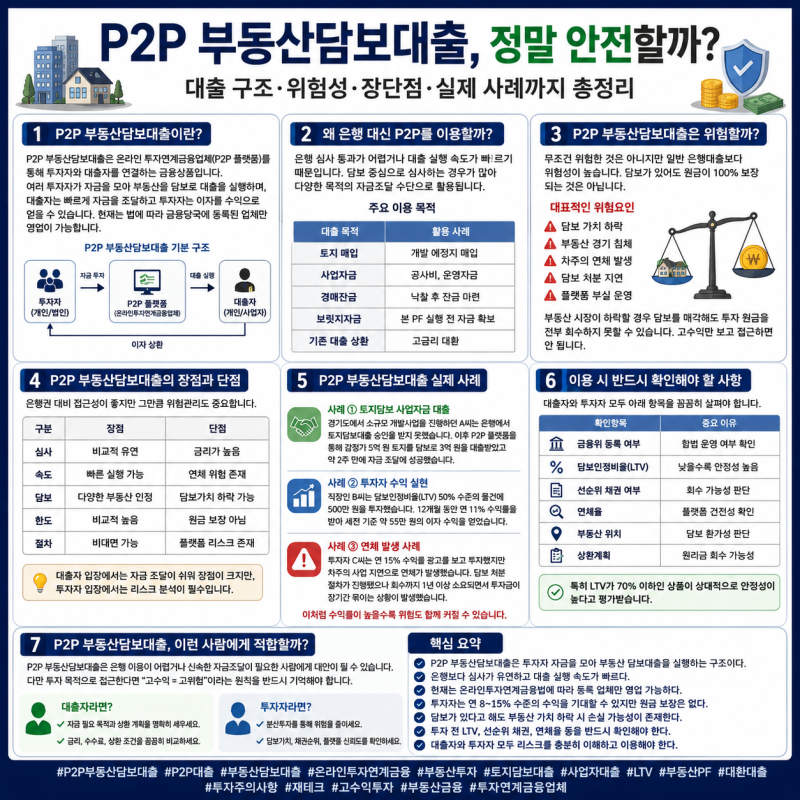
P2P대출은 온라인 플랫폼을 통해 대출이 필요한 사람과 투자자를 연결하는 금융 서비스입니다. 2021년부터 온라인투자연계금융업으로 제도권에 편입되어 관리되고 있으며, 특히 부동산 담보를 활용한 P2P대출은 은행이나 보험사에서 추가 자금 확보가 어려운 경우 대안으로 검토됩니다. 은행 대출 심사가 유연하여 거절당한 경우에도 활용될 수 있다는 점이 특징입니다.
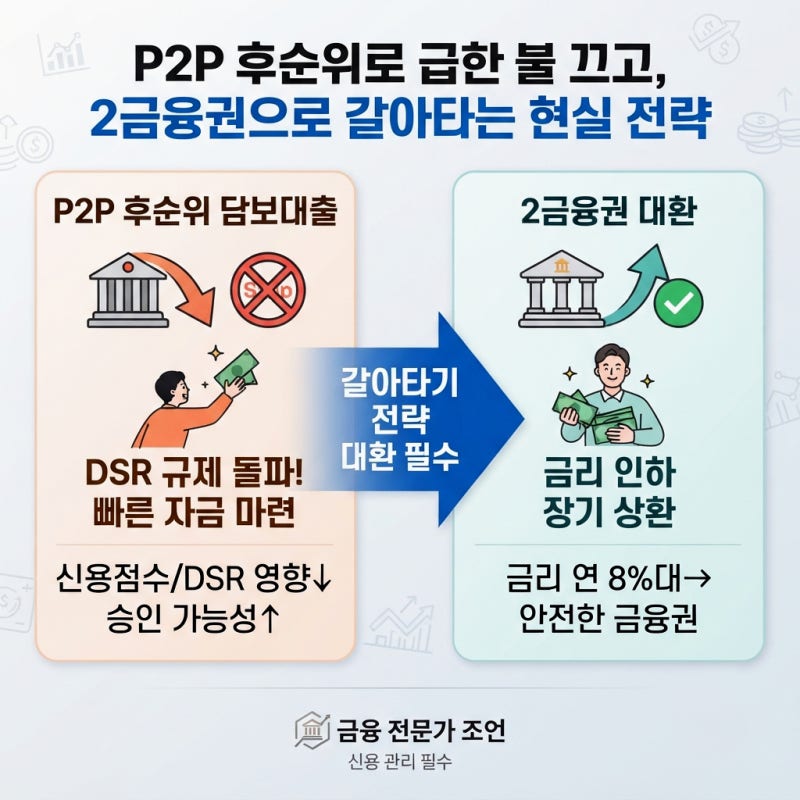
실제 이용자들은 P2P대출이 은행보다 금리가 높은 편(연 4.5~15% 수준)이며, 금리 외에 플랫폼 이용료와 법무비용 등 추가 비용이 발생할 수 있다고 언급합니다. 또한, 투자자 모집에 따라 대출 실행까지 시간이 소요될 수 있다는 점을 단점으로 꼽습니다. 2026년 4월부터 P2P 부동산담보대출에도 LTV 규제가 도입되어 과거처럼 높은 한도를 기대하기 어려워졌습니다.
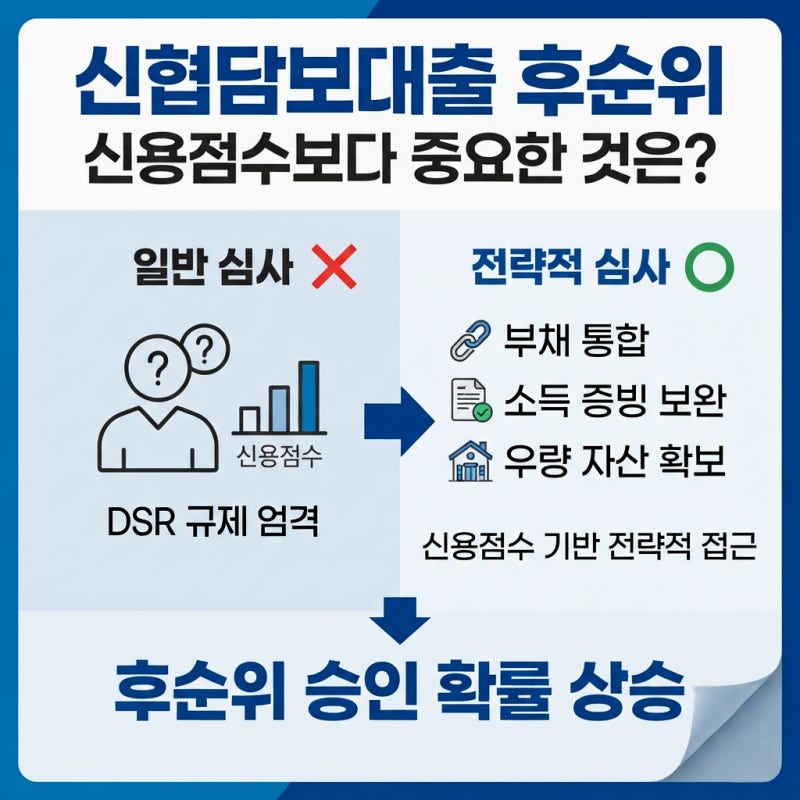
P2P대출 이용 전에는 반드시 금융당국 등록 여부와 최신 상품 조건을 확인해야 하며, 표시 금리 외에 실제 자금 조달에 필요한 총비용을 꼼꼼히 비교하는 것이 중요합니다. 연체 이력이 있거나 저신용자도 아파트 담보 가치와 상환 구조에 따라 P2P 펀드의 후순위 담보대출을 검토할 수 있으나, 모든 규제에서 자유롭다는 생각은 위험합니다.