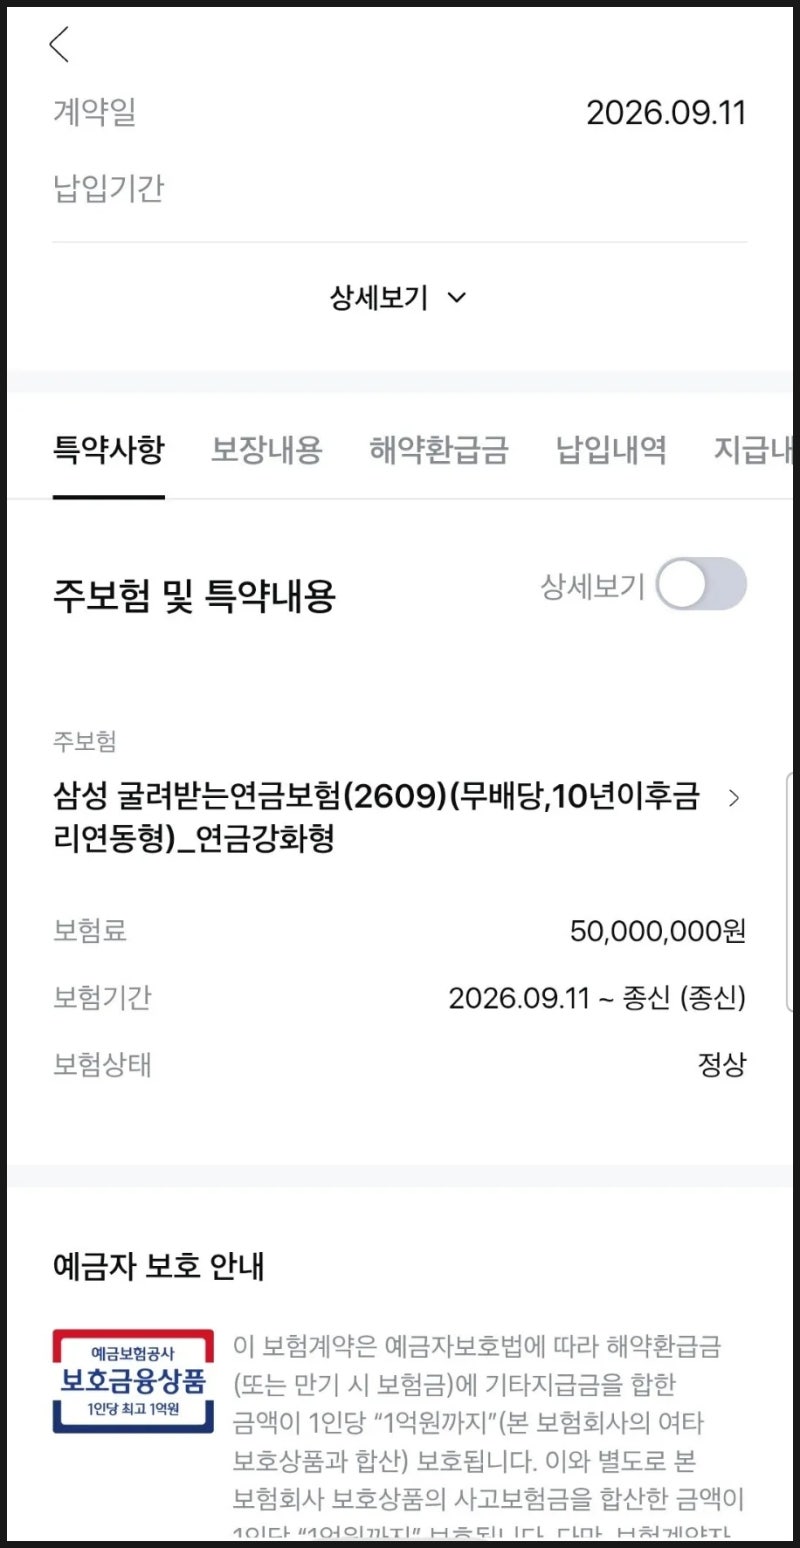
삼성일시납 연금보험은 부동산 매각 대금이나 퇴직금 등 큰 목돈을 안정적으로 운용하며 미래의 현금 흐름을 만들고자 하는 분들에게 주목받고 있습니다.
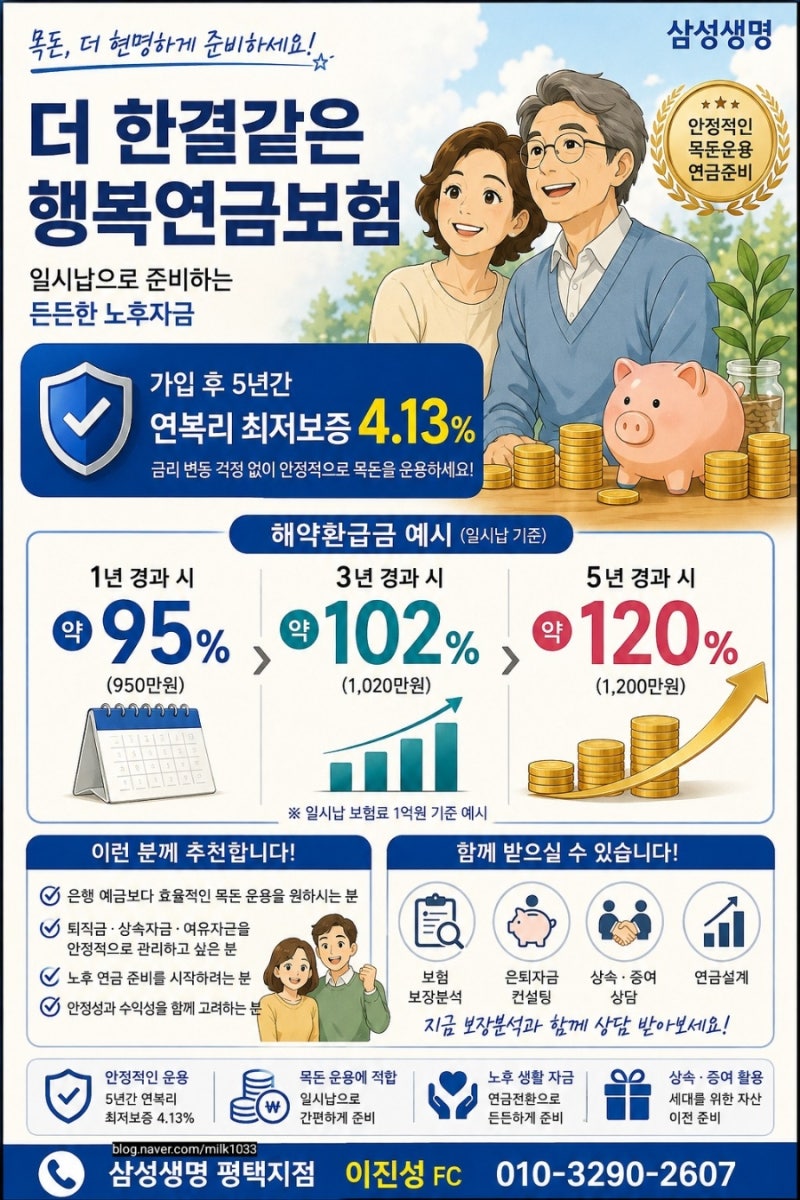
특히 비과세 혜택과 건강보험료 산정 제외라는 장점 덕분에 자산가나 은퇴를 앞둔 이들에게 필수적인 재테크 수단으로 꼽힙니다. 이 상품은 목돈을 한 번에 납입한 뒤 일정 기간 거치하며 복리 효과를 극대화하고, 이후 연금으로 수령하는 구조를 가집니다.
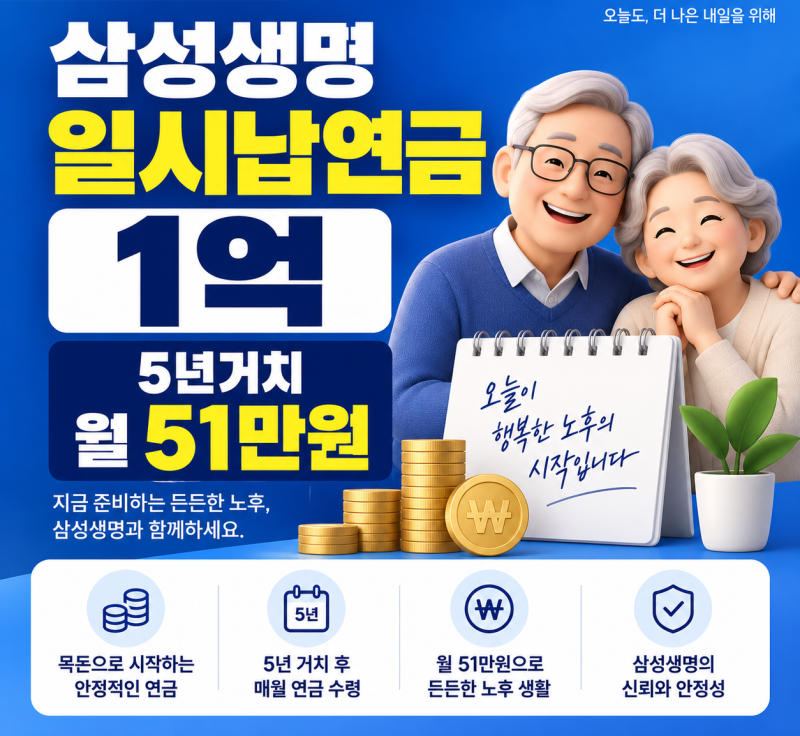
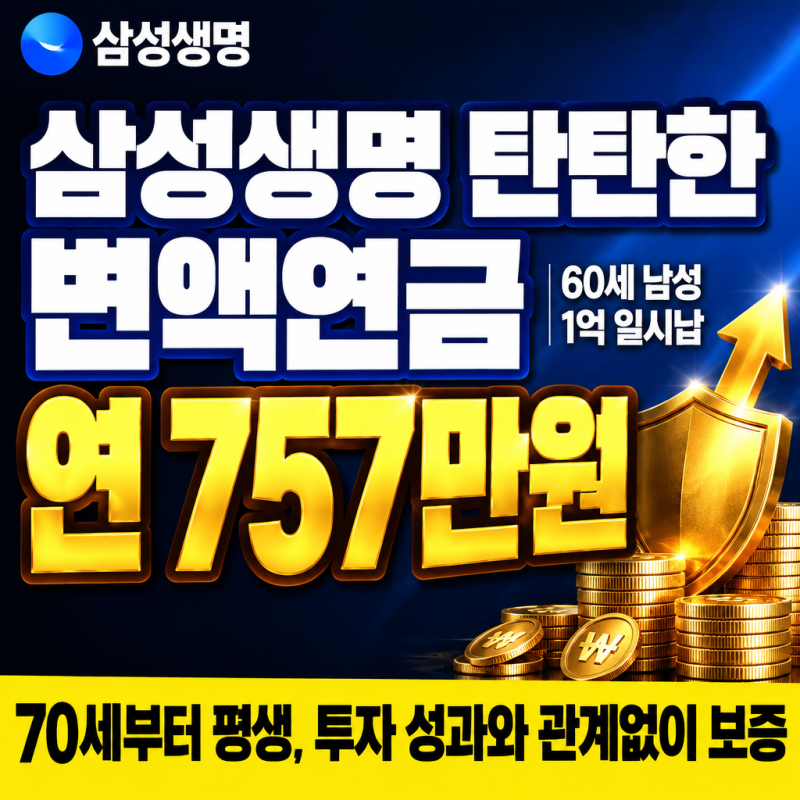
실제 많은 분들이 1억 원을 납입했을 때 70세부터 월 얼마를 받을 수 있는지 궁금해합니다. 삼성생명 일시납 연금보험의 가입 제안서에 따르면, 60세 남성이 1억 원을 일시납하고 70세부터 연금을 수령할 경우 월 약 63만 원 수준의 최저 연금액이 제시됩니다.
그러나 여기서 언급되는 '연단리 5%'는 은행 예금처럼 매년 확정되는 수익률이 아니며, 변액형 상품의 경우 특별계정 운용 결과에 따라 실제 적립액이 달라질 수 있습니다.
또한, 가입 초기 사업비 차감으로 인해 1~3년 이내 중도 해지 시 원금 손실이 발생할 수 있다는 점을 유의해야 합니다. 따라서 일시납 연금보험은 단기 자금 운용이 아닌 최소 10년 이상을 바라보는 장기적인 은퇴 자금 마련에 적합합니다.
거치 기간을 설정할 때는 자신의 현금 필요 시점을 정확히 계산하는 것이 중요하며, 거치 기간이 짧으면 연금액 규모가 상대적으로 작아질 수 있습니다.
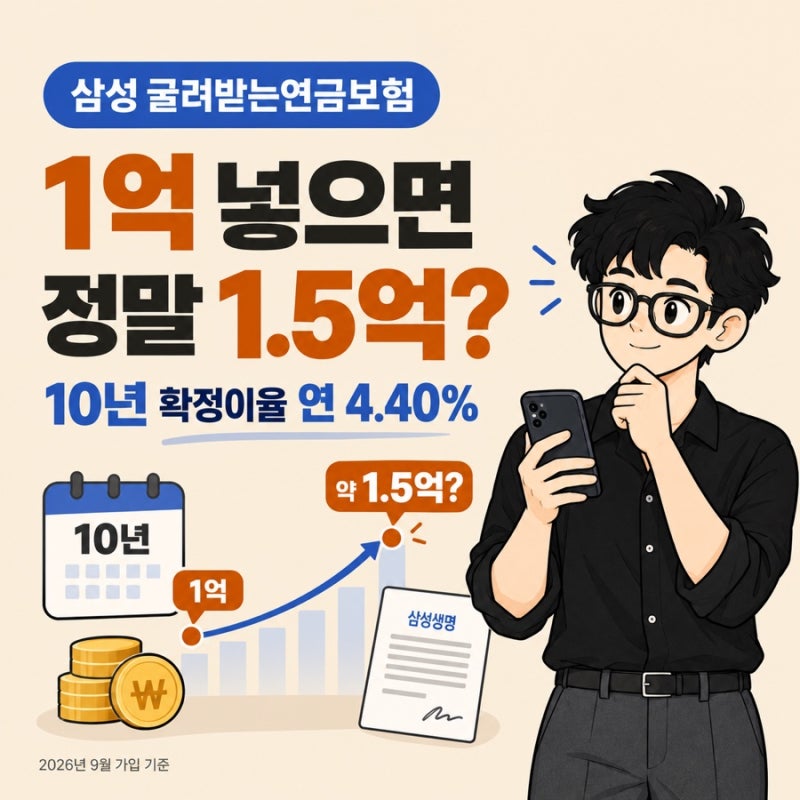
또한, '10년 후 1억 5천만 원'과 같은 기준 금액은 해약환급금이 아닌 평생 받을 연금액 계산을 위한 기준값임을 명확히 인지하고, 표시된 수익률보다는 실제 통장에 들어올 월 현금 흐름을 중심으로 상품을 비교하는 것이 현명합니다.