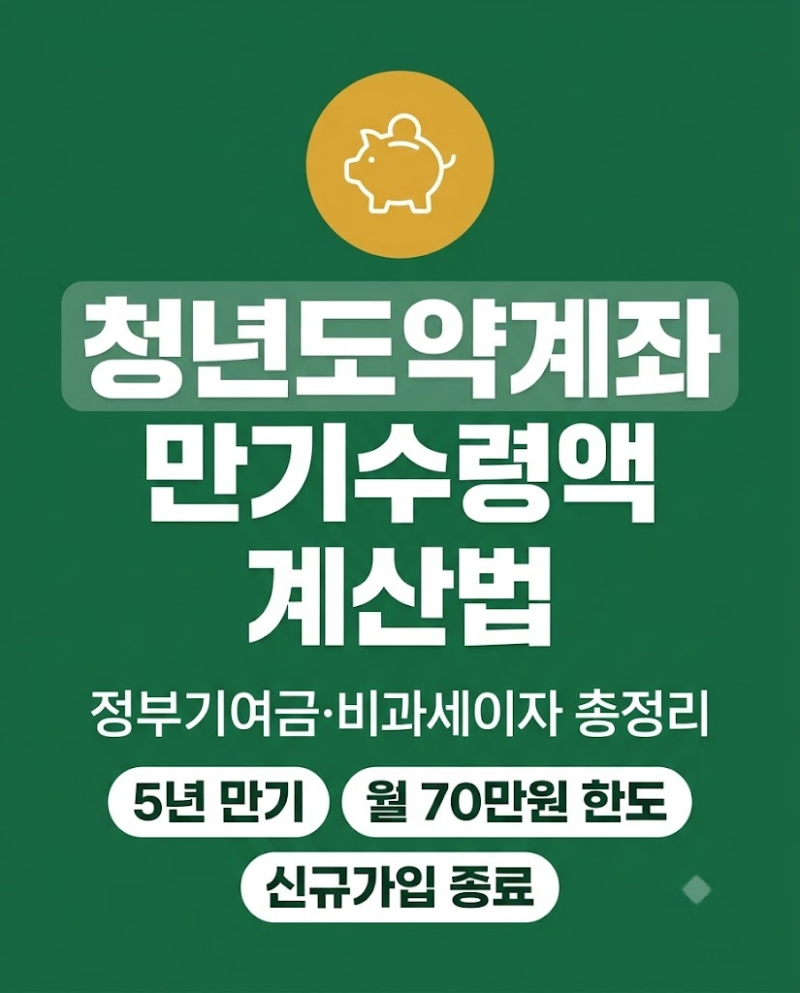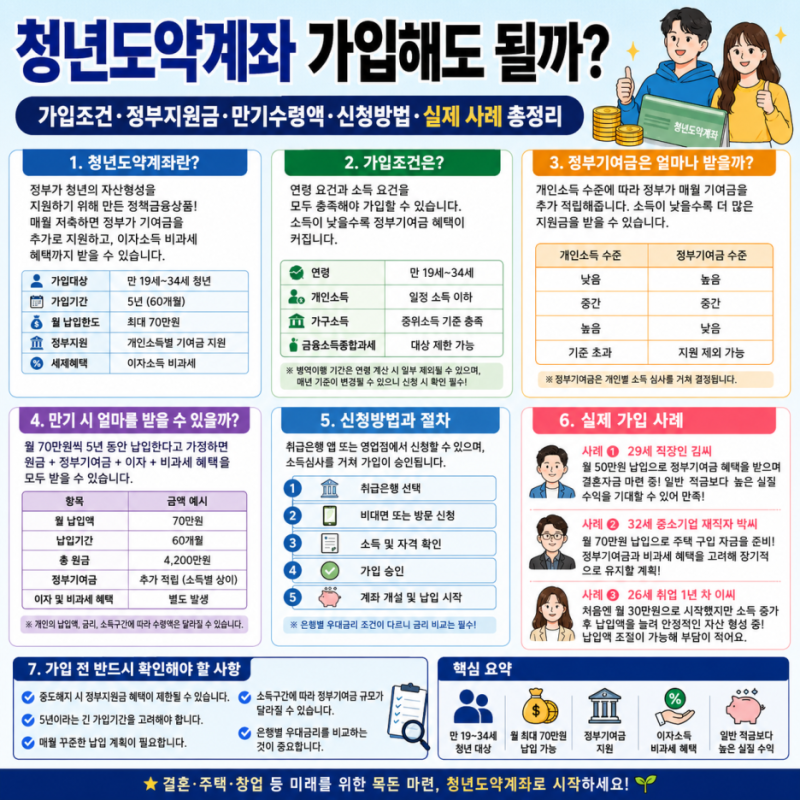
청년도약계좌는 5년 만기 시 원금과 정부기여금, 비과세 이자를 합쳐 최대 5천만원에 달하는 목돈을 마련할 수 있습니다. 일반 적금 대비 연 8~9%대의 초고금리 효과를 누릴 수 있으며, 이자소득세 15.4%가 전액 비과세됩니다.
2025년 12월 31일부로 신규 가입이 종료되었으며, 현재는 기존 가입자들을 위한 만기 수령액 계산 및 관리가 중요합니다. 사회생활을 시작하는 청년들이 목돈을 마련하기란 쉽지 않습니다.
이런 고민을 해결해 줄 정부 정책 상품으로 청년도약계좌가 출시되어 많은 관심을 받았지만, 5년이라는 긴 만기 기간과 매달 70만원이라는 납입액에 대한 부담감으로 망설이는 분들이 많았습니다.
하지만 이 계좌는 단순한 적금을 넘어 일반 적금의 연 8~9%대 수익률에 버금가는 압도적인 혜택을 제공하며, 심지어 여유가 없을 때는 소액만 납입해도 유지 가능한 자유적립식이라는 사실이 알려지면서 인기를 끌었습니다.
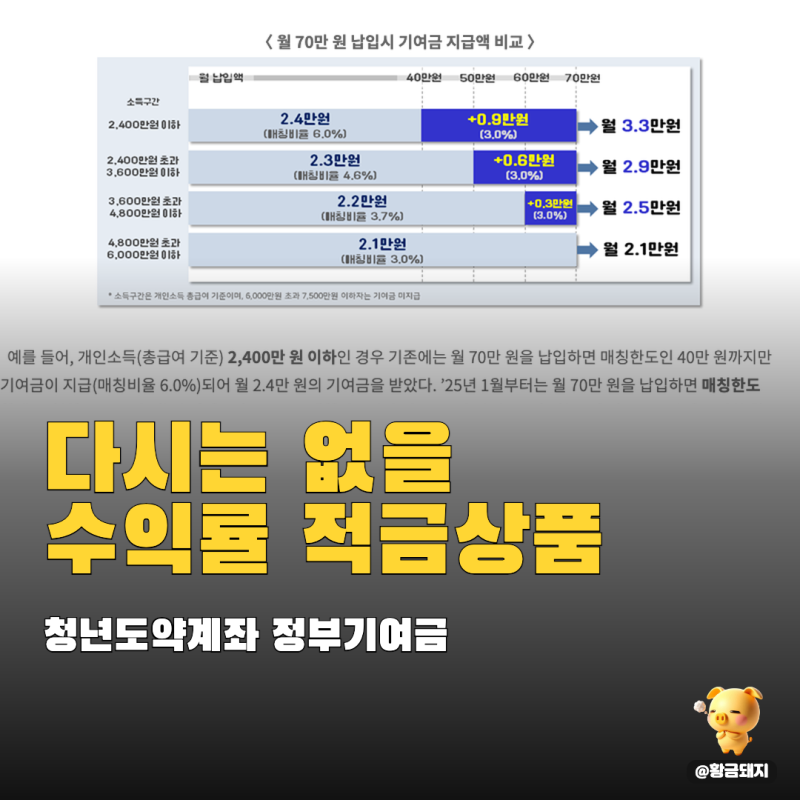
청년도약계좌의 가장 큰 매력은 바로 파격적인 수익률입니다. 은행 기본 금리에 더해 소득 구간별로 월 최대 3만 3천원에 달하는 정부기여금이 지급되며, 발생한 이자에 대해 이자소득세 15.4%가 전액 비과세됩니다.
이는 수백만원에 달하는 세금을 한 푼도 떼지 않고 온전히 내 통장으로 들어온다는 의미입니다.
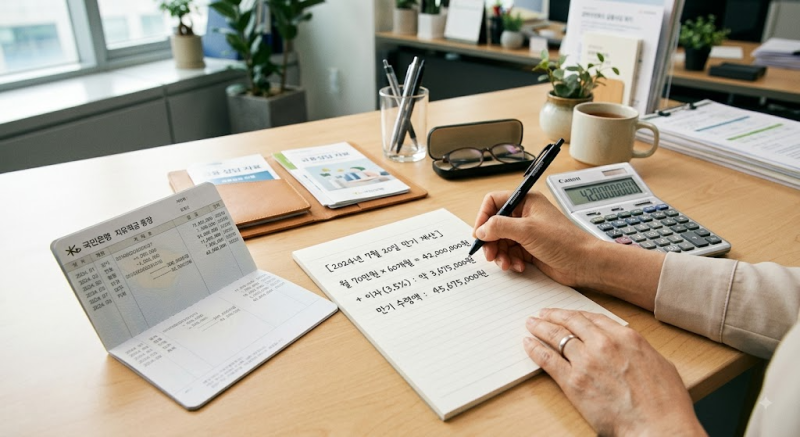
실제로 월 70만원씩 5년간 꾸준히 납입할 경우, 원금 4,200만원에 약 800만원의 비과세 수익이 더해져 최종적으로 4,950만원에서 5,000만원에 육박하는 목돈을 수령할 수 있습니다.
다만, 2025년 12월 31일부로 신규 가입이 종료되었기 때문에, 현재는 이미 계좌를 보유하고 있는 기존 가입자들이 만기까지 꾸준히 유지하여 이 혜택을 온전히 누리는 것이 중요합니다.
만기까지 유지하는 것이 쉽지 않을 수 있지만, 청년도약계좌는 긴 호흡을 통해 자산을 형성하는 데 최적화된 상품입니다.
특히 목돈이 급하게 필요할 때 중도 해지 대신 활용할 수 있는 꿀팁들을 숙지한다면, 5년 뒤 내 집 마련이나 결혼 자금 등 든든한 미래를 위한 마중물이 될 수 있습니다.
자신의 소득 구간에 따른 정부기여금 매칭 비율과 비과세 혜택 구조를 정확히 이해하고, 만기 수령액을 미리 계산해보는 것은 앞으로의 재무 계획을 세우는 데 큰 도움이 될 것입니다.
비록 신규 가입은 종료되었지만, 기존 가입자들에게는 여전히 강력한 자산 형성 도구임은 분명합니다.
2025년 12월 31일부로 신규 가입이 종료되었으며, 현재는 기존 가입자들을 위한 만기 수령액 계산 및 관리가 중요합니다. 사회생활을 시작하는 청년들이 목돈을 마련하기란 쉽지 않습니다.
이런 고민을 해결해 줄 정부 정책 상품으로 청년도약계좌가 출시되어 많은 관심을 받았지만, 5년이라는 긴 만기 기간과 매달 70만원이라는 납입액에 대한 부담감으로 망설이는 분들이 많았습니다.
하지만 이 계좌는 단순한 적금을 넘어 일반 적금의 연 8~9%대 수익률에 버금가는 압도적인 혜택을 제공하며, 심지어 여유가 없을 때는 소액만 납입해도 유지 가능한 자유적립식이라는 사실이 알려지면서 인기를 끌었습니다.
청년도약계좌의 가장 큰 매력은 바로 파격적인 수익률입니다. 은행 기본 금리에 더해 소득 구간별로 월 최대 3만 3천원에 달하는 정부기여금이 지급되며, 발생한 이자에 대해 이자소득세 15.4%가 전액 비과세됩니다.
이는 수백만원에 달하는 세금을 한 푼도 떼지 않고 온전히 내 통장으로 들어온다는 의미입니다.
실제로 월 70만원씩 5년간 꾸준히 납입할 경우, 원금 4,200만원에 약 800만원의 비과세 수익이 더해져 최종적으로 4,950만원에서 5,000만원에 육박하는 목돈을 수령할 수 있습니다.
다만, 2025년 12월 31일부로 신규 가입이 종료되었기 때문에, 현재는 이미 계좌를 보유하고 있는 기존 가입자들이 만기까지 꾸준히 유지하여 이 혜택을 온전히 누리는 것이 중요합니다.
만기까지 유지하는 것이 쉽지 않을 수 있지만, 청년도약계좌는 긴 호흡을 통해 자산을 형성하는 데 최적화된 상품입니다.
특히 목돈이 급하게 필요할 때 중도 해지 대신 활용할 수 있는 꿀팁들을 숙지한다면, 5년 뒤 내 집 마련이나 결혼 자금 등 든든한 미래를 위한 마중물이 될 수 있습니다.
자신의 소득 구간에 따른 정부기여금 매칭 비율과 비과세 혜택 구조를 정확히 이해하고, 만기 수령액을 미리 계산해보는 것은 앞으로의 재무 계획을 세우는 데 큰 도움이 될 것입니다.
비록 신규 가입은 종료되었지만, 기존 가입자들에게는 여전히 강력한 자산 형성 도구임은 분명합니다.