
프리랜서 전세대출은 소득 증빙의 어려움으로 인해 많은 이들이 난항을 겪는 분야입니다. 통장에 입금되는 금액이 아닌 국세청에 신고된 소득금액을 기준으로 대출 한도가 산정되어, 세금 절세를 위해 경비를 많이 잡으면 대출 가능 소득이 줄어드는 역설적인 상황이 발생하기도 합니다. 이러한 특성 때문에 프리랜서들은 전세대출 진행 시 일반 직장인보다 더 많은 정보 탐색과 준비가 필요합니다.
실제 후기들을 살펴보면, 카카오뱅크나 케이뱅크 등 시중은행에서 거절당한 후 토스뱅크나 HUG 청년 버팀목 전세대출을 통해 승인받은 사례들이 있습니다. 특히 SGI 전세대출만 가능하다고 알려진 것과 달리, 조건만 맞으면 2%대 정부지원 버팀목 대출도 가능하다는 점이 강조됩니다. 집주인의 채권양도 동의나 보증보험 가입 조건 등 임차인이 직접 챙겨야 할 변수들이 많아 대출 과정에서 어려움을 겪는 경우가 빈번합니다.
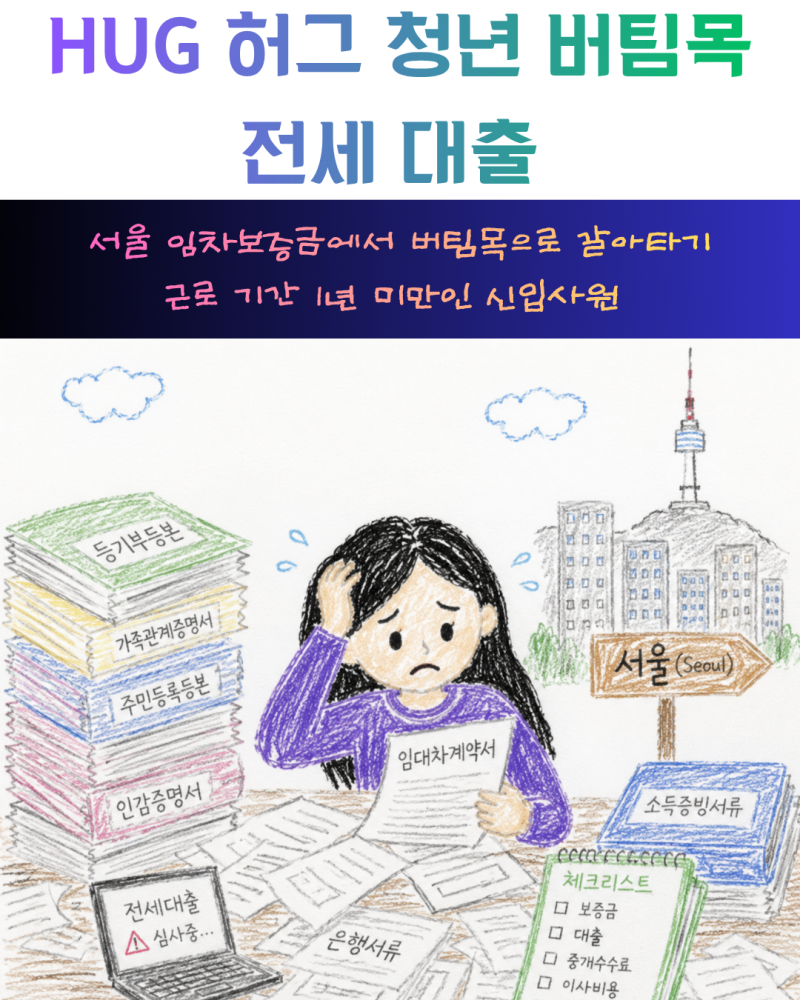
대출을 계획하고 있다면 소득금액증명원을 미리 발급받아 은행이 인정하는 소득을 확인하는 것이 중요합니다. 또한, 대출 계획이 있는 해에는 세무사와 상의하여 절세형 신고가 자신에게 유리한지 검토해야 합니다. HUG 청년 버팀목 대출의 경우, 보증보험 가입이 가능한 매물인지 확인하는 것이 전세 사기 위험을 줄이는 데 도움이 되며, 대출 실행일로부터 3개월 이내에 보증보험에 가입해야 하는 등 세부 조건을 꼼꼼히 확인해야 합니다.
