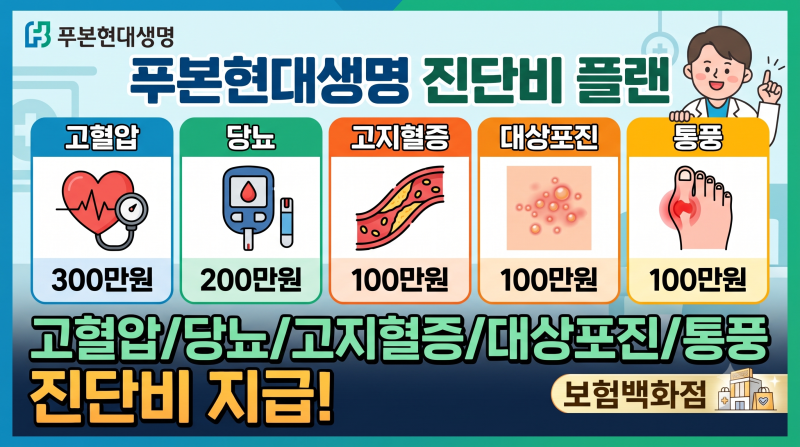
최근 고지혈증은 20~30대 젊은 층에서도 발병률이 높아지며 주목받는 생활 질환입니다. 초기에는 특별한 증상이 없어 방치하기 쉽지만, 지속적인 검사 및 약 복용 비용 등 꾸준한 관리가 필요한 질환입니다.
이에 따라 고지혈증 진단금과 같은 보장 구조를 미리 확인하는 소비자들이 늘고 있습니다. 진단금은 초기 관리 비용과 생활비 부담을 덜어주는 데 도움을 줄 수 있습니다.
실제 블로그 후기들을 살펴보면, 고지혈증 진단금은 진단 시 발생하는 초기 비용과 장기적인 관리 비용 부담을 줄이는 데 긍정적인 역할을 합니다.
그러나 모든 경우에 동일하게 적용되는 것은 아니며, 가입 시점의 건강 상태, 연령, 그리고 상품별 기준에 따라 보장 여부와 범위가 달라질 수 있습니다. 특히 LDL 콜레스테롤 수치 등 특정 진단 기준을 충족해야 지급되는 경우가 많습니다.
고지혈증 진단금을 고려한다면, 보험 약관에 명시된 중등증 및 중증 진단 기준(예: LDL 콜레스테롤 수치)을 면밀히 확인하는 것이 중요합니다.
또한, 고지혈증 약 복용이 부정맥 등 다른 질환의 진단금 보상에 영향을 주지 않는다는 점을 이해하고, 의사의 지시 없이 임의로 약 복용을 중단하지 않는 것이 건강 관리와 보험금 청구에 모두 중요합니다. 자신의 건강 상태와 보장 조건을 정확히 파악해야 합니다.