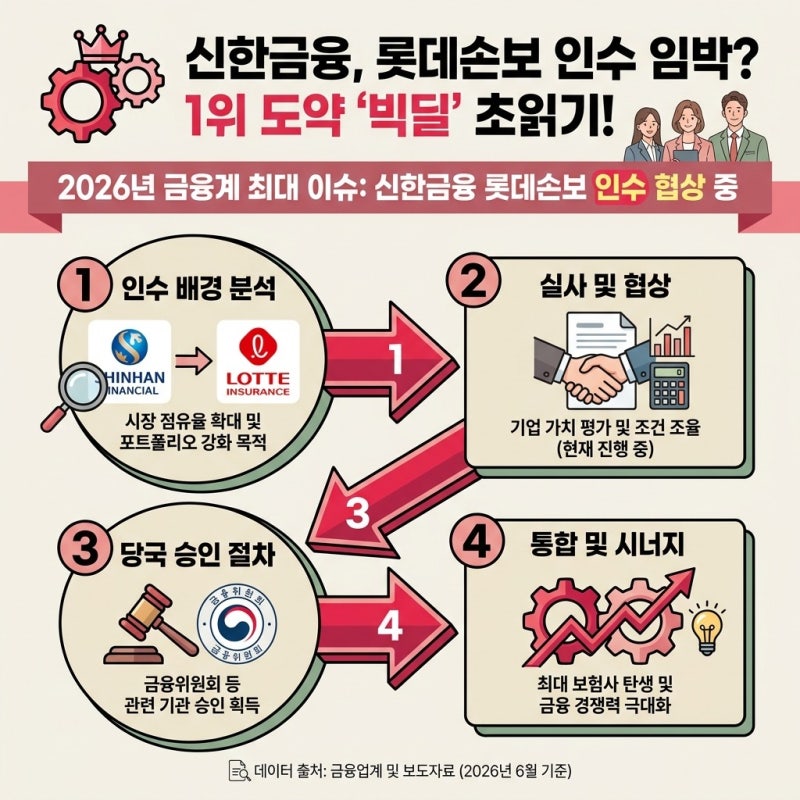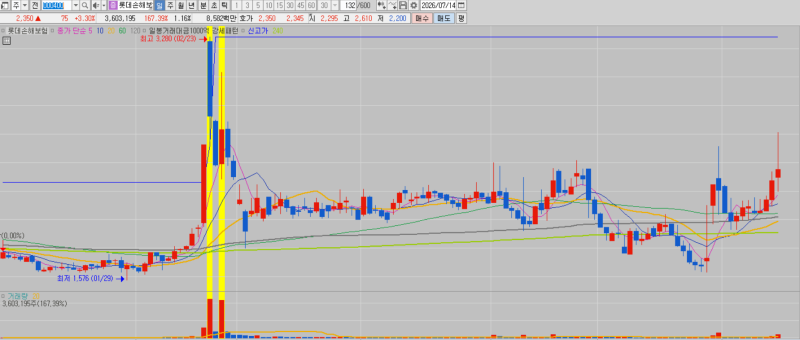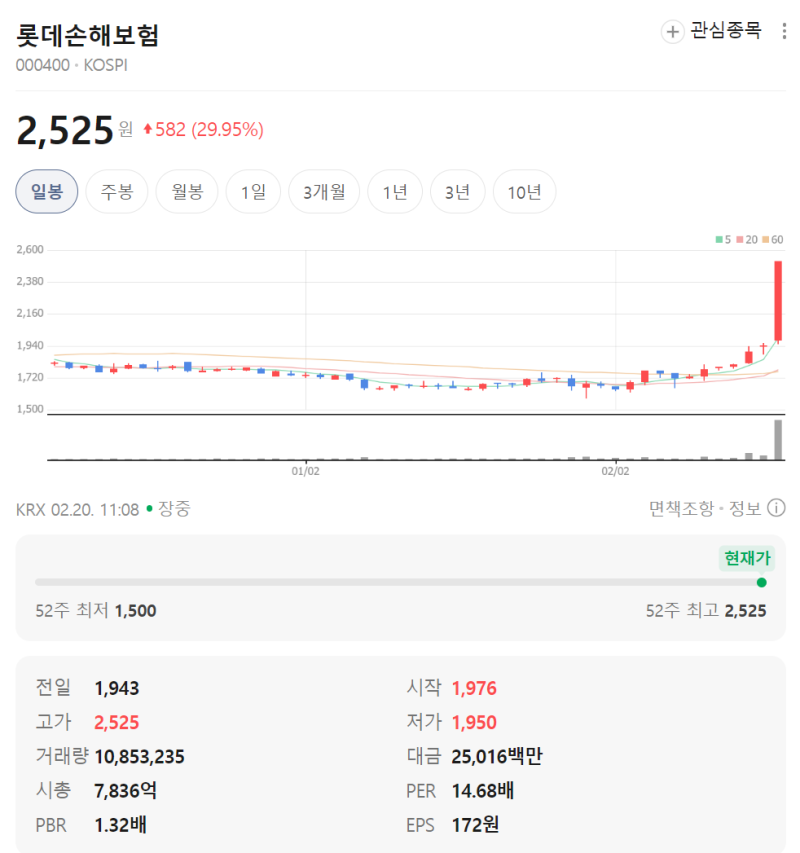

롯데손해보험은 2026년 2분기 13억 원의 순이익을 기록하며 흑자 전환에 성공했습니다. 이는 보험영업 이익이 꾸준히 유지되고 투자 손실이 감소한 결과로 분석됩니다. 특히 약점으로 지적되던 기본자본 킥스(K-ICS) 비율도 한 분기 만에 16%포인트 개선되어 재무 건전성이 강화된 것으로 평가받고 있습니다. 현재 최대주주인 JKL파트너스가 공개 매각으로 방향을 선회하면서 새로운 주인을 찾는 과정에 시장의 관심이 집중되고 있습니다.
블로거들은 롯데손해보험의 매각 과정에서 매도자와 매수자 간 가격 이견이 큰 점에 주목하고 있습니다. 매도자 측은 1조 원 안팎의 기업가치를 기대하는 반면, 신한금융은 7,000억~8,000억 원 수준을 염두에 두었던 것으로 알려져 수천억 원의 차이가 발생했습니다. 이는 보험회사의 기업가치 산정 방식이 순자산가치, 수익가치, 시가총액 외에 경영권 프리미엄과 인수 후 자본 확충 부담까지 고려되기 때문입니다. 매도자는 과거 투자금 회수를, 매수자는 미래 수익성과 추가 출자 부담을 중심으로 계산하는 시각 차이가 존재합니다.
롯데손해보험 매각의 핵심은 단순히 주식 대금을 지급하는 것을 넘어, 인수 후 보험회사에 추가 자본을 투입해야 하는 자본 확충 부담에 있습니다. 회사를 싸게 인수하더라도 추후 막대한 자본을 더 넣어야 한다면 거래의 매력은 반감될 수 있습니다. 따라서 잠재적 인수자는 미래 이익 창출 능력과 함께 자본 안정화를 위한 추가 출자 규모 및 회수 가능성을 면밀히 분석하여 최종 인수 가격을 결정해야 할 것입니다.