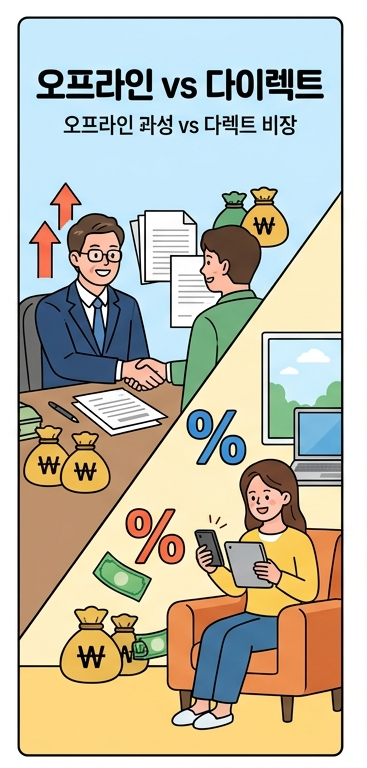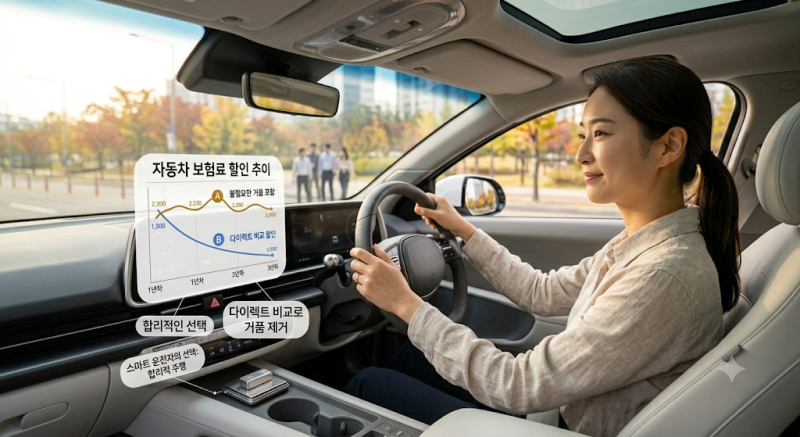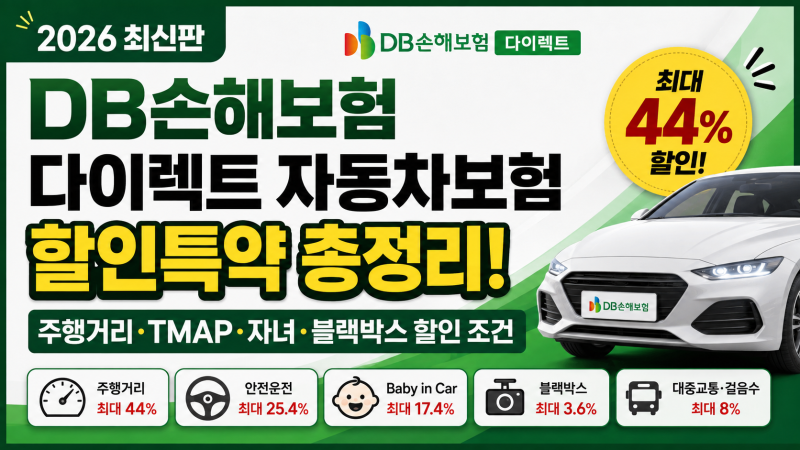
다이렉트자동차 보험은 오프라인 대비 15~20% 저렴한 기본 보험료와 다양한 할인 특약을 통해 연간 수십만 원의 고정비를 절감할 수 있어 많은 운전자가 주목하고 있습니다. 특히 현재 국내 운전자의 60% 이상이 다이렉트 채널을 이용하고 있으며, 몇 번의 클릭과 특약 재설계만으로 최대 40만 원까지 절약할 수 있다는 점이 큰 장점으로 부각됩니다. 대형 4대 손해보험사 간 요율 편차를 정밀 분석하고 불필요한 유통 수수료를 제거하는 것이 가계 재무 다이어트의 핵심 출발점입니다.
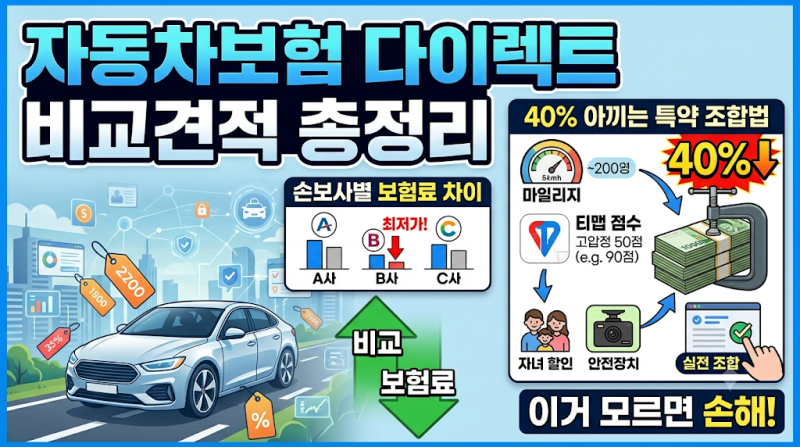
블로거들은 다이렉트자동차 보험 비교 시 동일 보장 기준 설정의 중요성을 강조합니다. 한 블로거는 대물배상을 각기 다르게 설정하면 저렴해 보이는 착시가 유발되므로, 대인배상 무한, 대물배상 5억 원 이상 등 모든 보험사에 동일한 보장 한도와 특약을 설정한 후 비교해야 정확하다고 조언합니다. 반면, 다른 블로거는 마일리지, 안전운전 점수, 자녀 할인 등 중복 적용 가능한 특약을 최대한 활용하는 것이 보험료 절감의 핵심이라고 강조하며, 각 보험사별 손해율 산정이 다르기 때문에 갱신 시점마다 최저가 보험사가 바뀔 수 있다고 설명합니다.
실제 블로거들은 보험다모아나 핀테크 비교 플랫폼을 활용하여 3곳 이상의 보험사 견적을 비교하고, 기존 보험 만기일 30일 이내에 조회하여 최신 보험 요율이 반영된 정확한 견적을 산출할 것을 권장합니다. 특히 연간 주행거리가 1만 5천km 이하인 경우 마일리지 특약을, T맵 등 내비게이션 앱의 안전운전 점수가 70점 이상일 경우 안전운전 특약을 반드시 가입하여 추가 할인을 극대화하는 것이 현명한 선택입니다. 이러한 팁들을 통해 불필요한 지출을 줄이고 합리적인 다이렉트자동차 보험을 선택할 수 있습니다.