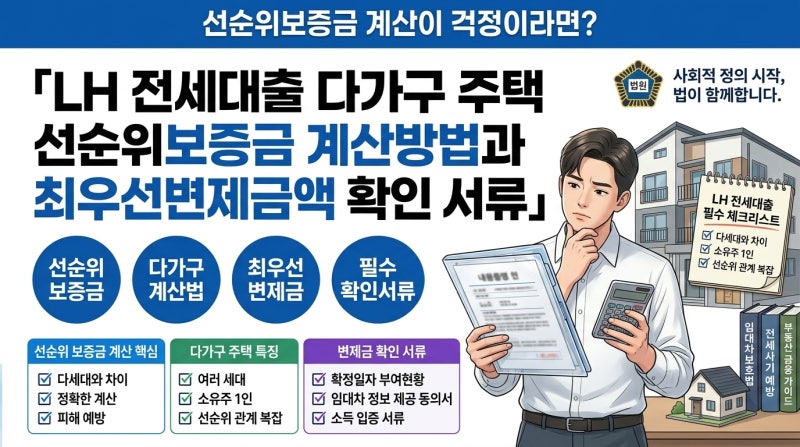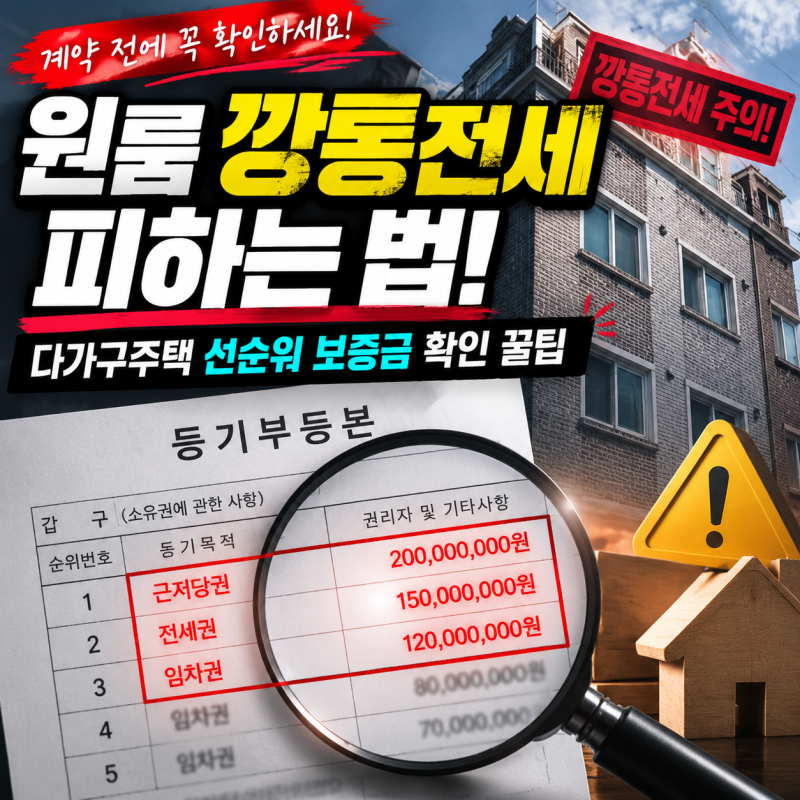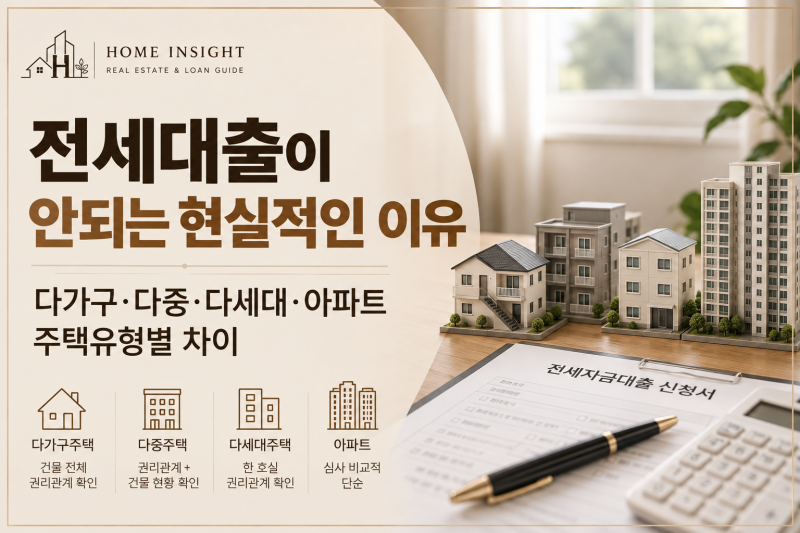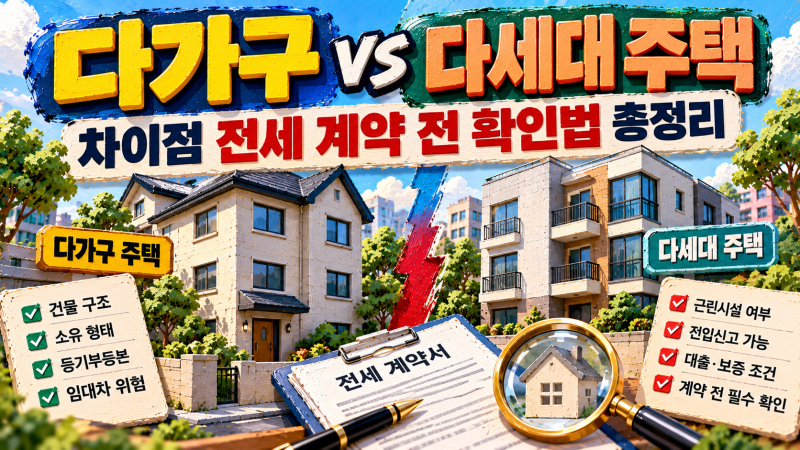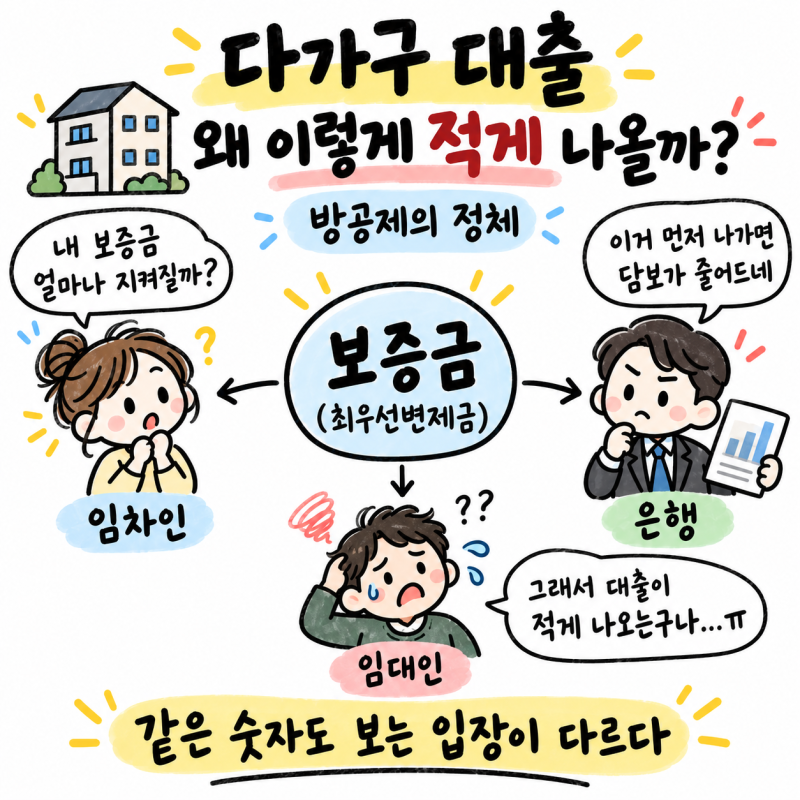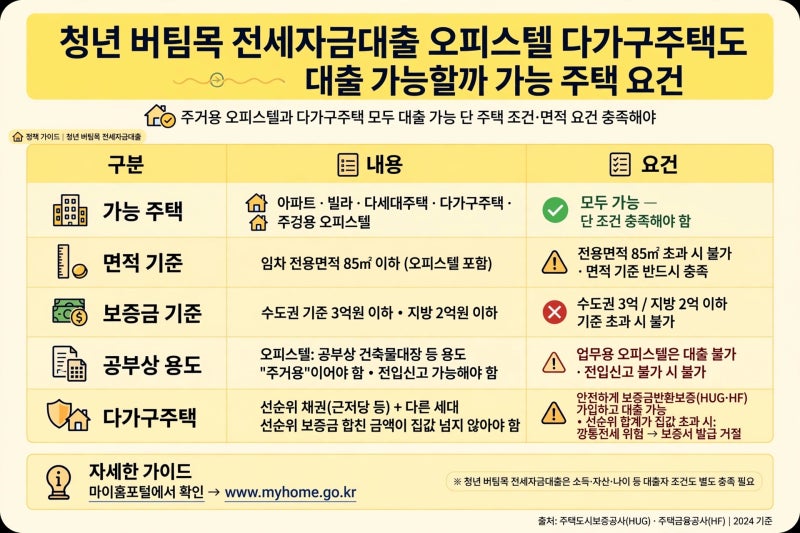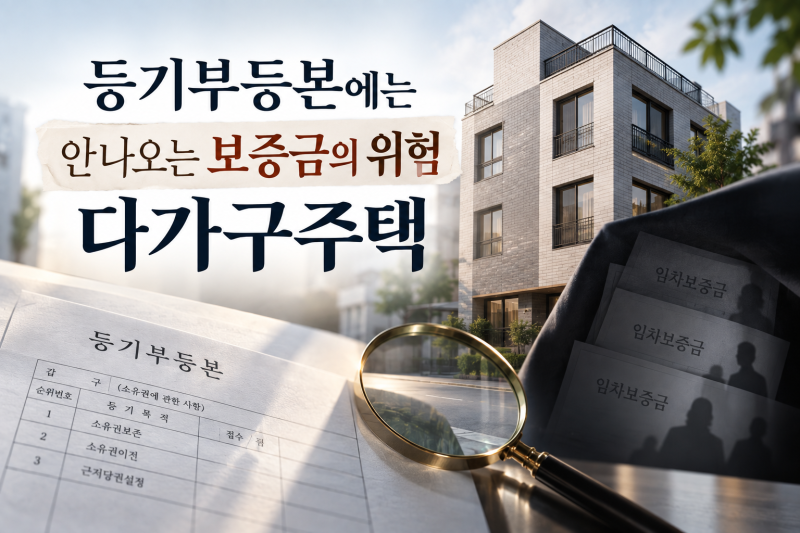

다가구주택 전세대출 시 임차인의 보증금 보호는 매우 중요한 문제입니다. 특히 다가구주택은 단독주택으로 분류되어 건물 전체가 하나의 등기로 되어 있으며, 등기부등본에는 은행 대출(근저당)만 표시될 뿐 기존 세입자들의 보증금 내역은 기재되지 않아 주의가 필요합니다. 이로 인해 나보다 먼저 전입신고 및 확정일자를 마친 임차인이 경매 시 내 보증금보다 우선하여 배당받을 수 있어 깡통전세 위험에 노출될 가능성이 있습니다. 따라서 다가구주택 전세 계약 전에는 건물 전체 시세, 등기부 근저당권, 기존 임차인 보증금, 선순위 권리관계 등을 면밀히 확인해야 합니다.
블로거들은 다가구주택 전세 계약 시 등기부등본 외에 '선순위 보증금' 확인의 중요성을 강조하고 있습니다. 일부 블로거는 임대인과 공인중개사에게 '전입세대 열람 내역서'와 '확정일자 부여 현황'을 요구하여 건물 전체 세입자들의 보증금 총합을 파악해야 한다고 조언합니다. 또한, 건물 시세 대비 빚의 총합(은행 대출금 + 기존 세입자 보증금 합계 + 내 보증금)이 70%를 넘으면 계약을 피해야 한다는 '70% 룰'을 제시하며 안전 커트라인을 안내하기도 합니다. 반면, HUG 전세보증 제도의 변경 사항에 주목하며 다가구주택 임대인 입장에서의 변화와 사전한도심사 도입의 중요성을 다루는 블로거도 있습니다.
다가구주택 전세대출 계약 시에는 잔금일 전까지 전입세대 열람 내역서 및 확정일자 부여 현황 제공을 특약사항으로 명시하고, 임대인이 잔금일 다음 날 자정까지 새로운 담보 대출을 받지 않도록 하는 조항을 추가하는 것이 중요합니다. 또한, HUG 전세보증 제도의 변경 사항을 확인하여 임차인이 보증 가입 가능한 주택인지 사전에 심사받는 절차를 활용하는 것도 보증금 보호에 도움이 될 수 있습니다. 이러한 실질적인 체크리스트와 특약사항을 통해 임차인의 소중한 전세 보증금을 안전하게 지킬 수 있습니다.