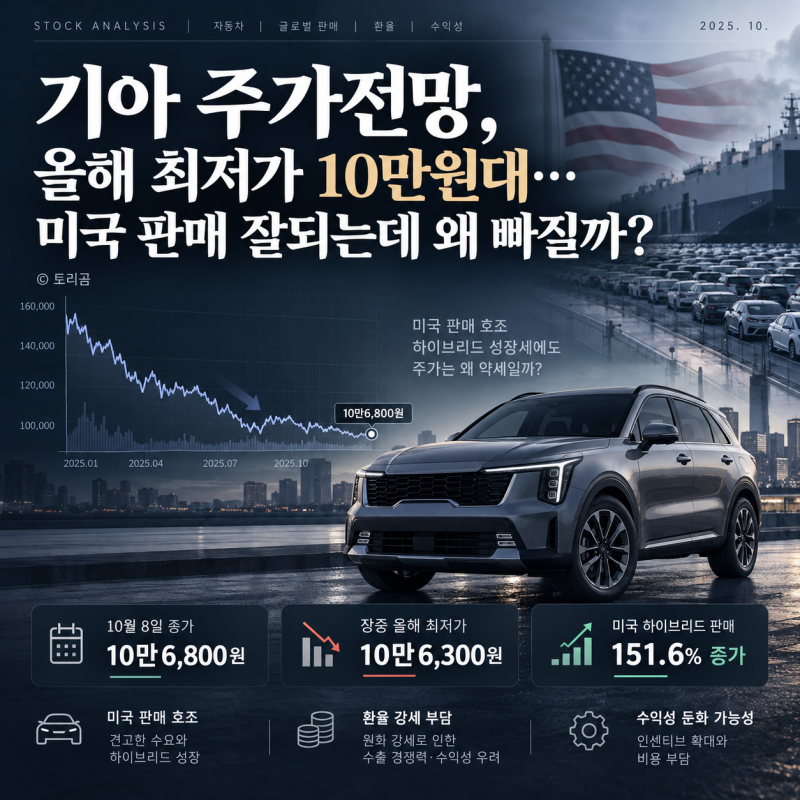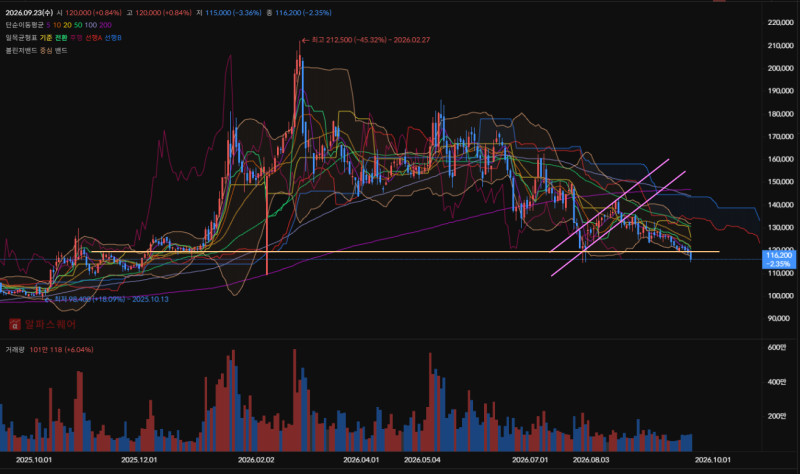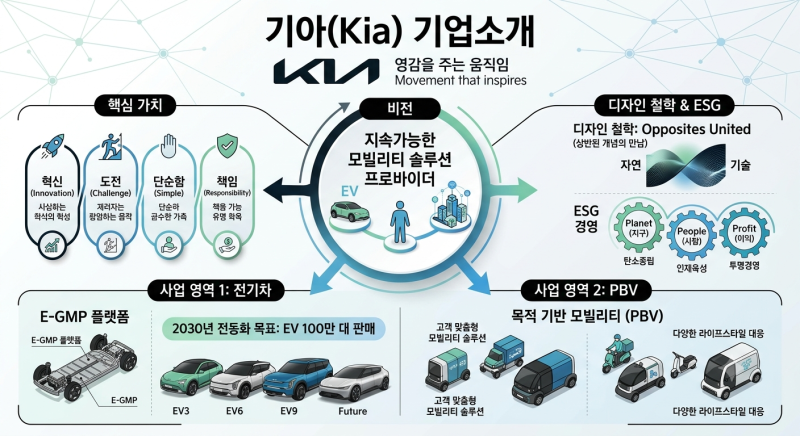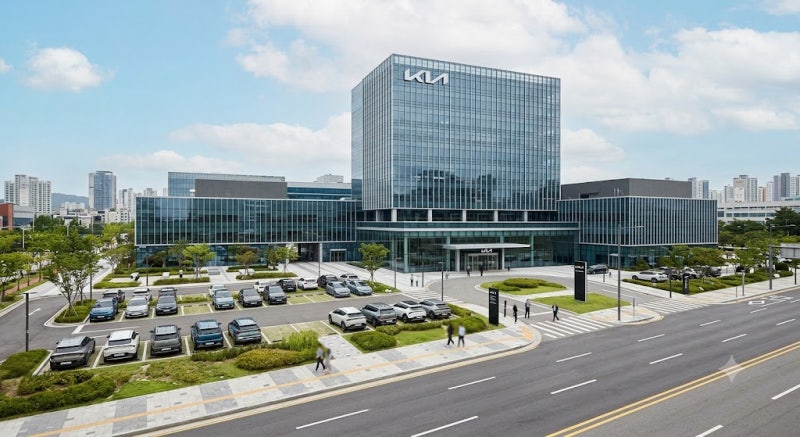
기아 주가는 최근 조정 국면에 진입하며 투자자들의 관심이 집중되고 있습니다. 2026년 9월 7일 기준 12만 8,400원이었던 주가는 52주 최고가 대비 약 39.6% 낮은 수준을 기록했습니다. 현재 PER은 6~7배, PBR은 0.8배 내외로 밸류에이션 부담이 상대적으로 낮은 편이나, 자동차 업종 특성상 환율, 관세, 판매 인센티브, 글로벌 수요 변화에 따라 실적이 크게 변동될 수 있어 단순 저평가로만 판단하기는 어렵습니다. 특히 2026년 2분기 글로벌 도매 판매 85만 1,639대, 매출 33조 370억 원으로 분기 기준 최다 판매와 최대 매출을 달성했음에도 영업이익은 전년 동기 대비 4.9% 감소한 2조 6,285억 원을 기록했습니다.
일부 증권사들은 기아의 목표 주가를 19만 원에서 28만 원까지 폭넓게 제시하고 있습니다. 그러나 다른 시각에서는 매출 신기록에도 불구하고 목표 주가가 하향 조정된 배경에 주목합니다. 이는 미국 관세 비용, 유럽 전기차 인센티브, 판매 보증 충당금 증가 등이 수익성을 압박했기 때문입니다. 또한, 원화 강세와 전기차 수익성 부담이 이익 기대치를 낮추는 요인으로 작용하고 있다는 분석도 있습니다. 반면, 하이브리드 판매 호조와 견조한 재무 건전성, 그리고 향후 신차 출시 효과에 대한 기대감도 존재하여 투자자들 사이에서 다양한 의견이 교차하고 있습니다.
기아 주가에 대한 판단은 단순 실적 지표를 넘어선 복합적인 요인들을 고려해야 합니다. 특히 미국 관세와 인센티브 부담, 전기차 전환 가속화에 따른 수익성 변화는 중요한 체크포인트입니다. 또한, 하이브리드 모델의 판매 비중 확대와 주주 환원 정책의 실제 규모 역시 투자 결정에 영향을 미칠 수 있습니다. 따라서 다양한 관점의 분석을 통해 현재 상황을 면밀히 파악하고, 장기적인 관점에서 접근하는 것이 중요합니다.