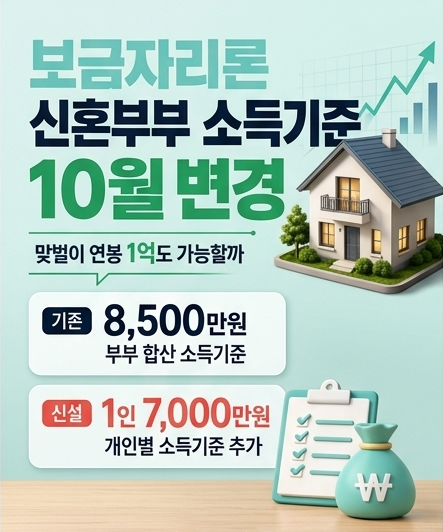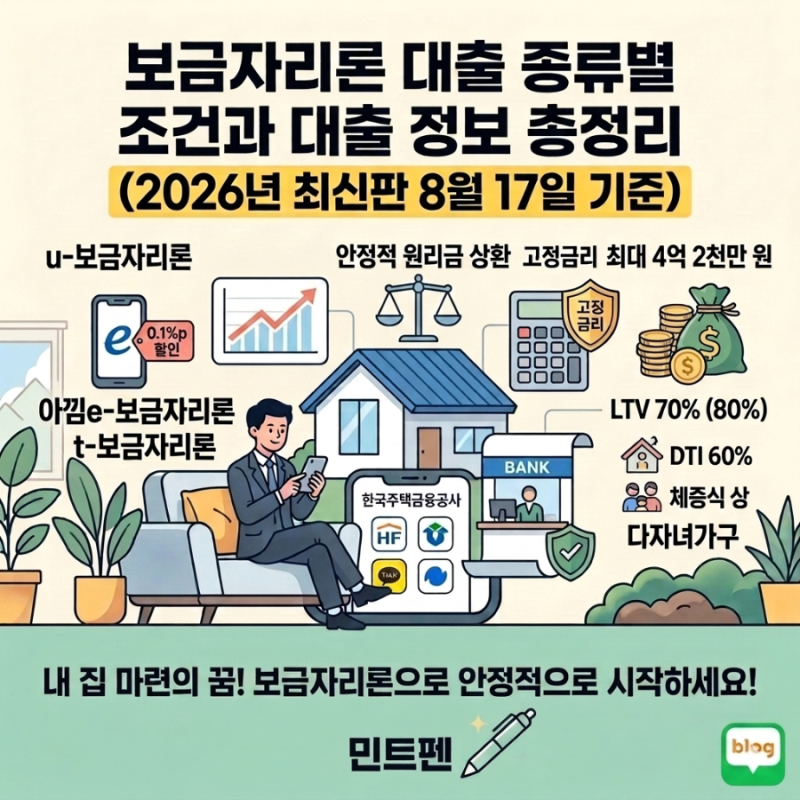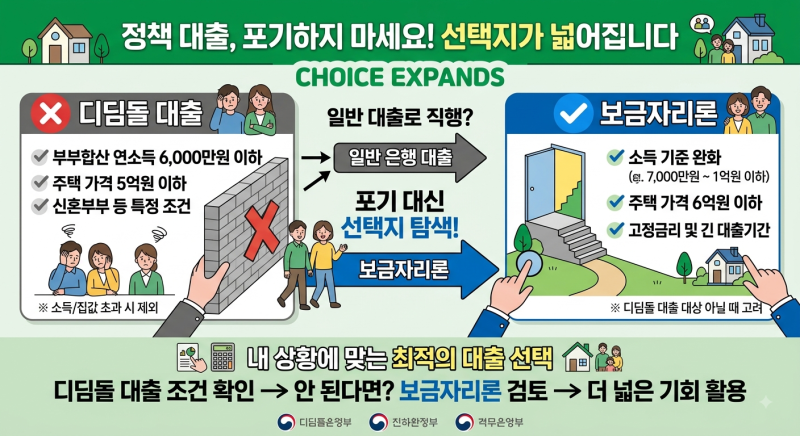
보금자리론은 내 집 마련을 위한 중요한 정책 모기지 상품으로, 잔금일에 맞춰 대출을 실행하려면 정확한 신청 시기를 파악하는 것이 중요합니다. 특히 ‘60일 전 신청’이라는 일반적인 정보만 믿고 기다리기보다는, 한국주택금융공사의 공식 처리기한과 본인의 잔금 일정을 면밀히 확인해야 합니다. 금리 변동성이 큰 시기에는 정책모기지의 고정금리 옵션이 시중은행 대출 대비 안정적인 상환 계획을 세우는 데 큰 도움이 됩니다.
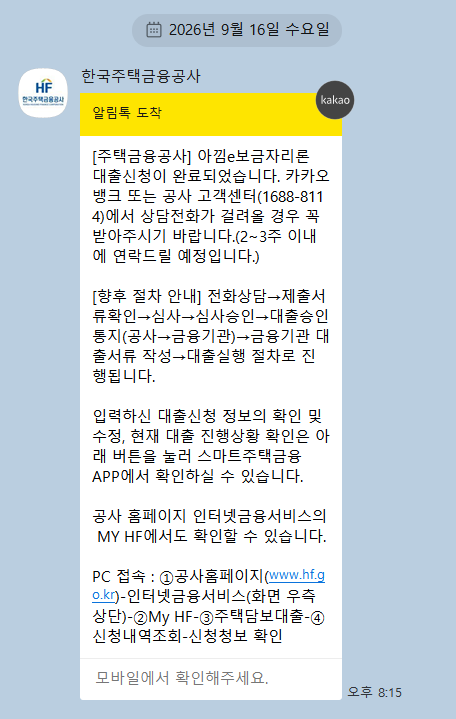
실제 블로그 후기들을 살펴보면, 보금자리론 신청 시 60일, 30일, 90일 등의 기간은 승인 및 실행의 처리기한을 의미하며, 모든 대출이 이 기간 안에 반드시 나온다는 뜻은 아니라고 강조합니다. 따라서 다른 사람의 승인 후기만으로 잔금 일정을 잡기보다는, 대출 희망일과 본인의 심사 일정을 직접 확인하고 상담 시 잔금 날짜를 명확히 전달하는 것이 중요합니다. 청년미래보금자리론과 같은 신규 상품은 아직 출시 전 단계이므로 확정된 조건과 잠정 내용을 구분하여 이해해야 합니다.
성공적인 보금자리론 대출을 위해서는 계약 전 상담을 통해 이용 조건과 일정을 먼저 파악하고, 계약서에 잔금 날짜가 정해지면 서류 준비를 진행하는 것이 좋습니다. 잔금이 얼마 남지 않은 경우에는 준비된 서류와 잔금일을 함께 알려 실행 가능 여부부터 확인해야 합니다. 또한, 승인 문자를 받았더라도 은행 절차가 남아있으므로 매매계약서, 소득·재직 확인 서류 등을 미리 준비하고, 요청받은 서류 제출일과 담당자 연락처를 기록해두면 진행 상황을 파악하는 데 유리합니다.