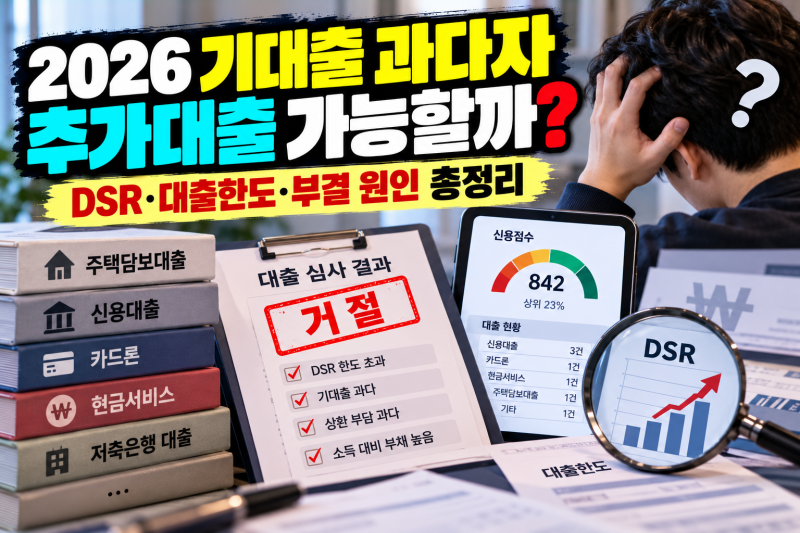
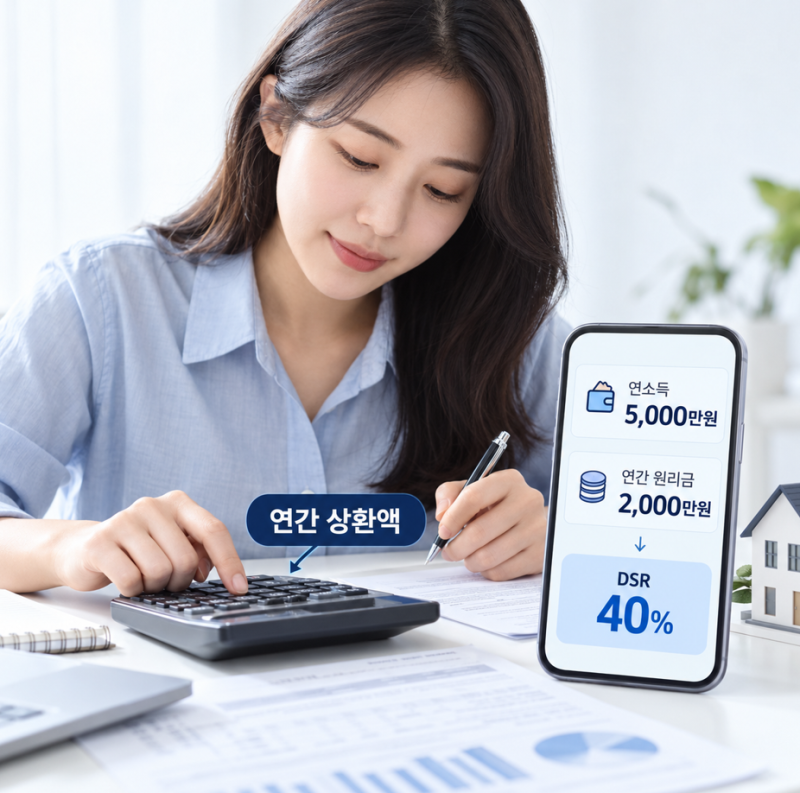
기존 대출이 여러 건 있는 상황에서 추가 자금이 필요할 때, 많은 분이 기대출과다자 여부와 추가대출 가능성에 대해 궁금해합니다. 금융회사는 단순히 대출 건수보다는 현재 소득으로 기존 대출과 새로 받을 대출까지 감당할 수 있는지를 중요하게 평가합니다. 특히 DSR(총부채원리금상환비율)은 연소득 대비 연간 원리금 상환액을 보는 핵심 지표로, 추가대출 심사에 결정적인 영향을 미칩니다.
블로거들은 기대출이 많더라도 무조건 추가대출이 불가능한 것은 아니라고 설명합니다. 한 블로거는 대출 건수보다 매달 갚는 원리금 상환액이 더 중요하다고 강조하며, 다른 블로거는 아파트 추가대출 시 신용대출이 많아도 담보여력은 별개로 봐야 한다고 조언합니다. 이처럼 금융회사의 심사 기준은 대출 건수, 소득 대비 상환 부담, 담보 여력, 그리고 각 금융회사의 자체 심사 기준 등 여러 요소를 복합적으로 고려하여 달라질 수 있습니다.
추가대출을 고려한다면, 먼저 현재 상태에서 가능한 담보대출 조건을 확인한 뒤 신용대출 상환 여부를 결정하는 것이 합리적입니다. 또한, 총대출액이 1억원을 초과하는 경우 DSR 40%(은행권) 또는 50%(비은행권) 기준이 적용되며, 2026년에는 스트레스 DSR까지 반영되어 한도가 줄어들 수 있으니 이러한 점들을 미리 확인하는 것이 중요합니다.